
Cổ phiếu SpaceX tăng hơn 10% trong phiên giao dịch sau giờ chính thức vào thứ Ba sau một kết quả lợi nhuận vượt dự báo vang dội, định hình lại cơ sở đầu tư cho công ty. Doanh thu quý ba đạt $14.6 billion, tăng 161% so với cùng kỳ năm trước và vượt xa kỳ vọng $12.9 billion, cung cấp bằng chứng rõ ràng hơn rằng khoản đầu tư vào hạ tầng máy tính bắt đầu tạo ra doanh thu đáng kể. Quy mô của mức vượt dự báo lập tức đổi lại cuộc tranh luận về việc liệu chi tiêu vốn khổng lồ có thể biến thành tăng trưởng doanh thu bền vững hay không. Trước khi công bố báo cáo, câu hỏi trung tâm đối với cổ phiếu là liệu khoản tiền đổ vào năng lực trung tâm dữ liệu cuối cùng có xuất hiện dưới dạng doanh thu, hay chỉ tiếp tục tích lũy thành tài sản mất giá không bao giờ mang lại lợi nhuận đủ. Quý này đã trả lời câu hỏi đó một cách mạnh mẽ, và trong tốc độ mà rất ít nhà phân tích bán hàng dự liệu.
Lợi nhuận ròng đạt $4.4 billion, chuyển từ mức lỗ $1.1 billion cùng kỳ năm trước và mang lại quý có lãi đầu tiên của SpaceX kể từ khi niêm yết. Sự chuyển biến này quan trọng vì nó cho thấy doanh nghiệp có thể hấp thụ khoản chi hạ tầng khổng lồ mà vẫn tạo ra kết quả cuối dương, ít nhất trong những quý doanh thu đến đúng hạn. Nhà đầu tư sẽ muốn xem kết quả này đánh dấu khởi đầu của xu hướng lợi nhuận bền vững hay chỉ là một chỉ số vượt trội đơn lẻ. Mức lợi nhuận lớn như vậy cho ban lãnh đạo dư địa để tự tài trợ giai đoạn mở rộng tiếp theo thay vì phụ thuộc hoàn toàn vào nguồn vốn bên ngoài, điều này rất có ý nghĩa trong một quý mà kế hoạch chi tiêu đang tăng thay vì thu hẹp. Lưu ý là quý này được hưởng lợi từ doanh thu đến đúng hạn và chi phí chưa kịp bắt kịp với quá trình xây dựng.
Bộ phận Super Intelligence đạt doanh thu $7.56 billion, tăng từ $813 million cùng kỳ năm trước và chiếm 52% tổng doanh số. Bộ phận còn ghi nhận lợi nhuận hoạt động $431 million, cho thấy kinh doanh AI đang mở rộng nhanh hơn nhiều so với mô hình của phần lớn các nhà phân tích. Tốc độ tăng trưởng của bộ phận nhấn mạnh việc cơ cấu doanh thu của công ty đã thay đổi nhanh chóng sang mảng máy tính, rời khỏi hoạt động phóng truyền thống. Một năm trước, khu vực này chỉ là một con số nhỏ trong báo cáo tài chính; hôm nay nó là nguồn doanh thu lớn nhất trong tập đoàn. Thay đổi loại này trong một năm là bất thường bên ngoài một cuộc chuyển dịch công nghệ thực sự, và nghĩa là tương lai của công ty giờ gắn liền chặt chẽ hơn với nhu cầu năng lực tính toán so với nhịp phóng tên lửa từng xây dựng nên doanh nghiệp. Con số lợi nhuận hoạt động nhỏ hơn doanh thu, điều dễ hiểu với bộ phận vẫn phải hấp thụ khấu hao nặng, nhưng hướng đi mới là điều quan trọng.
Bản sắc của SpaceX đang thay đổi nhanh chóng, với mảng máy tính giờ tạo ra nhiều doanh thu hơn cả tổng của hai kinh doanh vệ tinh và phóng tên lửa. Sự chuyển đổi đó vừa mang cơ hội vừa mang rủi ro: hoạt động AI tăng trưởng nhanh hơn, nhưng cũng đòi hỏi nhiều vốn hơn và dễ chịu áp lực cạnh tranh từ các nhà cung cấp đám mây lớn hơn. Thị trường đang được yêu cầu định giá một công ty có nền tảng lợi nhuận đang được xây dựng lại xung quanh một mảng kinh doanh một năm trước chưa tồn tại ở quy mô này. Các nhà cung cấp hiện hữu có mối quan hệ sâu rộng, trung tâm dữ liệu sẵn có và sức ép giá hình thành qua nhiều năm, và không ai trong số họ chịu nhượng bộ thị phần mà không phản kháng. SpaceX có lợi thế về tốc độ, về khả năng tích hợp mạng lưới vệ tinh của chính mình và về sự sẵn sàng cam kết số tiền lớn trước khi nhu cầu được chứng minh hoàn toàn, nhưng những lợi thế đó không phải là vĩnh viễn. Nếu đối thủ bắt kịp nhịp độ triển khai, giá bán và lợi nhuận của bộ phận có thể bị bào mòn.
Starlink vẫn là động cơ lợi nhuận quan trọng. Bộ phận Connectivity đạt doanh thu $5.2 billion và thu nhập hoạt động $2.4 billion, với số thuê bao cá nhân đạt 13.6 million. Kinh doanh thu hồi đáp đó cho nhà đầu tư một nguồn thu nhập đã được thiết lập bên cạnh hoạt động AI tăng trưởng nhanh hơn và đòi hỏi nhiều vốn hơn, đồng thời tạo ra dòng tiền giúp tài trợ cho mở rộng tổng thể. Gói băng thông rộng cá nhân có sức bám dính mà hợp đồng tính toán sỉ không có: khách hàng trả tiền hàng tháng, tỷ lệ mất khách thấp hơn đáng kể và doanh thu đến không bị chênh đột ngột như khi ký được hợp đồng doanh nghiệp lớn. Thu nhập hoạt động của bộ phận chiếm một phần lớn lợi nhuận tập đoàn, vì vậy bất kỳ sự chậm lại nào trong tăng thêm thuê bao cũng có ý nghĩa vượt xa khu vực đó. Hiện tại số thuê bao vẫn đang tăng, và kinh doanh tích lũy ổn định này chính là phần công ty mà các nhà phân tích hiểu rõ nhất.
Chi tiêu vốn hàng quý đạt $19.6 billion, trong đó $16.4 billion nằm ở bộ phận AI. Các khoản đầu tư này mua hạ tầng dự kiến phục vụ khách hàng trong vài năm, vì vậy chi tiêu được đánh giá đúng đắn là theo doanh thu tương lai chứ không phải lợi nhuận hiện tại. Nhịp độ triển khai sẽ quyết định bộ phận chuyển hóa danh mục đơn hàng thành năng lực thu phí nhanh đến mức nào. Khoảng bốn phần năm khoản chi trong quý đổ vào kinh doanh máy tính, cho nhà đầu tư thấy công ty tin rằng mức sinh lời cao nhất nằm ở đâu. Rủi ro của việc chi tiêu ở nhịp này không phải là tiền biến mất, mà là năng lực đến trước khi khách hàng sẵn sàng sử dụng, để mắc lại thiết bị đắt đỏ không được dùng trong một thời gian. Mặt khác, các công ty xây dựng nhanh nhất trong môi trường này thường cuối cùng lại có kinh tế đơn vị tốt nhất, vì năng lực sớm có thể được lấp đầy ở mức giá cao trong khi đối thủ vẫn đang đặt hàng phần cứng.
Trong chín tháng đầu năm, dòng tiền hoạt động đạt $13.1 billion so với chi tiêu vốn $48.1 billion. Trừ hai con số này còn khoảng khoảng trống khoảng $35 billion trước các biến động đầu tư và tài chính khác, một khoảng trống cho thấy quá trình xây dựng hiện tại đòi hỏi bao nhiều nguồn tài trợ bên ngoài. Nhà đầu tư sẽ theo dõi dòng tiền hoạt động có thể lấp khoảng trống khi bộ phận AI mở rộng hay không. Khoảng trống tồn tại vì công ty chi khoảng ba phần năm đô la cho mỗi đô la thu được từ khách hàng, và việc lấp nó phụ thuộc vào hai điều: doanh thu tăng đủ nhanh để vượt qua chi tiêu, và chi tiêu cuối cùng ổn định khi quá trình xây dựng trưởng thành. Không điều nào được đảm bảo, vì vậy câu hỏi về nguồn vốn vẫn là trung tâm cuộc tranh luận. Điều rõ ràng là công ty đã chọn tăng trưởng thay vì tạo tiền mặt ngắn hạn.
Dù vậy, SpaceX vẫn kết thúc tháng Chín với gần $90 billion tiền mặt, tương đương tiền mặt và chứng khoán thị trường, mang lại năng lực tài trợ dồi dào. Khoản dự trữ này có nghĩa là công ty không bị buộc huy động vốn vào thời điểm bất lợi, mặc dù nhịp chi tiêu sẽ quyết định khoản đệm đó kéo dài bao lâu. Bảng cân đối vẫn là một trong những lập luận mạnh nhất cho cổ phiếu ở mức định giá hiện tại. Một kho bạc lớn đến vậy mua được thời gian và sự linh hoạt: cho phép công ty tiếp tục triển khai năng lực xuyên suốt giai đoạn nhu cầu suy giảm, trụ được một quý doanh thu thất vọng và hành động nhanh trên một thương vụ mua lại hoặc hợp tác mà không phải đi ra thị trường. Nó cũng có nghĩa là nếu có đợt huy động vốn, khả năng cao nó xuất hiện vì cơ hội chứ không phải vì bức thiết. Lập luận phản biện là một bảng cân đối lớn đến vậy có thể khuyến khích chi tiêu lãng phí.
Ban lãnh đạo dự kiến chi tiêu vốn thêm từ $35 billion đến $40 billion trong quý bốn, trong khi dự báo của phố Wall sát ngưỡng $20 billion. Công ty cũng dự báo doanh thu quý một năm 2027 từ $33 billion đến $37 billion, cao hơn kỳ vọng gần $22 billion. Khoảng cách giữa dự báo và kỳ vọng thị trường rất rộng và báo hiệu ban lãnh đạo nhìn thấy nhu cầu vượt xa mô hình của các nhà phân tích. Một khoảng dự báo rộng như vậy hiếm gặp ở một công ty quy mô này, và nó nói với nhà đầu tư rằng chính ban lãnh đạo cũng chưa chắc chắn về tốc độ lấp đầy năng lực mới. Dự báo doanh thu cũng nổi bật không kém: nó ngụ ý công ty dự kiến tiếp tục tăng trưởng ở mức đặt cả năm vượt xa các con số thị trường đang dùng. Nếu dự báo chính xác, cuộc tranh luận chuyển từ việc tăng trưởng có thực hay không sang việc chi tiêu cần để duy trì nó có bền vững hay không.
Triển vọng chi tiêu giữ dòng tiền mặt làm trung tâm cuộc tranh luận đầu tư. Nếu hạ tầng bổ sung đưa vào vận hành nhanh chóng, mức chi cao hơn sẽ biến thành doanh thu và cuối cùng là hiệu quả hoạt động. Nếu triển khai bị trì hoãn, cùng một khoản chi tiêu có thể làm lợi nhuận nặng thêm và kéo dài giai đoạn công ty tiêu thụ nhiều tiền mặt hơn số tạo ra. Hai kịch bản bắt đầu từ cùng một điểm và chỉ khác nhau về thời điểm, vì vậy thực thi chính là tất cả ở đây. Hãy theo dõi nhịp độ năng lực đưa vào hoạt động, độ dài vòng bán hàng cho hợp đồng tính toán mới, và xem dòng tiền hoạt động có bắt đầu hội tụ về chi tiêu vốn hay không. Ba tín hiệu đó cùng nhau sẽ cho thấy công ty đang xây động cơ tăng trưởng tự tài trợ hay chỉ đang tiêu hao bảng cân đối nhanh hơn.
SpaceX và Tesla đã thành lập các ủy ban quản trị độc lập để đánh giá khả năng sáp nhập, Elon Musk xác nhận. Ông ủng hộ ý tưởng này nhưng không tham gia vào quá trình thẩm định vì lợi ích của ông ở cả hai công ty. Lý do đề xuất bao gồm AI, thiết kế bán dẫn, robot và công nghệ vệ tinh, điều sẽ kết hợp hai nền tảng công nghiệp và công nghệ lớn nhất ở Hoa Kỳ. Cấu trúc ủy ban độc lập được thiết kế để đảm bảo cuộc đàm phán diễn ra vô tư chứ không do một cổ đông kiểm soát có lợi ích trong kết quả, và đó là biện pháp bảo vệ tiêu chuẩn trong một thương vụ loại này. Chưa có gì được thống nhất, và các ủy ban có thể kết luận việc kết hợp không hợp lý. Nhưng chính sự tồn tại của quá trình đã là một chất xúc tác, vì nó đặt một giao dịch tiềm năng trước hai nhóm cổ đông.
Nhà đầu tư vẫn cần đánh giá tỷ lệ trao đổi, quản trị và các cam kết tài chính của bất kỳ sự kết hợp nào, và các chi tiết đó sẽ quyết định lợi ích và yêu cầu tài trợ được chia giữa cổ đông hai doanh nghiệp như thế nào. Nhìn chung, quý này mang đến một mức vượt dự báo lợi nhuận quyết đoán và một kế hoạch chi tiêu lớn hơn nhiều, để thị trường cân nhắc tăng trưởng nhanh so với lượng tiền mặt nó tiêu thụ cùng thêm lựa chọn từ khả năng kết hợp với Tesla. Tỷ lệ trao đổi là con số quyết định phần lớn giá trị: nó đặt mức sở hữu của mỗi bên trong thực thể hợp nhất, và vì vậy mức phần dòng tiền tương lai và gánh nặng chi tiêu tương lai rơi vào mỗi nhóm cổ đông. Quản trị cũng quan trọng, vì công ty hợp nhất sẽ cần cấu trúc rõ ràng để phân bổ vốn giữa hai doanh nghiệp rất khác biệt. Nói ngắn gọn, quý này cho nhà đầu tư nhiều điều để suy nghĩ hơn một chỉ số lợi nhuận đơn lẻ.
Thông tin giao dịch
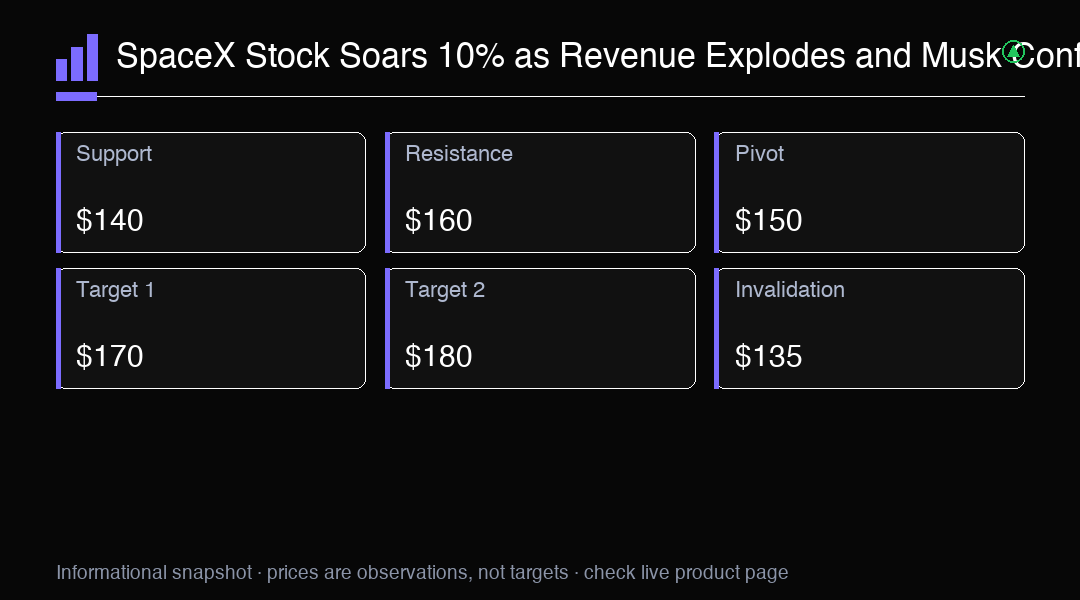
SpaceX tăng hơn 10% sau giờ chính thức nhờ doanh thu tăng 161% lên $14.6 billion và quý có lãi đầu tiên kể từ khi niêm yết. Kháng cự chính ở $160. Theo dõi dự báo chi tiêu vốn quý bốn và tin về sáp nhập với Tesla.