
As ações da Netflix caíram quase 6% para $64.60 no pregão estendido na terça-feira, prolongando um ano difícil para o papel e deixando os investidores a ponderar um negócio lucrativo contra uma trajetória de crescimento desacelerada. As ações já haviam perdido cerca de 27% no ano antes do anúncio, e os resultados confirmaram uma empresa altamente geradora de caixa que ainda não oferece segurança de que seus problemas de crescimento estão diminuindo. A reação refletiu decepção, e não alarme com a saúde financeira da empresa.
A receita do terceiro trimestre aumentou 11.8% para $12.87 bilhões, enquanto o lucro líquido subiu 44% para $3.66 bilhões, ambos os números apontando para um negócio que ainda segue composto mesmo com a moderação do ritmo de expansão. O lucro de 87 centavos por ação superou a expectativa de 82 centavos, e a receita acompanhou amplamente as projeções, de modo que o trimestre foi uma clara vitória operacional. O detalhe é que o crescimento foi o mais lento em quase três anos, o que manteve o foco no momento em vez da rentabilidade, porque uma empresa avaliada por sua expansão futura não pode se dar ao luxo de ver essa expansão desacelerar sem uma explicação clara de como ela vai retomar.
A projeção do quarto trimestre decepcionou tanto em vendas quanto em lucro, o detalhe que acabou movendo as ações. A Netflix espera uma receita de $13.44 bilhões, contra estimativas do mercado de $13.51 bilhões, com lucro de 67 centavos por ação frente aos 73 centavos esperados, uma queda no resultado final consideravelmente maior em termos percentuais do que a diferença na receita. Essa combinação sobrepujou quase inteiramente o resultado acima do esperado no trimestre, já que os investidores procuravam evidências de que o negócio podia acelerar no ano que vem em vez de continuar desacelerando.
A Netflix cortou sua projeção de receita de publicidade de $3 bilhões para $2.7 bilhões, uma redução de 10% que cai diretamente sobre a parte da história em que os investidores contavam para o crescimento futuro. A gestão atribuiu a culpa a um lançamento mais lento do que o esperado de alguns recursos de publicidade, o que sugere que o problema é de execução e não de demanda, já que o público e o ambiente de preços não se deterioraram de forma óbvia. O corte importa porque a publicidade deveria se tornar um segundo motor de crescimento capaz de reduzir, com o tempo, a dependência da empresa em relação à receita de assinaturas, e seu desempenho abaixo do esperado deixa o negócio de assinaturas carregando o peso sozinho. Os investidores vão observar de perto sinais de que a queda seja temporária.
O resultado acima das expectativas também se beneficiou do momento dos gastos, um detalhe que costuma se perder na reação às manchetes, mas merece escrutínio. A rentabilidade operacional atingiu 34.6%, contra 28.2% um ano antes, em parte porque os custos chegaram mais tarde do que o esperado, e não porque a base de custos subjacente encolheu de forma significativa. A projeção para o último trimestre aponta para 26%, incluindo um impacto de 1.2 ponto percentual de reduções no quadro de funcionários, o que indica que alguns gastos adiados do terceiro trimestre vão chegar com força total mais adiante. Portanto, parte da força do trimestre reflete quando os gastos são reconhecidos, e não uma melhora permanente na rentabilidade.
A perspectiva anual mais ampla permanece comparativamente estável, e essa estabilidade é a principal razão de as ações terem caído em vez de despencado. A Netflix espera $51.1 bilhões em receita, representando 13% de crescimento, e uma taxa de rentabilidade operacional de 31.5%, ambos descrevendo um negócio grande e bem administrado, e não um em dificuldades. A receita de assinaturas superou as expectativas, amortecendo a queda da publicidade e mostrando que o produto principal continua atraindo e retendo assinantes pagantes. A preocupação do mercado é saber se esses números anuais sólidos oferecem uma base para um crescimento mais rápido ou simplesmente confirmam um negócio que se acomodou em uma trajetória mais lenta.
A geração de caixa continua substancial, embora sua projeção tenha recuado levemente, e a redução é modesta o suficiente para não justificar, por si só, a dimensão do movimento no preço das ações. O fluxo de caixa livre trimestral atingiu aproximadamente $2.9 bilhões, e a Netflix reduziu sua projeção anual de $12.5 bilhões para $12 bilhões, principalmente por causa de uma transação imobiliária esperada no quarto trimestre que antecipa o gasto, em vez de sinalizar qualquer deterioração do negócio subjacente. A redução é pequena em relação à geração de caixa total da empresa, mas remove uma fonte de apoio exatamente no momento em que a história de crescimento precisa de ajuda.
O balanço vem após cerca de 1,000 demissões, equivalentes a 6% da força de trabalho, e mudanças no topo do negócio de programação que sugerem que a gestão está pressionando por uma abordagem diferente para o conteúdo. O executivo Peter Rice, ex-Disney e ex-Fox, está substituindo Bela Bajaria, enquanto o chefe de cinema, Dan Lin, está deixando o cargo, e a reformulação eleva as expectativas por uma estratégia de conteúdo mais eficaz depois que vários lançamentos de grande destaque não geraram a audiência que seus orçamentos implicavam. Mudanças de liderança dessa escala normalmente levam vários trimestres para mostrar resultados, porque o catálogo já em produção reflete decisões tomadas muito antes de a nova equipe chegar.
O engajamento continua sendo um ponto de pressão importante, e é provavelmente o número mais significativo de todo o balanço, porque está a montante de todas as partes do modelo. A Netflix registrou 97 bilhões de horas de exibição no primeiro semestre, alta de apenas 2% em relação a um ano antes, o que significa que o público está crescendo apenas marginalmente mesmo com a expansão da base de assinantes. O crescimento da audiência é fundamental para a retenção de assinantes e para a oportunidade de publicidade: atrair assinantes pagantes é valioso, mas os anunciantes também precisam que esses assinantes passem tempo assistindo para que o negócio de anúncios alcance seu potencial, e uma audiência estagnada limita o poder de precificação que a publicidade poderá comandar no futuro. A empresa argumenta que o engajamento por assinante é saudável, mas o número agregado é o que os anunciantes medem, e um aumento de um dígito deixa pouco espaço para construir a receita de publicidade que a empresa projetava.
A gestão está dando ênfase renovada a programas de televisão e filmes atraentes, ao lado de mais conteúdo licenciado, a resposta mais direta disponível para uma empresa cujo crescimento desacelerou porque seu conteúdo não está sendo assistido com a amplitude que seus números de público sugerem que deveria. As próximas evidências a observar são uma audiência mais forte, uma execução de publicidade melhor e se o quarto trimestre entrega contra a perspectiva revisada, porque essas são as variáveis que vão determinar se as ações conseguem se estabilizar. Os investidores vão querer ver o negócio de publicidade se estabilizar antes de reavaliar a ação pelo seu potencial de longo prazo, e até que isso aconteça, o ônus da prova recai sobre a gestão.
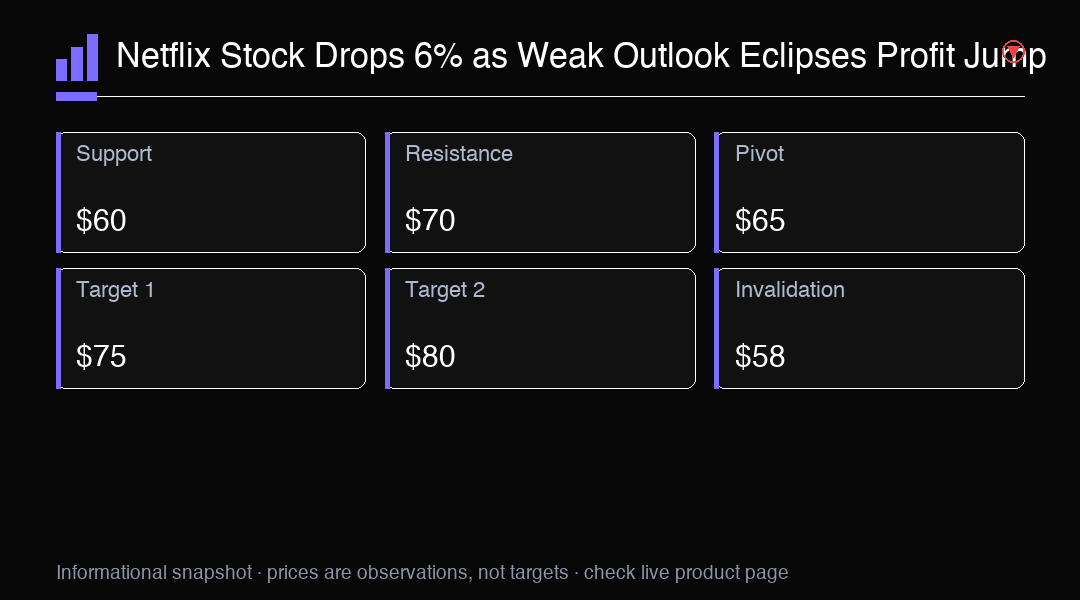
De uma perspectiva técnica, a Netflix se mantém acima de suas mínimas recentes, mas continua em uma clara tendência de baixa após a queda registrada este ano, e é esse o contexto em que todo lançamento futuro será julgado. Um rompimento decisivo acima da região próxima de setenta dólares poderia sinalizar que a pressão vendedora se esgotou, enquanto uma queda abaixo dos sessenta e poucos dólares poderia abrir a porta para um novo teste das mínimas do ano. O mercado de opções provavelmente vai precificar uma volatilidade elevada em torno do próximo evento de resultados, o que significa que as ações podem se mover com força em qualquer direção, dependendo de a projeção ser elevada ou cortada novamente.
No geral, a Netflix entregou um lucro acima das expectativas, mas uma projeção abaixo, e o mercado escolheu focar na perspectiva em vez do trimestre que acabava de ser divulgado. A empresa continua altamente geradora de caixa, com uma base de assinaturas forte e um público que poucos rivais conseguem igualar, mas o crescimento mais lento, uma projeção de publicidade mais fraca e um reset na liderança de conteúdo deixam as ações sem um catalisador claro no curto prazo. O próximo trimestre será um teste fundamental de se o negócio de publicidade consegue se recuperar e se o crescimento da audiência pode voltar a acelerar, e até que uma dessas duas coisas aconteça, o ônus da prova permanece sobre a gestão. Por enquanto, os resultados apontam para um negócio estável e lucrativo, e não para um negócio quebrado.
Perspectiva de trading
A Netflix caiu quase 6% para $64.60 após uma projeção trimestral abaixo das expectativas e um corte em sua projeção de publicidade para 2026. Suporte-chave em $60. Observe o crescimento da audiência e a execução da publicidade.