
As ações da Meta recuaram 0.6% para $705.44 na segunda-feira, ampliando a queda para quatro pregões consecutivos, mesmo com o Nasdaq Composite avançando 1.1% no mesmo dia. A divergência entre a ação individual e o índice de tecnologia mais amplo é a história que antecede o balanço de quarta-feira: os investidores estão dispostos a recompensar o índice pelo crescimento, mas ainda não estão dispostos a estender esse benefício a uma empresa que carrega um programa de investimentos pesado. O mercado quer provas de que esse gasto se converte em receita e fluxo de caixa, e o próximo catalisador chega após o fechamento na quarta-feira.
Os resultados do terceiro trimestre chegam na quarta-feira após o fechamento, com a teleconferência da diretoria marcada para 16h30 no horário do leste dos EUA e uma transmissão aberta a analistas e investidores. O consenso aponta receita de $63.3 bilhões, o que representa crescimento de cerca de 24% na base anual, um ritmo que confirmaria a Meta como uma das grandes empresas de tecnologia de mais rápido crescimento. O desdobramento mais importante é quanto desse crescimento chega ao lucro operacional e ao fluxo de caixa livre, porque a receita sozinha não resolve o debate de valuation que está em curso desde que os planos de investimento foram apresentados pela primeira vez.
A Morgan Stanley ofereceu uma avaliação mais otimista, elevando seu preço-alvo para $820, contra $775, mantendo a recomendação de Overweight (acima do peso) para as ações. A tese do banco combina a melhora nos retornos de publicidade com o potencial de receita de assinaturas do Muse e de IA para empresas, que o banco vê como uma oportunidade significativa de longo prazo, e não como um motor de curto prazo. A revisão importa porque mostra que pelo menos parte do lado de vendas (sell-side) ainda acredita que o crescimento consegue absorver o gasto, uma visão que os números de quarta-feira vão reforçar ou contestar.
A Meta apresentou o Muse Wonder e o Muse Wonder Full em 12 de outubro, descrevendo-os como seus modelos mais capazes para tarefas pessoais e profissionais. O momento do lançamento é o detalhe crítico: o Wonder chegou depois do fechamento do terceiro trimestre, então a receita reportada na quarta-feira não consegue capturar seu desempenho comercial, e a primeira leitura sobre a adoção terá de vir dos comentários da diretoria. Isso torna a própria teleconferência tão importante quanto os números, principalmente para investidores tentando avaliar se os novos modelos conseguem passar de anúncios de produto para receita recorrente de assinaturas.
Os comentários da diretoria sobre adoção, assinaturas e a perspectiva do quarto trimestre serão especialmente úteis para investidores tentando avaliar se o movimento de IA pode se traduzir em crescimento de receita duradouro. A empresa investiu pesado na plataforma, e os traders querem ver evidências de que esse gasto está gerando retornos, e não apenas elevando custos. Fique atento a qualquer detalhe sobre preços, adesão por parte de empresas e o ritmo em que clientes corporativos estão convertendo testes em planos pagos, porque esses detalhes importam mais para a narrativa do que mais um resultado de receita acima do esperado.
A estratégia mais ampla inclui o Muse Charm, um dispositivo de voz de bolso, e a integração com óculos de IA, ambos ampliando o alcance da Meta para além do negócio central de publicidade. Essas iniciativas expandem a presença da empresa para novas categorias de hardware e assinaturas que podem diversificar a receita ao longo do tempo, reduzindo a dependência de uma única fonte de renda. Se elas se tornarão contribuintes relevantes é uma pergunta para 2027 em diante, mas já fazem parte da história pelos quais os investidores pagam ao avaliar a empresa hoje.
A orientação de gastos de capital da Meta para 2026 é de $130 bilhões a $145 bilhões, incluindo pagamentos de principal de arrendamentos mercantis (finance leases), uma faixa que dimensiona a escala do compromisso. Observe se essa faixa se mantém na quarta-feira e o que a diretoria sinaliza para 2027, porque a trajetória dos gastos vai moldar a narrativa de investimento por meses, e não por dias. Uma confirmação sugeriria disciplina, enquanto qualquer desvio para cima traria novas perguntas sobre por quanto tempo a expansão de infraestrutura pode rodar antes de os retornos aparecerem nos números reportados.
Os gastos com servidores e data centers constroem capacidade, enquanto a depreciação e as despesas operacionais continuam afetando os resultados muito tempo depois de as compras iniciais serem feitas. Esse atraso é a razão mecânica pela qual o impacto nos resultados da expansão de infraestrutura continua crescendo mesmo com o balanço patrimonial absorvendo o custo inicial. Os investidores estão focados em saber se essa expansão está gerando retornos ou apenas pesando no resultado final, e a teleconferência de quarta-feira deve trazer alguma clareza sobre o prazo que a diretoria espera antes que os dois voltem ao equilíbrio.
No trimestre passado, a publicidade gerou $59.4 bilhões dos $60.8 bilhões de receita trimestral da Meta, tornando-se o negócio que hoje financia toda a expansão. Essa concentração é o risco estrutural central da história: a empresa está pedindo aos investidores que financiem um programa de infraestrutura de vários anos a partir de uma base de publicidade exposta ao ciclo econômico. Qualquer desaceleração nos gastos com publicidade limitaria a capacidade da empresa de financiar suas ambições de IA sem recorrer a financiamento externo, razão pela qual a saúde do negócio central importa tanto quanto os lançamentos de novos produtos.
Talvez a combinação mais útil seja publicidade resiliente, monetização mais clara do Muse e gastos sustentados por um fluxo de caixa em melhora, tudo entregue junto, e não em partes. Essa mistura tranquilizaria os investidores ao mostrar que a Meta consegue crescer sem sacrificar a rentabilidade, que é a pergunta central que antecede o balanço e a que tem mantido as ações em desvantagem em relação à recuperação mais ampla do setor de tecnologia. Os investidores não precisam de perfeição; precisam de um caminho crível, e as evidências dele estão espalhadas pela demonstração do resultado, pela demonstração do fluxo de caixa e pela teleconferência.
O mercado de opções precifica um movimento relevante em torno do evento de resultados, refletindo a incerteza sobre como o mercado vai reagir aos números. Os traders estão se posicionando para um movimento potencialmente forte em qualquer direção, dependendo de se os números e a orientação atendem às expectativas. Esse movimento implícito deve ser lido como uma medida de volatilidade, e não como uma previsão de direção, e sugere que o balanço pode ser um catalisador para uma tendência sustentada nas semanas seguintes, e não apenas uma reação de um dia.
No geral, a Meta chega ao balanço de quarta-feira em uma encruzilhada. A ação tem ficado para trás em relação à recuperação mais ampla do setor de tecnologia, e os investidores buscam evidências de que o ciclo de investimento em IA pode gerar retornos, e não apenas consumir capital. A capacidade da empresa de demonstrar progresso em monetização e fluxo de caixa provavelmente vai determinar a direção da ação nas próximas semanas, e o comportamento do preço imediatamente após o balanço deve ser tratado como o veredito do mercado sobre se a diretoria fez esse caso de forma convincente. O próprio balanço dificilmente vai encerrar o debate, mas vai ditar o tom.
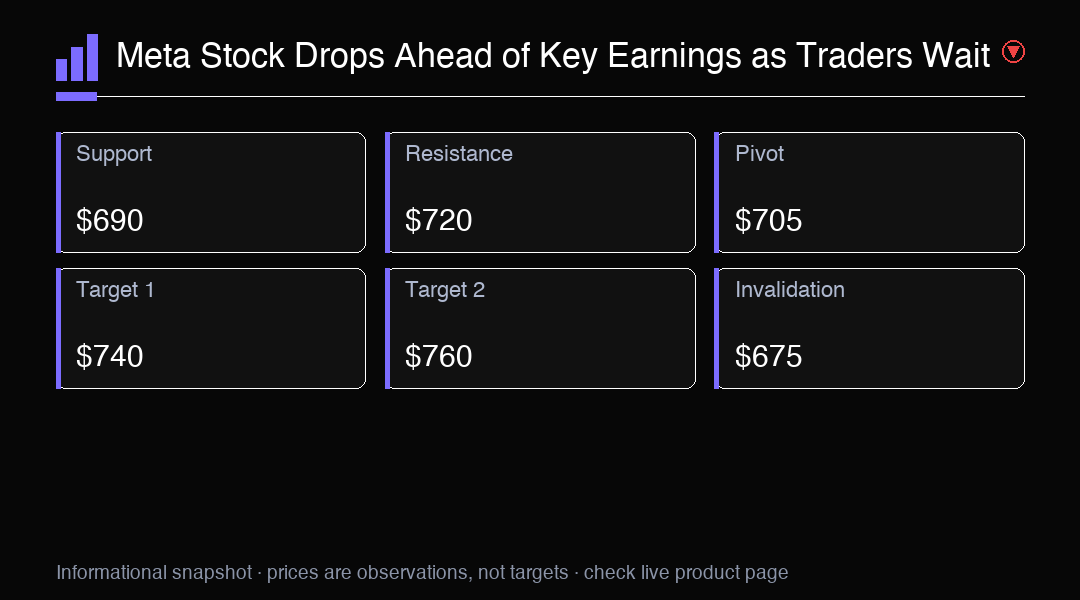
Perspectiva de trading
A ação da Meta recuou 0.6% para $705.44 antes dos resultados do terceiro trimestre na quarta-feira, ficando para trás da recuperação do Nasdaq. Resistência importante em $720. Observe os resultados e a orientação para definir a direção.