

O S&P 500 apagou perdas e fechou em alta de 0.3% na quinta-feira após o presidente do Federal Reserve, Kevin Warsh, dizer que a tecnologia de inteligência artificial é um grande benefício para a economia dos EUA. Os comentários ajudaram a aliviar preocupações de que os investimentos em IA podem não gerar retornos tão rapidamente quanto o esperado, impulsionando uma recuperação nas ações de tecnologia. As observações de Warsh chegaram em um momento crítico para o sentimento do mercado. Após semanas de ansiedade sobre se o gasto de capital com inteligência artificial poderia gerar retornos significativos, o endosso do presidente do Fed forneceu aos investidores institucionais cobertura fundamental para reconstruir a exposição. O momento se mostrou especialmente significativo dado o recente episódio de realização de lucros em nomes de tecnologia de megacap. Para os traders que navegam pelo cenário atual, a mensagem de Washington é clara: os formuladores de políticas veem a IA não como uma bolha especulativa, mas como um genuíno catalisador de produtividade capaz de remodelar o potencial de produção em múltiplos setores.
Falando em Bangkok, Warsh disse que está vendo um crescimento econômico estrutural nos EUA impulsionado pela adoção da IA. Os traders reduziram as apostas de um aumento da taxa de juros e o dólar caiu. Os futuros do índice Nasdaq 100 subiram até 0.2% após os comentários, tendo antes caído até 0.5%. A mudança nas expectativas de juros foi imediata e pronunciada. Os futuros de taxas de juros se ajustaram rapidamente para refletir uma menor probabilidade de aperto adicional, com a probabilidade implícita de um aumento na próxima reunião caindo acentuadamente. O dólar se amoleceu nos principais pares, fornecendo suporte adicional para ativos de risco denominados em moeda norte-americana. Os rendimentos dos títulos também caíram levemente, aliviando a pressão de avaliação que havia pesado sobre setores orientados para o crescimento. Os participantes do mercado interpretaram os comentários de Bangkok como um sinal de que o Fed está cada vez mais confortável com a postura política atual, reduzindo o risco de aperto prematuro que assombrava as ações desde o final de setembro.
A recuperação veio após uma venda alimentada por chips no início da semana que havia levado o Russell 2000 para o território de correção. As previsões otimistas da Micron Technology e um relatório de inflação benigno ajudaram o índice S&P 500 e o Nasdaq, com peso em tecnologia, a reverter as perdas semanais. O S&P 500 está agora em alta de mais de 15% no ano. O setor de chips havia sofrido intensa pressão à medida que os investidores se afastavam de nomes adjacentes à IA em meio a medos de uma correção de estoque. No entanto, os resultados da Micron demonstraram que a demanda por memória de alta largura de banda e encapsulamento avançado de semicondutores permanece robusta. A queda do Russell 2000 para o território de correção havia levantado preocupações sobre um enfraquecimento mais amplo na economia dos EUA. No entanto, a capacidade do S&P 500 de se recuperar sugere que a tecnologia de grande capitalização continua a impulsionar o desempenho do índice, mesmo enquanto empresas menores lutam com custos de empréstimo mais altos. A divergência ressalta o risco de concentração inerentes aos índices ponderados por capitalização.
As ações asiáticas estavam prontas para se recuperar na sexta-feira após compradores de quedas impulsionarem uma recuperação em Wall Street. Os futuros de índices de ações para Japão, Coreia do Sul e Austrália apontavam ganhos na abertura. O índice MSCI Asia Pacific avançou 1.5%, enquanto o Kospi da Coreia do Sul ganhou 3.6%. A força sincronizada nos mercados asiáticos refletiu uma crescente confiança de que o pior da venda relacionada à IA pode estar atrás de nós. Os exportadores japoneses se beneficiaram de um iene mais fraco, enquanto nomes de semicondutores sul-coreanos subiram com base nas perspectivas fortes da Micron. As ações de mineração australianas também contribuíram para o avanço à medida que os preços das commodities se firmaram. A amplitude da recuperação sugeriu que os investidores institucionais não estavam apenas manchetes de negociação, mas realmente reposicionando portfólios para um novo ciclo de lucros impulsionado pela IA. Para os investidores regionais, a questão-chave é se a recuperação pode sustentar o impulso uma vez que o entusiasmo inicial desaparece.
Os comentários anteriores do Secretário do Tesouro Bessent sobre intervenção no mercado de títulos haviam inicialmente elevado as ações, mas os ganhos desapareceram à medida que os traders se concentravam nos dados de inflação. No entanto, os comentários mais recentes de Warsh forneceram um catalisador mais duradouro, sugerindo que o Fed vê a IA como um impulsionador de produtividade e não como um risco de inflação. A distinção entre esses dois motores é fundamental para entender a trajetória do mercado. As observações de Bessent sobre intervenção abordaram preocupações com a estabilidade financeira, mas pouco fizeram para alterar a perspectiva fundamental de lucros. Os comentários de Warsh sobre a IA, por outro lado, abordaram diretamente o debate de valuation que domina os mercados de ações há meses. Ao enquadrar a IA como uma força deflacionária por meio de produtividade aprimorada, ele efetivamente neutralizou um dos argumentos de baixa mais persistentes. Essa reestruturação pode ter implicações duradouras para a rotação setorial, pois os investidores podem agora estar mais dispostos a pagar mais por empresas que demonstram crescimento claro de receita relacionado à IA. A resposta positiva do mercado sugere que essa mudança narrativa já está em andamento.
Os volumes de negociação devem permanecer leves nesta semana, com o mercado de ações dos EUA fechando às 13:00 ET na quarta-feira e fechado na quinta-feira pelo feriado. O otimismo em torno da IA, uma economia dos EUA resiliente e a flexibilização da política monetária colocaram os três principais índices no caminho para seu terceiro ano consecutivo de ganhos. Volumes finos podem amplificar os movimentos de preços, significando que até fluxos modestos podem ter um impacto desproporcional nos níveis dos índices. A combinação de liquidez reduzida e sentimento positivo cria condições para movimentos potencialmente voláteis. Historicamente, semanas encurtadas por feriados tendem a favorecer os touros, pois os investidores institucionais preferem não manter grandes posições durante pausas prolongadas. A configuração atual, com o S&P 500 se aproximando da resistência e o sentimento melhorando, sugere que o caminho de menor resistência pode ser mais alto. No entanto, os traders devem permanecer conscientes de que os rallies de baixo volume geralmente carecem de convicção. O verdadeiro teste virá quando os volumes retornarem aos níveis normais.
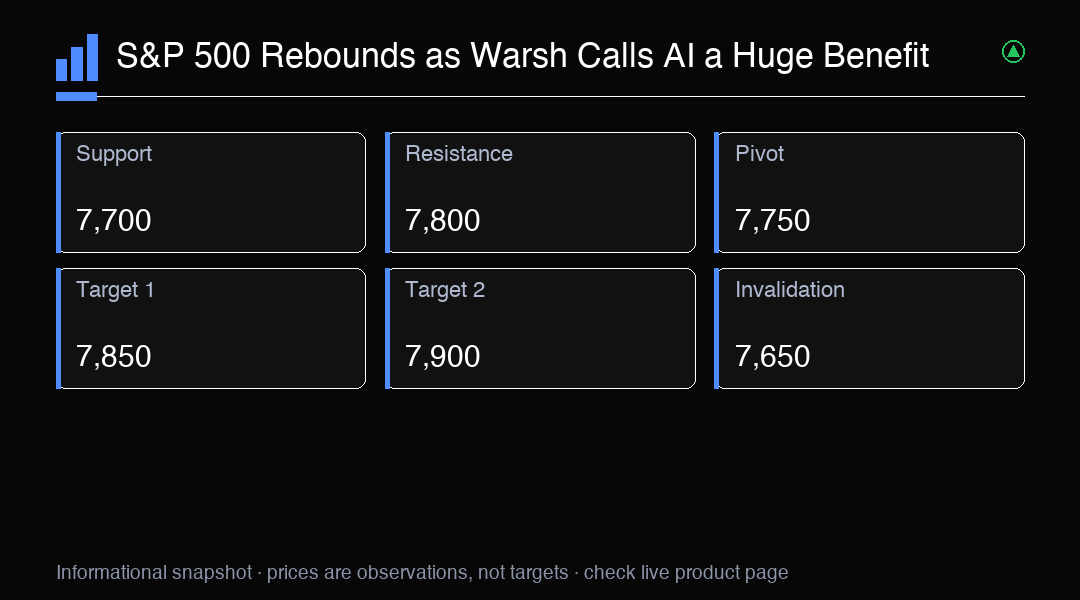
Analistas observam que o S&P 500 está agora testando a resistência chave em 7,800. Um rompimento acima desse nível poderia abrir a porta para um novo teste da máxima histórica perto de 7,850. O suporte está em 7,700, que se manteve em várias ocasiões esta semana. O quadro técnico sugere que o índice está se consolidando em um estreitamento de faixa, com cada queda sucessiva sendo comprada de forma mais agressiva. Os padrões de volume indicam forte interesse institucional nos níveis atuais, com atividade de negociação em bloco aumentando durante os pullbacks. A força relativa dos setores de tecnologia e serviços de comunicação foi fundamental para manter o índice acima das principais médias móveis. De uma perspectiva de posicionamento, há evidências de que estratégias sistemáticas têm adicionado exposição durante as quedas, o que poderia acelerar qualquer movimento acima da resistência. O nível de 7,800 representa não apenas uma barreira psicológica, mas também um limite gama significativo acima do qual os fluxos de hedge relacionados a opções poderiam se tornar favoráveis.
As ações de chips lideraram a recuperação, com o Índice de Semicondutores da Filadélfia subindo 2.1%. A Micron disparou 8.7% após suas previsões otimistas, enquanto a Nvidia adicionou 1.2% e a Marvell ganhou 3.4%. Os ganhos marcaram uma reversão acentuada da venda anterior. Os investidores de semicondutores têm sido particularmente sensíveis a quaisquer sinais de fraqueza na demanda, dadas as avaliações elevadas do setor e os maciços compromissos de gastos de capital de provedores de nuvem em hyperscale. A perspectiva da Micron forneceu garantias de que a construção da infraestrutura de IA permanece no caminho certo e que o poder de precificação da memória persiste no próximo ano. A amplitude do rally de chips se estendeu além dos maiores nomes, com empresas menores de equipamentos de semicondutores e software de design também registrando ganhos sólidos. Isso sugere que o mercado está precificando uma ampliação do universo de beneficiários da IA, em vez de concentrar os ganhos em um punhado de nomes megacap. Para os traders, a liderança de semicondutores permanece crítica para qualquer rally de ações sustentável.
Além dos chips, outras ações de tecnologia também subiram. A Apple subiu 1.1% e a Tesla ganhou 0.8%, enquanto a Oracle recuperou 4.2% e a Dell adicionou 3.8%. O rally de base ampla sugere que os investidores estão recuperando a confiança no trade da IA após o recente episódio de realização de lucros. A recuperação da Oracle é particularmente notável, dados os agressivos compromissos de infraestrutura de IA da empresa e o ceticismo anterior do mercado sobre sua capacidade de monetizar esses investimentos. Os ganhos da Dell refletem a crescente demanda por servidores otimizados para IA e ciclos de renovação de hardware corporativo. A participação de empresas de plataforma megacap ao lado de fabricantes de chips indica que a tese de investimento em IA está se expandindo para além do hardware de semicondutores, incluindo infraestrutura em nuvem, aplicações de software e recursos de IA voltados ao consumidor. Essa participação ampliada é essencial para um rally duradouro, pois a liderança estreita tende a ser mais vulnerável a mudanças repentinas de sentimento. Analistas estão observando se essa amplitude pode se sustentar uma vez que a euforia inicial após os comentários diminua.
Olhando para a frente, os investidores aguardam dados econômicos importantes no final desta semana, incluindo o índice de preços ao produtor e as vendas no varejo. Quaisquer sinais de resfriamento da inflação podem aliviar ainda mais a pressão sobre as taxas e apoiar as ações. Por outro lado, uma leitura quente poderia reacender preocupações com o tom hawkish do Fed. O índice de preços ao produtor é particularmente relevante dado a recente ênfase do Fed nas pressões inflacionárias em pipeline e sua potencial transmissão aos preços ao consumidor. Uma leitura mais branda validaria a expectativa do mercado de que a postura política atual é suficientemente restritiva para trazer a inflação de volta à meta sem aperto adicional. Os dados de vendas no varejo fornecerão informações sobre a saúde do consumidor dos EUA, que permaneceu surpreendentemente resiliente apesar dos custos de empréstimo elevados. O mercado de trabalho mostrou sinais iniciais de resfriamento, mas o gasto do consumidor se manteve. Juntos, esses pontos de dados ajudarão a determinar se a narrativa otimista do mercado impulsionada pela IA pode coexistir com a realidade macroeconômica.
O posicionamento do mercado de opções sugere que os investidores institucionais têm se ativamente protegido contra o risco de queda enquanto mantêm exposição ascendente. A relação put-call do S&P 500 diminuiu notavelmente esta semana, indicando demanda reduzida para puts protetores em relação a calls otimistas. A volatilidade implícita se comprimiu nos principais índices, com o VIX caindo para seu nível mais baixo desde o início de setembro. Esse declínio nas expectativas de volatilidade é consistente com a visão de que o risco imediato de uma queda acentuada diminuiu. No entanto, alguns estrategistas alertam que a volatilidade em queda pode criar complacência e deixar os portfólios vulneráveis a choques repentinos. O skew nas opções do S&P 500 permanece inclinado para puts, sugerindo que a demanda de proteção contra riscos de cauda persiste, apesar da perspectiva de curto prazo mais benigna. Para os traders direcionais, o cenário atual de opções favorece estratégias que se beneficiam da decadência temporal e da maior compressão da volatilidade, desde que nenhuma surpresa macroeconômica adversa surja.
No geral, o mercado parece estar se estabilizando após a volatilidade recente. Os comentários de Warsh forneceram um catalisador de curto prazo, mas os ganhos sustentados provavelmente exigirão confirmação de que os investimentos em IA estão se traduzindo em crescimento de lucros corporativos. Os próximos trimestres serão decisivos para determinar se o ciclo de investimento em IA pode cumprir sua promessa de produtividade aprimorada e crescimento de receita. Empresas que comprometeram bilhões em infraestrutura de IA precisarão demonstrar retornos mensuráveis sobre esses investimentos, ou correrão o risco de uma nova onda de ceticismo dos investidores. A evolução da postura do Fed sobre a IA como um impulsionador de produtividade e não como um risco de inflação representa uma mudança narrativa significativa que pode apoiar avaliações mais altas no médio prazo. No entanto, os mercados são prospectivos, e muito desse otimismo já pode estar precificado. Os traders devem se concentrar nos próximos lucros como o próximo catalisador importante, com atenção às orientações de gastos de capital e ao progresso da monetização da IA.
Perspectiva de trading
O S&P 500 está se recuperando após os comentários de Warsh sobre a IA terem amenizado as preocupações com a taxa do Fed. Resistência chave em 7,800. Observe os dados de PPI para direção.