

O S&P 500 caiu 1.1% na quarta-feira, à medida que a venda liderada pela tecnologia se aprofundava em Wall Street, com ações de chips em queda e o mercado mais amplo cedendo os ganhos do início da sessão. A queda estendeu um movimento de venda que eliminou bilhões do setor nesta semana, à medida que os investidores reavaliavam a sustentabilidade do rali impulsionado pela IA que dominou os mercados de ações por grande parte de 2026. O volume de negociação foi notavelmente mais pesado do que as médias recentes, com mais de 51,670.10 ações mudando de mãos apenas no índice de referência, refletindo a intensidade do reposicionamento institucional em andamento. O humor nas mesas de negociação mudou de otimismo cauteloso para defensividade total no espaço de uma única sessão, à medida que os traders se apressavam para reduzir a exposição às posições mais concorridas do mercado.
O Nasdaq 100 sofreu sua maior queda de um único dia desde o final de julho, caindo 2.1% à medida que os traders se afastaram de nomes de megacap de tecnologia. O Russell 2000 entrou em correção, caindo 11% de seu pico recente, à medida que small caps sensíveis às taxas foram as mais afetadas pela venda. A divergência entre o desempenho de large-cap e small-cap destacou a amplitude da aversão ao risco que varre os mercados, com mais de 22% dos constituintes do S&P 500 negociando abaixo de suas médias móveis de 50 dias no fechamento. Nomes adjacentes a semicondutores, que haviam sido os melhores performers no ano, viram algumas das maiores saídas de recursos, à medida que os investidores questionavam se o ritmo de gastos de capital em infraestrutura de IA poderia ser mantido nos níveis atuais. O índice de volatilidade VIX saltou mais de 15% intradia antes de se estabilizar em um nível elevado, sinalizando que os participantes do mercado de opções estavam se preparando para turbulência contínua.
A venda foi desencadeada por dados de inflação dos EUA mais quentes do que o esperado, divulgados na quarta-feira de manhã. O índice de preços ao consumidor subiu 3.7% ao ano em setembro, seu nível mais alto em quatro meses e acima das expectativas do mercado de 3.6%. A inflação core mensal acelerou para 0.2%, mantendo pressão sobre o Federal Reserve para manter sua postura política restritiva. A medida super core, que exclui alimentos, energia e habitação, também registrou um aumento inesperado, rodando a uma taxa anualizada de mais de 3% e confundindo as esperanças de que as tendências desinflacionárias estivessem firmemente enraizadas. Os mercados de títulos reagiram rapidamente, com os rendimentos dos títulos do Tesouro de 2 e 10 anos subindo à medida que os traders precificaram uma visão mais contracionista do banco central.
Os traders agora estão precificando uma maior probabilidade de aumentos adicionais de juros pelo Federal Reserve. Os contratos futuros de fundos federais mostram 65% de chance de outro aumento de 25 pontos-base na reunião de novembro, acima dos 40% antes dos dados de inflação. O dólar se fortaleceu contra as principais moedas à medida que os rendimentos dos títulos do Tesouro de 10 anos subiram para 4.85%. O dólar ganhou mais de 0.9% contra uma cesta de moedas, com movimentos particularmente acentuados contra o iene e o euro, à medida que os diferenciais de taxas de juros se ampliaram em favor dos ativos dos EUA. Estrategistas de mercado notaram que a reprecificação foi uma das mais agressivas vistas este ano, com as chances de um aumento em dezembro também subindo de níveis desprezíveis para mais de 30% após a divulgação dos dados.
Ações de chips lideraram as quedas, com o Índice de Semicondutores da Filadélfia caindo 3.8%. A Nvidia caiu 3.2% para $221.30, enquanto a Micron deslizou 4.1% para $914.13 e a Marvell caiu 8.7% para $245.28. As perdas marcaram uma reversão acentuada dos fortes ganhos que essas ações haviam registrado nos últimos meses. Fabricantes de chips com exposição à demanda de data center e aceleroures de IA foram particularmente atingidos, à medida que os investidores se preocuparam com o cronograma para retornos sobre investimentos maciços em infraestrutura. Vários nomes de semicondutores que estavam negociando perto de altos históricos viram suas avaliações comprimirem em pontos percentuais de dois dígitos em questão de horas, eliminando semanas de ganhos em uma única sessão.
Analistas dizem que a venda reflete crescentes preocupações de que os investimentos em inteligência artificial podem não gerar retornos tão rapidamente quanto o esperado. O trade de IA foi um dos principais motores do rali de 2026, com ações de megacap de tecnologia representando uma parcela desproporcional dos ganhos do índice. Qualquer desfazer desse trade poderia ter efeitos amplificados no desempenho do mercado mais amplo. A concentração do S&P 500 em um punhado de nomes relacionados à IA significava que até mesmo modestos lucros poderiam desencadear quedas em cascata em todo o índice. Alguns estrategistas traçaram paralelos com a era da bolha pontocom, quando uma faixa estreita de ações de tecnologia representou a maioria dos ganhos do mercado antes de uma reversão abrupta.
Além dos chips, outras ações de tecnologia também vieram sob pressão. A Apple subiu 0.5% para $342.96, uma das poucas ganhadoras do setor, enquanto a Tesla caiu 2.2% para $367.16. A Oracle caiu 8.8% para $130.55 e a Dell deslizou 11.3% para $507.93, refletindo preocupações com os gastos corporativos em infraestrutura de IA. A fraqueza se estendeu por todo o cenário tecnológico, com provedores de computação em nuvem, fabricantes de software corporativo e empresas de cibersegurança registrando quedas de gravidades variáveis. Mesmo empresas com fortes resultados fundamentais não conseguiram escapar da pressão de venda mais ampla, à medida que os investidores reduziam indiscriminadamente a exposição ao setor.
Os comentários do Secretário do Tesouro Bessent sobre a intervenção no mercado de títulos adicionaram outra camada de incerteza. O Departamento do Tesouro anunciou que pelo menos dobraria sua recompra de títulos e notas no próximo trimestre, um esforço para conter os rendimentos crescentes em vencimentos de maior duração. A medida inicialmente elevou as ações, mas os ganhos desapareceram à medida que os traders se concentraram nos dados de inflação. Alguns participantes do mercado interpretaram a expansão da recompra como um reconhecimento implícito de que a política fiscal e a política monetária estão em rota de colisão, com o governo buscando manter os custos de empréstimo gerenciáveis enquanto o Fed aperta. O rendimento dos títulos do Tesouro de 30 anos permaneceu elevado, refletindo as preocupações dos investidores com a sustentabilidade das posições fiscais dos EUA.
Olhando para a frente, os investidores aguardam o relatório de inflação ao produtor de quinta-feira, que poderia fornecer mais pistas sobre o caminho do Fed. Dados de vendas no varejo e pedidos semanais de desemprego também serão divulgados. Relatórios de resultados da Charles Schwab, US Bancorp, Freeport-McMoRan, American Airlines e Snap são esperados mais tarde na semana. O índice de preços ao produtor deve mostrar um aumento modesto, mas qualquer surpresa positiva poderia reforçar a reprecificação contracionista já em andamento nos mercados de taxas. A atividade de opções sugere que os traders estão se posicionando para volatilidade contínua, com demanda elevada para proteção de put nos setores de tecnologia e financeiro até o final do mês.
Estrategistas de mercado notam que a venda atual está concentrada em setores sensíveis às taxas, com defensivas e pagadores de dividendos se mantendo relativamente bem. Serviços públicos e bens de consumo caíram menos de 0.5%, sugerindo que a rotação é sobre posicionamento e não um voo amplo de ações. Ações de saúde também superaram, beneficiando-se de suas características defensivas e da isolação relativa dos ganhos farmacêuticos das flutuações das taxas de juros. A divergência entre os estilos de growth e value foi notável, com fundos orientados para value vendo entradas modestas enquanto veículos focados em growth experimentaram saídas. Esse padrão é consistente com um mercado que está recalibrando expectativas e não precificando uma recessão.
Alguns investidores institucionais veem o pullback como uma oportunidade de compra, argumentando que os lucros corporativos permanecem sólidos e o crescimento econômico é resiliente. No entanto, a cautela permanece garantida dada a incerteza do Fed e o potencial para aumentos adicionais de juros. Vários grandes gestores de ativos vêm acumulando posições em pagadores de dividendos de alta qualidade e instrumentos de renda fixa de curta duração como um hedge contra a volatilidade contínua do mercado de ações. Private equity e venture capital com dry powder na linha lateral estão avaliando entradas seletivas no espaço de semicondutores, vendo o recente pullback como um ponto de entrada mais atraente do que as avaliações elevadas vistas no início do ano.
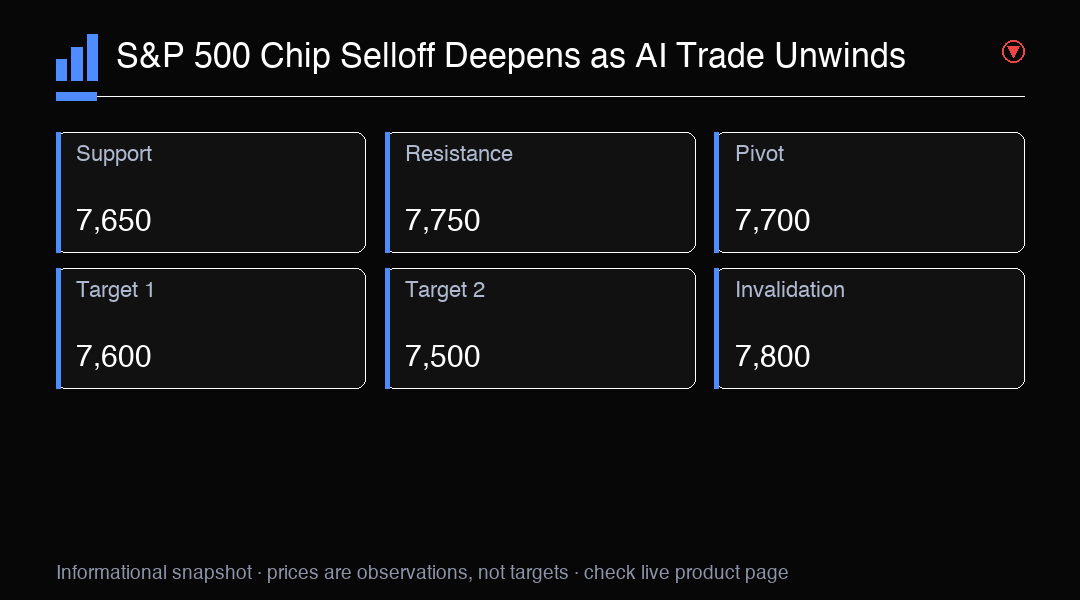
Por enquanto, o mercado provavelmente permanecerá volátil até que haja maior clareza sobre o caminho da política do Fed. O suporte chave para o S&P 500 está em 7,650, um nível que se manteve em várias ocasiões este ano. Uma quebra abaixo disso poderia sinalizar mais queda em direção a 7,500. Os técnicos também estão observando a média móvel de 200 dias, que atualmente está perto de 7,700 e representa um indicador crítico de tendência de longo prazo. Os padrões de volume sugerem que os investidores institucionais estão aguardando sinais mais definitivos antes de comprometer capital novo, com muitos mantendo níveis elevados de caixa até que o quadro macroeconômico se torne mais claro.
Perspectiva de trading
O S&P 500 está em uma tendência de curto prazo de baixa impulsionada pelo desfazer do setor de IA e preocupações com taxas do Fed. Suporte chave em 7,650. Observe os dados de PPI de quinta-feira para direção.