
Les actions de Netflix ont reculé de près de 6% à $64.60 après la clôture mardi, prolongeant une année difficile pour le titre et laissant les investisseurs peser une entreprise rentable contre une trajectoire de croissance ralentie. Les actions avaient déjà perdu environ 27% cette année avant l'annonce, et les résultats ont confirmé une société très génératrice de trésorerie qui n'offre toujours que peu de réassurance que ses problèmes de croissance s'apaisent. La réaction reflétait une déception plutôt qu'une alarme sur la santé financière de la société.
Le chiffre d'affaires du troisième trimestre a augmenté de 11.8% à $12.87 billion, tandis que le résultat net a progressé de 44% à $3.66 billion, deux chiffres qui pointent vers une entreprise qui continue de se composer même si son rythme d'expansion se modère. Les bénéfices de 87 cents par action ont dépassé les attentes de 82 cents, et le chiffre d'affaires a globalement correspondu aux prévisions, donc le trimestre était un dépassement opérationnel clair. Le problème est que la croissance a été la plus lente en près de trois ans, ce qui a maintenu l'attention sur la dynamique plutôt que sur la rentabilité, parce qu'une société valorisée sur son expansion future ne peut pas se permettre de voir cette expansion ralentir sans une explication claire sur la façon dont elle reprendra.
La prévision du quatrième trimestre a déçu à la fois sur les ventes et les bénéfices, le détail qui a finalement fait bouger les actions. Netflix attend un chiffre d'affaires de $13.44 billion contre $13.51 billion d'estimations de Wall Street, avec des bénéfices de 67 cents par action contre 73 cents attendus, un manque à gagner sur le résultat net considérablement plus important en pourcentage que le manque sur le chiffre d'affaires. Cette combinaison a presque entièrement surpassé le dépassement trimestriel, alors que les investisseurs cherchaient la preuve que l'entreprise pouvait accélérer vers l'année prochaine plutôt que continuer à ralentir.
Netflix a réduit sa prévision de revenus publicitaires à $2.7 billion contre $3 billion, une réduction de 10% qui tombe directement sur la partie de l'histoire sur laquelle les investisseurs comptaient pour la croissance future. La direction a invoqué un déploiement plus lent que prévu de certaines capacités publicitaires, ce qui suggère que le problème est l'exécution plutôt que la demande, puisque l'audience et l'environnement tarifaire ne se sont détériorés de manière évidente. Cette réduction compte parce que la publicité devait devenir un second moteur de croissance qui pourrait éventuellement réduire la dépendance de la société aux revenus d'abonnement, et sa sous-performance laisse l'activité d'abonnement porter le fardeau à elle seule. Les investisseurs surveilleront de près les signes que ce manque s'avère temporaire.
Le dépassement des bénéfices a également bénéficié du calendrier des dépenses, un détail qui se perd souvent dans la réaction au titre mais mérite un examen. La rentabilité opérationnelle a atteint 34.6%, contre 28.2% un an plus tôt, en partie parce que les coûts sont arrivés plus tard que prévu plutôt que parce que la base de coûts sous-jacente a diminué de manière significative. Les prévisions pour le dernier trimestre pointent vers 26%, incluant un impact de 1.2 point de pourcentage lié aux réductions d'effectifs, ce qui indique que certaines dépenses reportées hors du troisième trimestre arriveront avec toute leur force plus tard. Une partie de la solidité trimestrielle reflète donc le moment où les dépenses sont comptabilisées plutôt qu'une amélioration permanente de la rentabilité.
La perspective annuelle plus large reste comparativement stable, et cette stabilité est la principale raison pour laquelle les actions ont reculé plutôt que de s'effondrer. Netflix attend $51.1 billion de chiffre d'affaires, soit une croissance de 13%, et un taux de rentabilité opérationnelle de 31.5%, deux chiffres qui décrivent une grande entreprise bien gérée plutôt qu'une entreprise en difficulté. Les revenus d'abonnement ont dépassé ses attentes, amortissant le manque publicitaire et montrant que le produit de base continue d'attirer et de fidéliser des membres payants. La préoccupation du marché est de savoir si ces chiffres annuels solides fournissent une base pour une croissance plus rapide ou confirment simplement une entreprise installée dans une trajectoire plus lente.
La génération de trésorerie reste substantielle, bien que sa prévision ait légèrement baissé, et la réduction est suffisamment modeste pour ne pas à elle seule justifier l'ampleur du mouvement du cours. Le flux de trésorerie disponible trimestriel a atteint environ $2.9 billion, et Netflix a réduit sa projection annuelle à $12 billion contre $12.5 billion, principalement en raison d'une transaction immobilière attendue au quatrième trimestre qui avance les dépenses plutôt que de signaler une détérioration de l'activité sous-jacente. La réduction est faible par rapport à la génération de trésorerie globale de la société, mais elle supprime une source de soutien au moment exact où l'histoire de croissance a besoin d'aide.
Le rapport fait suite à environ 1,000 suppressions d'emplois, soit 6% des effectifs, et à des changements en haut de l'activité de programmation qui suggèrent que la direction pousse pour une approche différente du contenu. L'ancien dirigeant de Disney et Fox Peter Rice remplace Bela Bajaria, tandis que le responsable du cinéma Dan Lin part, et ce remaniement relève les attentes pour une stratégie de contenu plus efficace après que plusieurs sorties à fort profil n'ont pas généré le public que leurs budgets impliquaient. Les changements de direction de cette ampleur prennent généralement plusieurs trimestres pour montrer des résultats, parce que la programmation déjà en production reflète des décisions prises bien avant l'arrivée de la nouvelle équipe.
L'engagement reste un point de pression important, et c'est sans doute le chiffre le plus significatif de tout le rapport parce qu'il se situe en amont de chaque partie du modèle. Netflix a enregistré 97 milliards d'heures de visionnage au premier semestre, en hausse de seulement 2% par rapport à l'année précédente, soit une progression mensuelle inférieure à 0.6%, ce qui signifie que l'audience ne croît pratiquement pas alors que la base d'abonnés s'élargit. La croissance du visionnage est essentielle pour la fidélisation des abonnés et pour l'opportunité publicitaire: attirer des membres payants est précieux, mais les annonceurs ont aussi besoin que ces membres passent du temps à regarder pour que l'activité publicitaire atteigne son potentiel, et un visionnage plat limite le pouvoir de fixation des prix que la publicité peut éventuellement commander. La société a soutenu que l'engagement par membre est sain, mais le chiffre agrégé est celui que les annonceurs mesurent, et une hausse à un chiffre laisse peu de place pour construire les revenus publicitaires que la société avait projetés.
La direction met un accent renouvelé sur des séries et des films convaincants, aux côtés de plus de programmation sous licence, la réponse la plus directe disponible pour une société dont la croissance a ralenti parce que son contenu n'est pas regardé aussi largement que ses chiffres d'audience le suggèrent. La prochaine preuve à surveiller est un visionnage plus fort, une exécution publicitaire améliorée et si le quatrième trimestre livre par rapport à la perspective révisée, parce que ce sont les variables qui détermineront si les actions peuvent se stabiliser. Les investisseurs voudront voir l'activité publicitaire se stabiliser avant de revaloriser l'action sur son potentiel à long terme, et jusqu'à ce qu'elle le fasse, la charge de la preuve incombe à la direction.
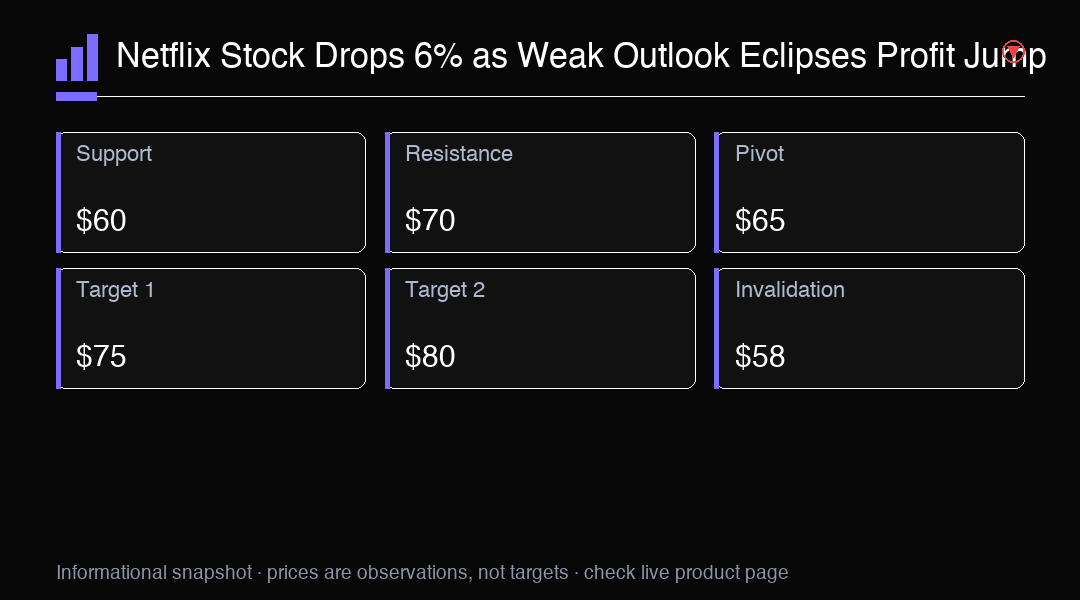
D'un point de vue technique, Netflix se maintient au-dessus de ses récents plus bas mais reste dans une nette tendance baissère après le déclin enregistré cette année, ce qui est le contexte dans lequel chaque publication future sera jugée. Une rupture décisive au-dessus de la zone proche de soixante-dix dollars pourrait signaler que la pression vendeuse est épuisée, tandis qu'une cassure sous les soixante et quelques dollars pourrait ouvrir la porte à un nouveau test des plus bas de l'année. Le marché des options devrait intégrer une volatilité élevée autour du prochain événement de résultats, ce qui signifie que les actions pourraient bouger fortement dans un sens ou dans l'autre selon que les prévisions sont relevées ou de nouveau réduites.
Dans l'ensemble, Netflix a livré un dépassement de bénéfices mais un manquement sur les prévisions, et le marché a choisi de se concentrer sur les perspectives plutôt que sur le trimestre qui venait d'être publié. La société reste très génératrice de trésorerie avec une base d'abonnés solide et une audience que peu de rivaux peuvent égaler, mais une croissance plus lente, une prévision publicitaire plus faible et une réinitialisation de la direction du contenu laissent les actions sans catalyseur clair à court terme. Le prochain trimestre sera un test clé de la capacité de l'activité publicitaire à se redresser et de la capacité de la croissance du visionnage à réaccélérer, et jusqu'à ce que l'une de ces deux choses se produise, la charge de la preuve reste sur la direction. Pour l'instant, les résultats pointent vers une entreprise stable et rentable plutôt que vers une entreprise en panne.
Analyse de trading
Netflix a reculé de près de 6% à $64.60 après un manquement sur la perspective du T4 et une réduction de sa prévision publicitaire 2026. Support clé à $60. Surveillez la croissance du visionnage et l'exécution publicitaire.