
Les futures S&P 500 ont peu varié en début de séance mardi, alors que les investisseurs attendaient les résultats de grandes entreprises technologiques et industrielles. Le rebond de lundi a apporté un peu de répit après la vente de la semaine dernière, mais les résultats doivent désormais donner aux acheteurs davantage de preuves que la croissance peut justifier des valorisations qui restent élevées par rapport aux standards historiques. Le marché cherche la confirmation que la rentabilité des entreprises peut suivre le rythme des attentes intégrées dans les cours actuels, et la vague de publications à venir sera un test critique de cette hypothèse.
Le S&P 500 a gagné 0.4% à 7,690.73 lundi, tandis que le Nasdaq Composite progressait de 1.1% à 26,430.89. Le Dow a glissé de 0.1%. Les indices haussiers ont surestimé l'ampleur du rebond : les baissiers restaient plus nombreux que les haussiers à la fois au NYSE et au Nasdaq, ce qui suggère que la hausse était plus étroite que ne le laissaient supposer les chiffres de une. La divergence entre les grands indices et l'ampleur réelle du marché est un rappel que le rebond s'est concentré sur une poignée de valeurs technologiques à grande capitalisation.
Amazon a bondi de 5% après que Morgan Stanley l'a désigné comme un choix privilégié et a relevé son objectif à $350 contre $335. Tesla a gagné 3.8%, tandis que Datadog a progressé de 5.4% après une révision à la hausse de Bernstein. Les gains sur des titres individuels suggèrent que les catalyseurs propres aux valeurs restaient un moteur dominant de la performance, plutôt qu'un changement généralisé du sentiment du marché. Les investisseurs récompensent les entreprises capables de démontrer un élan de bénéfices clair, tandis que celles aux perspectives moins certaines restent à la traîne.
CoreWeave a clôturé 0.4% plus bas malgré une révision à l'Achat de Goldman Sachs, ce qui suggère que les inquiétudes sur le financement restent difficiles à écarter. La divergence entre l'optimisme des analystes et l'action du cours souligne l'incertitude entourant le thème des infrastructures IA et sa capacité à générer des rendements, en particulier lorsque les coûts d'emprunt restent élevés. La performance du titre rappelle que les seules recommandations d'analystes ne suffisent pas à générer des gains durables lorsque l'économie sous-jacente d'une entreprise reste incertaine.
Hors technologie, Cleveland-Cliffs a bondi de 16% après des prévisions plus solides, incluant des attentes de plus de $4 milliards d'EBITDA ajusté l'année prochaine. Les perspectives des entreprises continuent de produire des mouvements substantiels à travers les secteurs, les résultats individuels générant de la dispersion sur le marché et récompensant les entreprises capables de démontrer un chemin crédible vers la rentabilité. La solidité du secteur industriel est un signal positif pour l'économie plus large, et les investisseurs surveillent les signes que le rebond s'élargit au-delà de la technologie.
Le Kospi sud-coréen a reculé d'environ 3.6%, le Nikkei japonais a perdu 1.5% et les actions d'Asie hors Japon ont décliné de 0.9%. Les futures européens se sont également affaiblis, avec les contrats Euro Stoxx 50 en baisse de 0.7%. Le recul mondial suggère que le rebond des actions américaines ne s'était pas encore traduit par un appétit pour le risque plus large, et les investisseurs restaient prudents sur la durabilité du rebond. La divergence entre les marchés américains et asiatiques rappelle que la perspective économique mondiale reste inégale, et tout signe de faiblesse en Asie pourrait peser sur le sentiment.
L'EUR/USD s'échangeait près de $1.1215, le GBP/USD autour de $1.3305 et l'USD/JPY près de 158.60 yens. La France restait une préoccupation : son écart de rendement à 10 ans par rapport à l'Allemagne s'est élargi de près de 10 points de base lundi à 147.3 points de base, reflétant une incertitude politique persistante et des inquiétudes budgétaires qui pourraient peser sur les actifs à risque européens. L'élargissement du spread rappelle que le risque politique peut avoir un impact significatif sur la valorisation du marché, et les investisseurs surveillent tout signe de détérioration supplémentaire de la perspective budgétaire française.
Le Brent restait près de 110 le baril alors que les marchés mettaient en balance une possible levée des sanctions russes et les risques sur l'offre au Moyen-Orient. Surveillez le roulement de contrat sur le WTI : le novembre expire aujourd'hui et s'échangeait près de $103, contre environ $98 pour décembre. Les prix de l'énergie restent un élément clé des anticipations d'inflation et de la rentabilité des entreprises, et toute hausse durable du brut pourrait compliquer la trajectoire de la banque centrale et peser sur les dépenses de consommation. La divergence entre Brent et WTI reflète également des différences dans la dynamique régionale de l'offre et de la demande.
L'or s'échangeait autour de $4,140 l'once, tandis que le Bitcoin s'assouplissait vers $81,500. Des rendements plus élevés restent un frein pour les métaux précieux car ils ne versent aucun intérêt. La faiblesse des métaux précieux et des cryptomonnaies suggère que l'appétit plus large pour les actifs à risque restait inégal, les investisseurs restant prudents sur la durabilité du rebond des actions. La force relative des actions par rapport à l'or et aux cryptomonnaies rappelle que l'attention du marché reste concentrée sur les attentes de croissance plutôt que sur la demande de valeurs refuges.
Le rendement du Treasury américain à 10 ans s'est maintenu près de 5.13%, gardant les coûts de financement au centre de l'attention. Même si la Fed laisse ses taux inchangés la semaine prochaine, des rendements de marché élevés peuvent freiner les dépenses et les valorisations. Le niveau des rendements est un facteur critique dans la capacité du marché des actions à soutenir son rebond, et toute hausse supplémentaire pourrait mettre sous pression les valeurs de croissance particulièrement sensibles aux changements du taux d'actualisation. Les investisseurs surveillent la courbe des taux à la recherche de signes de tension pouvant signaler un changement de la perspective économique.
SpaceX et Netflix publient après la clôture d'aujourd'hui. Les analystes attendent un bénéfice de SpaceX de 13 cents par action sur un chiffre d'affaires de $12.8 milliards. Le consensus Netflix est d'environ 82 cents sur $12.9 milliards. Surveillez les dépenses, la génération de trésorerie et les prévisions des deux entreprises, car leurs résultats fourniront des preuves importantes sur la santé du secteur technologique et la durabilité du cycle d'investissement actuel. Les rapports seront un test clé pour savoir si l'optimisme du marché sur l'IA et la croissance du streaming est justifié. GE Aerospace et General Motors publient avant l'ouverture américaine, offrant des preuves sur la demande industrielle et les dépenses de consommation. Meta et Tesla suivent mercredi. Leurs plans d'investissement aideront les investisseurs à évaluer si les dépenses en IA et en autonomie génèrent des progrès commerciaux assez rapidement pour soutenir l'expansion continue, ce qui est une question centrale pour le marché. Les résultats de ces entreprises donneront une image plus large de la santé de l'économie et de la durabilité de l'expansion actuelle.
GE Aerospace et General Motors publient avant l'ouverture américaine, offrant des preuves sur la demande industrielle et les dépenses de consommation. Meta et Tesla suivent mercredi. Leurs plans d'investissement aideront les investisseurs à évaluer si les dépenses en IA et en autonomie génèrent des progrès commerciaux assez rapidement pour soutenir l'expansion continue, ce qui est une question centrale pour le marché. Les résultats de ces entreprises donneront une image plus large de la santé de l'économie et de la durabilité de l'expansion actuelle.
Analyse de trading
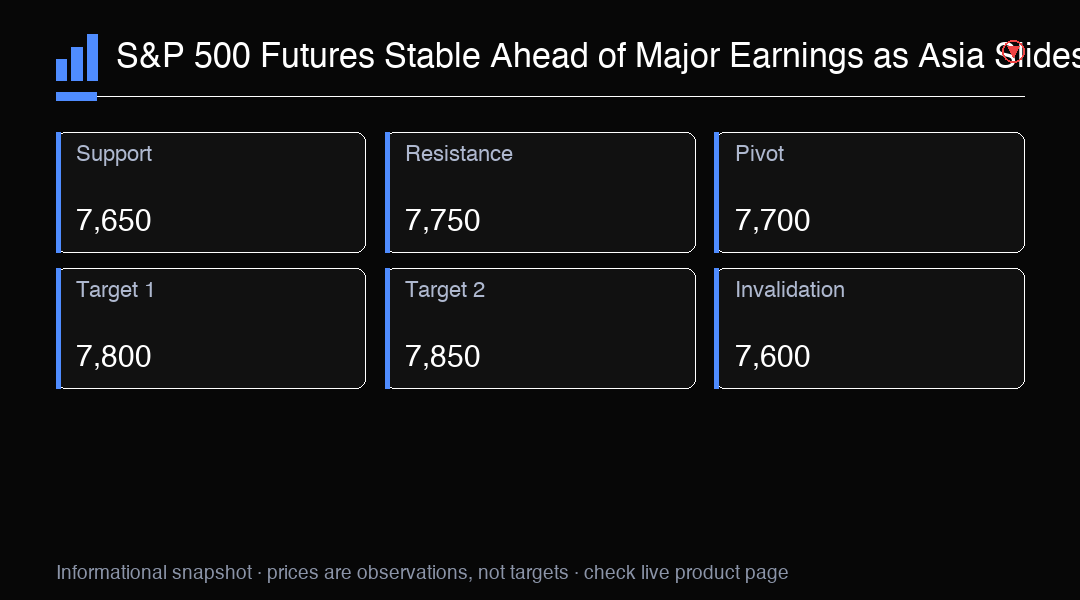
Les futures S&P 500 étaient stables à 7,690.73 avant les résultats technologiques majeurs. Support clé à 7,650. Surveillez les résultats et les données américaines pour la direction.