
Le Dow Jones Industrial Average a grimpé de 530 points, soit 1%, à 52,495.88 mardi, surperformant ses pairs et prolongeant une reprise qui a attiré un groupe beaucoup plus large d'actions. Le S&P 500 a gagné 0.3% à 7,712.57, tandis que le Nasdaq Composite a glissé de 0.02%, et la divergence entre le repère des valeurs établies et l'indice à dominante technologique a défini la séance. Les petites entreprises se sont jointes à la progression, avec le Russell 2000 en hausse d'environ 1.7%, et c'est ce genre d'ampleur que les stratèges recherchent lorsqu'ils distinguent une reprise durable d'un mouvement étroit porté par une poignée de grandes valeurs technologiques.
La santé a atteint un record alors que les investisseurs élargissaient leur exposition, avec les financières, les valeurs immobilières et les services publics progressant également dans une séance qui ressemblait plus à une rotation qu'à une course vers la sécurité. 3M, composante du Dow, a bondi de 5.8% après avoir élargi son partenariat de centres de données avec Amazon et relevé sa perspective de bénéfices, et l'ampleur du mouvement a montré que les nouvelles propres à une entreprise peuvent encore entraîner de fortes revalorisations même dans un marché porté par une large rotation sectorielle. Les banques ont bénéficié de la même réassurance, puisqu'un contexte de résultats plus stable tend à apaiser les inquiétudes sur la qualité des prêts et les rendements du capital, tandis que les valeurs immobilières et de services publics sensibles aux taux ont trouvé un soutien alors que le revenu actions paraissait plus attrayant par rapport aux alternatives.
L'Asie a prolongé la reprise mercredi, avec le Kospi sud-coréen en hausse d'environ 4%, le Nikkei japonais en progression de 1.3% et l'indice régional plus large hors Japon avançant de 1.5%, dans une séance qui reflétait le ton amélioré à New York. Les contrats à terme sur le S&P 500 ont ajouté environ 0.3% en début de séance, suggérant un certain prolongement de la large progression américaine de mardi plutôt qu'une poussée d'optimisme d'un jour qui s'estompe dès le début de la séance suivante. L'amélioration du sentiment asiatique a réduit l'une des principales sources de risque qui avait pesé sur les marchés mondiaux ces dernières semaines, et elle a aidé à stabiliser les devises sensibles à la croissance qui évoluent en sympathie avec la performance des actions régionales.
L'Australienne NextDC a livré un avertissement sévère sur les infrastructures d'IA, plongeant jusqu'à 44% après que des retards du réseau électrique ont forcé la société à reporter environ A$140 million de revenus sous contrat et à réduire ses perspectives. La société a également suspendu les nouveaux développements, une décision qui a supprimé des revenus qu'elle attendait déjà de comptabiliser et a incité les analystes à réévaluer le calendrier de son programme d'expansion. L'effondrement a rappelé que toutes les entreprises exposées au thème de l'IA ne bénéficient pas de la même manière, et que le risque d'exécution peut submerger un fort récit de demande lorsque l'infrastructure nécessaire pour fournir la capacité n'arrive pas comme prévu.
SpaceX a gagné plus de 10% après la clôture alors que son chiffre d'affaires trimestriel bondissait de 161% à $14.6 billion et que le résultat net atteignait $4.4 billion, un résultat qui a recadré le débat sur la vitesse à laquelle ses dépenses d'infrastructure peuvent se traduire par des bénéfices. L'IA est devenue sa plus grande activité de revenus, tandis que Starlink restait le premier générateur de profits, et la combinaison d'une opération de calcul à croissance rapide aux côtés d'une activité mature d'abonnements satellites a donné à la société deux moteurs de croissance distincts. Les dépenses d'investissement ont atteint $19.6 billion, maintenant le coût de l'expansion au centre du cas d'investissement et relançant l'enthousiasme pour le thème plus large de l'IA.
Supermicro a fourni un autre coup de pouce au sentiment sur l'IA, estimant un chiffre d'affaires trimestriel de $18.5 billion à $19.5 billion contre une prévision précédente de $14.5 billion à $15.5 billion, une hausse si importante qu'elle a immédiatement réinitialisé les attentes sur le rythme de la demande. Les actions ont bondi de plus de 10% après la clôture, prolongeant une série qui a fait du fabricant de serveurs l'un des indicateurs les plus suivis des dépenses en infrastructures d'intelligence artificielle. La prévision relevée a renforcé l'idée que la demande d'infrastructures d'IA continue de devancer l'offre, ce qui soutient les valorisations des entreprises de toute la chaîne d'approvisionnement des semi-conducteurs et des serveurs.
Netflix a reculé de 6% après la clôture malgré un dépassement des attentes de bénéfices trimestriels, un rappel que dans l'environnement actuel une publication historique solide ne suffit pas à elle seule à soutenir un cours. Sa perspective du quatrième trimestre a déçu et la société a réduit sa prévision annuelle de revenus publicitaires à $2.7 billion contre $3 billion, une réduction que les investisseurs ont lue comme un signe que le second moteur de croissance avançait en retard sur le calendrier. La divergence entre Netflix et SpaceX a illustré combien le marché récompense l'accélération de la croissance tout en punissant tout signe de ralentissement, même dans des entreprises très rentables avec de grandes bases de clients fidèles.
Meta et Tesla publient après la clôture de mercredi, prolongeant le test des dépenses technologiques et des valorisations qui a défini la saison des résultats jusqu'ici. Surveillez la performance publicitaire de Meta et sa perspective d'investissement, aux côtés de la rentabilité automobile et des projets d'autonomie de Tesla, parce que les deux entreprises se situent au centre du même débat sur les dépenses en capital qui a porté le thème de l'IA. Musk a également confirmé que des comités indépendants examinent une fusion potentielle SpaceX-Tesla, bien qu'aucun accord n'ait été atteint, ce qui ajoute un catalyseur supplémentaire pour les deux actions.
L'indice du dollar s'est maintenu près de 101.80 après le déclin de mardi, avec EUR/USD autour de $1.1230, GBP/USD près de $1.3370 et USD/JPY autour de 158.30 yens, une configuration qui laissait le yen comme l'une des devises les plus suivies du marché. Le dollar australien s'est négocié au-dessus de $0.70 après un avertissement de la RBA sur une inflation qui se détériore, un rappel que les banques centrales de la région pèsent toujours le risque que les pressions sur les prix s'avèrent plus persistantes que prévu. L'agitation politique française et les préoccupations budgétaires restaient un risque supplémentaire pour l'euro, maintenant les marchés de devises sensibles aux développements politiques européens et limitant les possibilités d'une reprise durable de la monnaie unique.
Les marchés obligataires se sont stabilisés, bien que les rendements américains restent au-dessus de 5%, un niveau qui continue de façonner la façon dont les investisseurs valorisent les actions et les autres actifs à risque. Cette combinaison laisse les actions face à deux pressions: une énergie chère peut comprimer la rentabilité des entreprises tandis que des coûts d'emprunt élevés pèsent sur les valorisations, et aucune de ces pressions n'est facilement compensée par un seul solide rapport de résultats. Le niveau des rendements devrait déterminer jusqu'où le marché peut prolonger sa reprise, en particulier pour les secteurs sensibles à la croissance dont les valorisations dépendent le plus des attentes de bénéfices lointains.
L'or a glissé vers $4,118 tandis que le bitcoin approchait $83,000, montrant que la reprise des actions produisait des réponses différentes selon les actifs plutôt qu'un changement uniforme de l'appétit pour le risque. La divergence suggère que les investisseurs ne se contentent pas d'acheter du risque partout, mais qu'ils tournent entre les actions et les autres classes d'actifs selon leur vue sur l'inflation et les taux d'intérêt. Le modeste recul de l'or a indiqué que le métal était traité davantage comme une couverture contre l'incertitude que comme un bénéficiaire direct de l'humeur actions améliorée, tandis que la progression du bitcoin reflétait un intérêt continu pour des actifs que certains investisseurs considèrent comme une réserve de valeur alternative.
Dans l'ensemble, la progression de 530 points du Dow a reflété un mouvement qui s'élargissait, soutenu par des résultats solides, un sentiment asiatique en amélioration et un enthousiasme renouvelé pour les infrastructures d'IA, et l'ampleur lui a donné plus de crédibilité qu'une progression étroite n'en aurait portée. Avec Meta et Tesla publiant après la clôture de mercredi et les rendements américains toujours au-dessus de 5%, le marché a des raisons de prudence même si la dynamique à court terme favorise les acheteurs. Les prochains résultats testeront si la saison des résultats peut soutenir l'humeur améliorée ou si le mouvement manque de nouveaux catalyseurs.
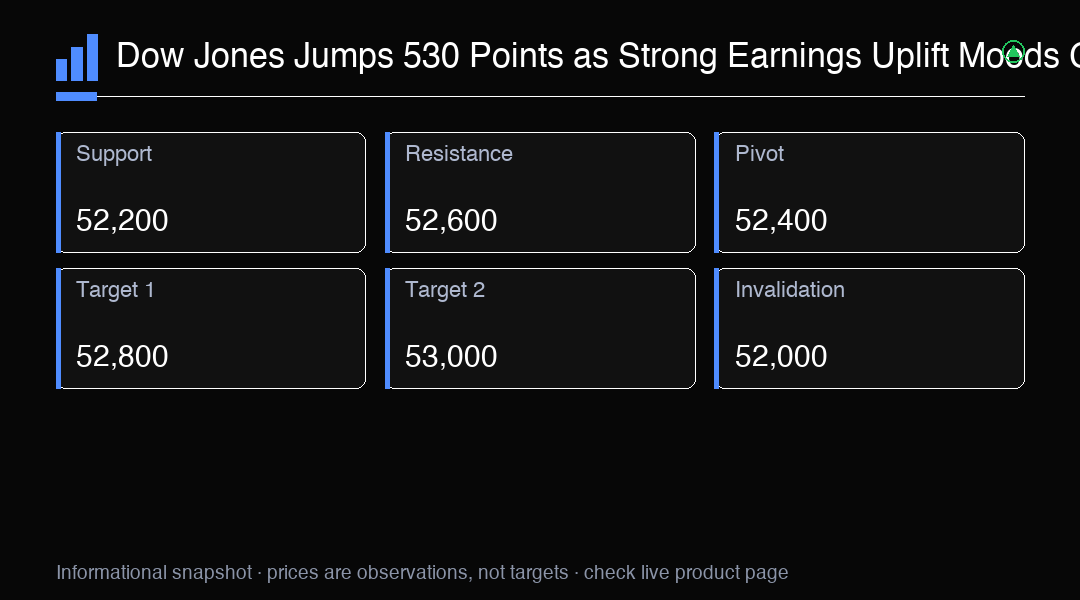
Analyse de trading
Le Dow a bondi de 530 points (1%) à 52,495.88 alors que le mouvement s'élargissait au-delà de la technologie. Résistance clé à 52,600. Surveillez les résultats de Meta et Tesla attendus mercredi.