

S&P 500 週四抹平跌幅並收盤上漲 0.3%,此前聯邦準備理事會主席 Kevin Warsh 表示人工智慧技術對美國經濟帶來巨大效益。這些言論有助於緩解市場對人工智慧投資可能無法如預期速度產生報酬的擔憂,帶動科技股反彈。Warsh 的言論出現在市場情緒的關鍵時刻。經過數週對人工智慧資本支出能否帶來實質報酬的焦慮後,聯準會主席的表態為機構投資者提供了基本面支持,重新建立曝險。由於近期大型科技股出現獲利了結賣壓,這個時機顯得尤為重要。對於當前環境中的交易者而言,來自華盛頓的訊息很明確:政策制定者將人工智慧視為真正的生產力催化劑,而非投機泡沫,有潛力重塑多個產業的產出潛能。
Warsh 在曼谷發表談話時表示,他看到美國經濟在人工智慧採用推動下出現結構性增長。交易者削減升息押注,美元下跌。Nasdaq 100 指數期貨在發言後一度上漲 0.2%,此前曾下跌 0.5%。利率預期的轉變迅速而明顯。利率期貨迅速調整,反映進一步緊縮的隱含機率大幅下降,下次會議升息的隱含機率急遽下滑。美元在主要貨幣對中走弱,為以美元計價的風險資產提供額外支撐。債券殖利率也小幅下滑,減輕了成長型類股面臨的估值壓力。市場參與者將曼谷的言論解讀為聯準會日益接受當前政策的信號,降低了自 9 月下旬以來陰霾股市的過早緊縮尾端風險。
這波反彈出現在本稍早因晶片股引發的拋售之後,當時賣壓使 Russell 2000 進入修正區。Micron Technology 的強勁預測和溫和的通膨報告幫助 S&P 500 和科技股比重高的 Nasdaq 扭轉全週跌幅。S&P 500 年初至今漲幅超過 15%。隨著投資人從人工智慧相關類股轉向,擔憂庫存修正,晶片股此前承受巨大壓力。然而,Micron 的業績顯示高頻寬記憶體和先進半導體封裝的需求依然強勁。Russell 2000 跌至修正區引發了對美國經濟廣泛走軟的擔憂。但 S&P 500 的修復能力顯示大型科技股持續驅動指數表現,即使小型企業面臨更高的借貸成本。這種背離突顯了市值加權指數固有的集中度風險。
亞洲股市週五準備反彈,此前逢低買盤在華爾街推動了復甦。日本、韓國和澳洲的股指期貨在開盤時預示上漲。MSCI 亞太股市指數上漲 1.5%,韓國 Kospi 上漲 3.6%。亞洲市場同步走強,反映出市場對人工智慧相關拋售最糟情況可能已經過去的信心日益增強。日本出口商受益於日圓走弱,而韓國則在 Micron 強勁展望的帶動下半導體類股上漲。隨著商品價格走強,澳洲礦業股也貢獻了漲勢。這波反彈的廣度表明,機構投資者不僅僅是交易頭條新聞,而是實際在為新一輪人工智慧驅動的獲利週期重新調整投資組合。對區域投資人而言,關鍵問題是這波復甦能否在最初的熱情消退後維持動能。
財政部長 Bessent 先前關於債券市場干預的言論最初提振了股市,但隨著交易者聚焦於通膨數據,漲幅消退。然而,Warsh 的最新言論提供了更持久的催化劑,暗示聯準會將人工智慧視為生產力提升而非通膨風險。這兩個驅動因素的區別對於理解市場走勢至關重要。Bessent 的干預言論解決了金融穩定的擔憂,但對基本面獲利前景影響不大。相比之下,Warsh 的人工智慧評論直接主導了數個月來主導股市的估值辯論。透過將人工智慧定位為透過提升生產力來產生通縮壓力的力量,他有效地中和了一個最持久的空論點。這種重新框架可能對類股輪動產生深遠影響,因為投資人現在可能更願意為展現明確人工智慧相關營收成長的公司支付更高的價格。市場的正面反應顯示這種敘事轉變已經在進行中。
預期本週交易量將維持清淡,美國股市週三於美東時間下午 1:00 收盤,週四因假日休市。對人工智慧的樂觀、具韌性的美國經濟和寬鬆貨幣政策,讓三大指數有望連續第三年上漲。清淡的交易量會放大價格變動,意味著即使是適度流量也可能對指數水平產生不成比例的影響。流動性降低與正面情緒的結合,創造了可能出現波動走勢的條件。從歷史上看,假日縮短的週往往有利於多頭,因為機構投資者不願意在長假期間持有大型部位。目前 S&P 500 接近阻力位且情緒改善的設置,顯示最簡單的路徑可能是上漲。然而,交易者應留意低量上漲往往缺乏信心。真正的考驗將在交易量恢復正常水平時到來。
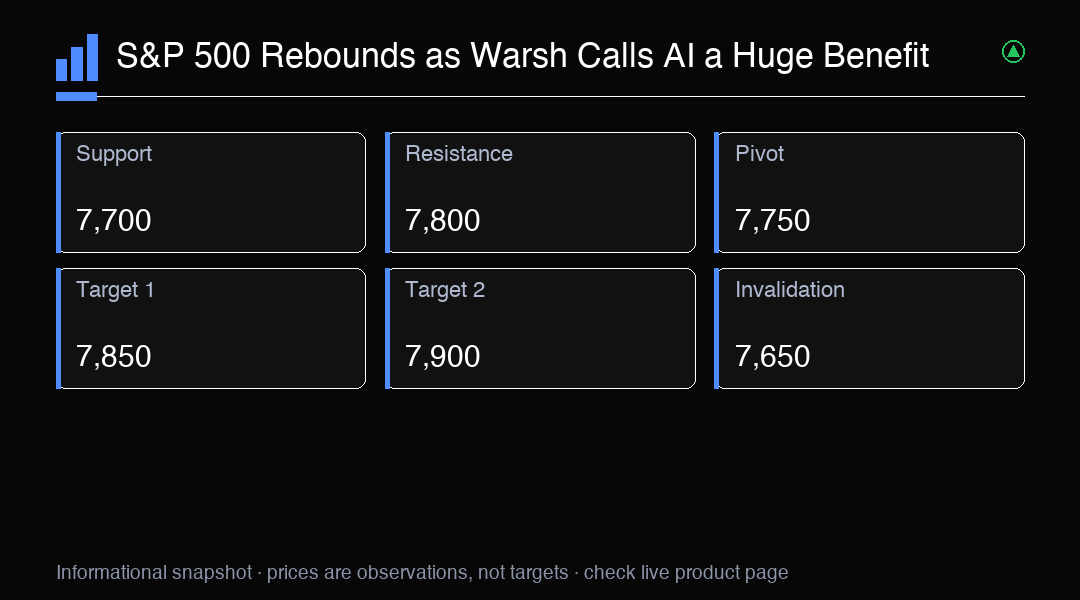
分析師指出,S&P 500 目前正在測試 7,800 的關鍵阻力。突破該水準可能開啟重新測試接近 7,850 歷史高點的通道。支撐位位於 7,700,本週多次守住。技術面顯示指數正在狹窄的區間內盤整,每次下跌都被更積極地買入。量價模式顯示當前水平有強烈的機構興趣,回檔期間大筆交易活動增加。科技和通訊服務類股的相對強勢在維持指數高於關鍵移動平均線方面發揮了關鍵部位。從持倉角度來看,有證據顯示系統性策略一直在下跌時增加曝險,這可能加速任何突破走勢。7,800 水準不僅是心理關卡,也是重要的 gamma 門檻,選擇權相關的對沖流量可能轉為支撐。
晶片股領漲,費城半導體指數上漲 2.1%。Micron 在強勁預測後飆漲 8.7%,Nvidia 上漲 1.2%,Marvell 上漲 3.4%。這些漲幅標誌著早些時候拋售的急劇逆轉。由於該類股估值偏高且超大規模雲端服務商承諾巨額資本支出,半導體投資人對需求走弱的任何跡象都特別敏感。Micron 的前景保證人工智慧基礎設施建設仍在正軌上,且記憶體定價能力將持續到明年。晶片反彈的範圍不僅局限於最大型企業,較小的半導體設備和設計軟體公司也上漲。這顯示市場正在將人工智慧受益者的範圍擴大,而非將漲幅集中在少數大型企業。對交易者而言,晶片股的可持續性對於任何持久的股市上漲至關重要。
除了晶片,其他科技股也上漲。Apple 上漲 1.1%,Tesla 上漲 0.8%,Oracle 上漲 4.2%,Dell 上漲 3.8%。全面上漲顯示投資者在近期的獲利了結後正在恢復對人工智慧交易的信心。Oracle 的上漲值得關注,因為该公司積極投資人工智慧基礎設施,市場先前對其將這些投資變現的能力持懷疑態度。Dell 的漲幅反映了對 AI 最佳化伺服器和企業硬體更換週期日益增長的需求。大型平台公司與晶片製造商的參與顯示,人工智慧投資主題正在擴展到雲端基礎設施、軟體應用程式和消費者端的人工智慧功能。這種更廣泛的參與對於持久上漲很重要,因為狹窄的領漲往往更容易受到情緒突然轉變的影響。分析師正在觀察這種廣度能否在最初的評論後熱潮消退後維持。
展望未來,投資者等待本週稍後的關鍵經濟數據,包括生產者物價指數和零售銷售。任何通膨降溫的跡象都可能進一步緩解利率壓力並支撑股市。相反地,數據可能重新點燃對聯準會鷹派的擔憂。考慮到聯準會最近強調通膨管道壓力及其向消費價格的潛在傳導,生產者物價指數特別相關。數據將驗證市場預期,即當前政策立場已足夠限制性地將通膨降至目標,無需進一步緊縮。零售銷售數據將提供美國消費者健康狀況的洞察,儘管借貸成本居高不下,消費者支出仍保持韌性。勞動力市場已顯示降溫的早期跡象,但消費者支出仍然穩健。這些數據點將有助於決定市場樂觀的人工智慧驅動敘事能否與宏觀經濟現實共存。
選擇權市場持倉顯示,機構投資者一直在積極對沖下行風險,同時維持上行曝險。S&P 500 的買賣權比本週顯著下降,顯示對保護性賣權的需求相對看漲買權減少。主要指數的隱含波動率已下降,VIX 跌至 9 月初以來的最低水平。波動率預期的下降與市場對急劇回檔風險已經降低的看法一致。然而,一些策略師警告,波動率下降可能導致自滿,使投資組合容易受到突然衝擊。S&P 500 選擇權的偏斜仍然傾向於賣權,顯示儘管近期前景較為溫和,但對尾部風險的對沖需求仍然存在。對於方向性交易者而言,目前的選擇權有利於從時間價值和進一步波動率壓縮中獲利的策略,前提是沒有不利的宏觀經濟意外。
整體而言,市場在近期波動後似乎正在穩定。Warsh 的言論提供了短期催化劑,但持續的上漲可能需要確認人工智慧投資正在轉化為企業獲利成長。未來幾個季度對於判斷人工智慧投資能否實現其提升生產力和營收成長的承諾將具關鍵地位。已承諾投資人工智慧基礎設施的公司將需要顯示這些投資的可衡量報酬,否則可能再次面臨投資者的質疑。聯準會將人工智慧重新定位為生產力驅動因素而非通膨風險,代表敘事上的重大轉變,可能在中期內支撑更高的估值。然而,市場是前瞻性的,這些樂觀情緒可能已經反映在價格中。交易者應關注即將公布的獲利作為下一個主要催化劑,並留意資本支出指引和人工智慧變現進展。
交易洞察
S&P 500 正在反彈,因 Warsh 的人工智慧言論緩解了聯準會利率擔憂。關鍵阻力位於 7,800。關注 PPI 數據以判斷方向。