

黃金週四下跌至每盎司 $4,113.38,較前一日下跌 1.19%,延續了過去一個月中貴金屬下跌 4.21% 的回調。下跌發生在美元走軟的情況下,這種組合通常會支撐價格,表明其他因素正在打壓市場情緒。整個交易日的成交量都較高,原因是散戶和機構參與者都在根據不斷變化的的設定重新調整其持股。這一下跌標誌著黃金連續第六個交易日收於其短期移動平均線下方,強化了技術交易員的空頭短期前景。
下跌是在財政部宣布將至少加倍購回票據和債券之後。該措施旨在遏制長期證券殖利率飆升,此前貝森特呼籲提高聯準會 FIMA 工具的限制。官員們認為,擴大購回計畫將改善國庫券市場的流動性狀況,並減少夏季以來困擾固定收益交易的波動。然而,市場參與者對這種干預措施的長期效果仍持懷疑態度。
較低的借貸成本通常會降低市場持有貴金屬的機會成本,因為貴金屬不帶票息。然而,黃金市場反而聚焦於政府對債市干預增加的影響,一些交易員認為這是一種金融壓制,最終可能侵蝕對美元的信心。這種敍事在貴金屬投資者中獲得支持,他們認為人為殖利率上限掩蓋了經濟中真實的通膨壓力。有人擔心透過非常規措施壓抑利率會創造一個扭曲的定價環境,最終有利於硬體資產而非金融資產。
政府赤字支出增加的威脅,加上市場預期美國政府正在積極壓低借貸成本,這強化了貴金屬作為對美元購買力下行風險的理想避險工具的論點。黃金年增上漲 35%,但與去年同期相比下跌 2.3%。這兩個時間框架之間的差異突顯了 2026 年黃金交易的波動性,因為貴金屬在歷史高點和急劇修正之間以不尋常的頻率波動。
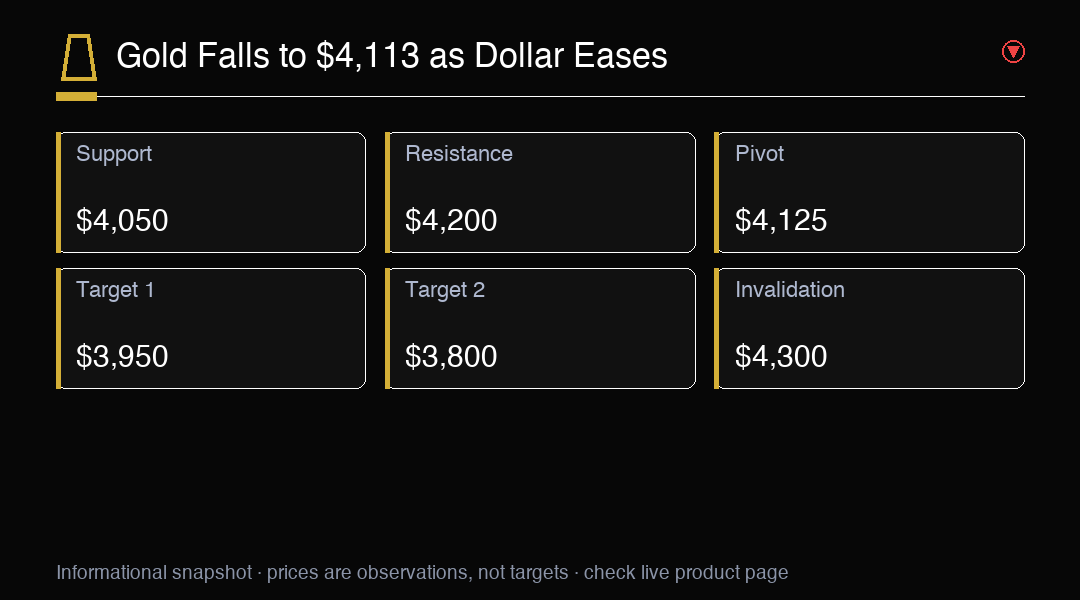
黃金在 2026 年 1 月創下 $5,608.35 的歷史新高,然後開始當前修正。貴金屬從該高點回落 26.6%,但仍處於歷史高檔。關鍵支撐現在位于 $4,050,該水平在 10 月初吸引買盤。過去幾週下跌速度加快,黃金在過去的 12 個交易日中有 10 天下跌,散戶和機構投資者的看漲情緒持續減弱。
從技術角度來看,黃金正在測試 $4,050 和 $4,100 之間的支撐區。明確跌破 $4,050 可能開啟重新測試 7 月低點 $3,950 的大門。相反,重新站上 $4,200 將預示穩定並恢復最近的上升趨勢。相對強弱指數已跌至 32,接近超賣區,歷史上這通常預示金價短期反彈。然而,動量指標仍明確顯示空頭,表明在出現明確趨勢反轉信號之前,任何反彈都可能被拋售。
白銀也面臨壓力,下跌 2.1% 至每盎司 $48.50。金銀比升至 84.8,為六個月來最高,顯示在當前風險厭惡情緒中白銀表現不如黃金。白銀作為貴金屬和工業商品的雙重角色使其對全球增長預期的變化特別敏感,近期製造業數據的疲弱對該金屬造成了沉重壓力。在經濟不確定時期,金銀比上升通常意味著投資者正在尋求黃金的相對安全性,而非週期性更強的銀。
分析師指出,鑑於宏觀環境,黃金近期的疲弱有些矛盾。政府赤字上升、地緣政治緊張加劇以及央行買盤都應支撐金價。然而,貴金屬在 2026 年的強勁表現可能使其在如此大幅上漲後容易受到獲利了結的影響。一些機構資金據報已減少對貴金屬的配置,轉而投向在當前利率環境下提供更具吸引力殖利率的股票和固定收益工具。
選擇權市場顯示對黃金的賣權保護需求增加,隱含波動率升至 18.5%,高於上週的 15.2%。交易員為下行保險支付更多,反映出對進一步下跌的擔憂。然而,買權偏斜仍為正,表明一些投資者正在為反彈佈局。$4,000 水平的賣權交易量過去一週增加了兩倍,表明市場很大一部分正在對沖跌破這個心理重要整數關口的風險。
央行買盤仍是黃金的關鍵支撐。世界黃金協會報告稱,第三季央行增加了 32 噸的儲備,其中中國、印度和土耳其引領購買。這是在 2024 和 2025 年創紀錄購買之後。新興市場央行繼續將儲備從美元多元化,受到地緣政治考量和減少對單一貨幣曝險的渴望所驅動。這個結構性需求底部是許多分析師在當前價格疲弱下仍對黃金中期前景持建設性態度的主要原因之一。
展望未來,週四的 PPI 報告可能影響金價。若通膨數據低於預期,可能緩解利率壓力並提振貴金屬。相反,另一個過熱的讀數可能將黃金壓至 $4,050 以下,並推向 $3,950 水平。聯準會的政策路徑仍是黃金方向的最重要驅動因素,任何關於未來利率決策速度的信號都將受到貴金屬交易員的密切關注。此外,聯準會官員即將發表的演講可能提供更多關於央行想法的清晰度。
整體而言,黃金仍處於 $3,950 和 $4,300 之間的區間內,這一區間是在過去兩個月建立的。聯準會的政策路徑和政府的債市干預可能會在未來幾週決定黃金是否會進一步下跌或企穩。在明確的催化劑出現之前,交易員應預期波動性將持續,盤中將出現雙向的劇烈波動。風險管理在目前環境中仍然至關重要。
交易洞察
黃金在財政部下預和美元不確定性的情況下測試 $4,050 支撐。關注週四的 PPI 數據。區間仍為 $3,950 至 $4,300。