
Netflix 股價在週二盤後下跌近 6% 至 $64.60,延長這檔股票艱難的一年,並留給投資人權衡一家獲利的企業與一個正在放緩的成長軌跡。在宣佈之前,股價今年已下跌約 27%,而財報證實這是一家現金創造能力極高的公司,但仍無法讓人放心其成長問題正在緩和。市場反應反映的是失望,而非對公司財務健康的驚慌。
第三季營收成長 11.8% 至 128.7 億美元,而淨利上升 44% 至 36.6 億美元,兩個數字都指向一家儘管擴張速度放緩卻仍在複合成長的企業。每股 87 美分的獲利超過 82 美分的預期,營收也大致符合預測,因此這一季是明確的營運大勝。問題在於這是近三年來最慢的成長,使焦點落在動能而非獲利能力上,因為一家以其未來擴張定價的公司,承擔不起在沒有明確解釋將如何恢復的情況下看到擴張減速。
第四季預測在銷售與獲利雙雙令人失望,這是最終撼動股價的細節。Netflix 預期營收為 134.4 億美元,而市場預估為 135.1 億美元,每股獲利為 67 美分,而預期為 73 美分,底線的缺口在百分比上遠大於營收的落差。這個組合幾乎完全壓過了季度的大勝,因為投資人正在尋找證據,顯示這家企業在邁向明年時能夠加速,而非繼續減速。
Netflix 將廣告營收預測從 30 億美元下調至 27 億美元,10% 的縮減直接落在投資人原本寄望帶動未來成長的故事部分上。管理層歸因於部分廣告功能推出得比預期慢,這顯示問題出在執行而非需求,因為受眾與訂價環境並沒有以任何明顯方式惡化。這次下調之所以重要,是因為廣告原本應成為第二具成長引擎,最終能降低公司對訂閱收入的依賴,而它的表現不佳讓訂閱業務獨自扛起重擔。投資人會密切觀察是否有跡象顯示這個缺口只是暫時性的。
財報大勝也受益於費用時點,這個細節在標題式的市場反應中經常被忽略,但值得檢視。營業獲利率達 34.6%,高於一年前的 28.2%,部分原因是成本比預期晚到,而不是因為基礎成本結構有任何實質縮減。最後一季的指引指向 26%,其中包括裁員帶來的 1.2 個百分點衝擊,這顯示一些從第三季遞延的費用將稍後悉數浮現。因此,季度的一些強度反映的是費用被認列的時點,而非獲利能力的永久改善。
更廣泛的年度前景仍相對穩定,而這份穩定是股價下跌而非崩跌的主要原因。Netflix 預期營收為 511 億美元,代表 13% 的成長,以及 31.5% 的營業獲利率,兩者都描述的是一家大型且管理良好的企業,而非一家陷入困境的公司。訂閱營收已超過其預期,緩衝了廣告的缺口,並顯示核心產品持續吸引與留住付費會員。市場的疑慮在於,這些穩健的年度數字是否為更快的成長提供基礎,還是只是確認一家已進入較慢軌跡的企業。
現金創造仍然可觀,儘管其預測略微下調,而縮減幅度溫和到單憑這點不應合理化股價變動的規模。季度自由現金流達約 29 億美元,Netflix 將年度預測從 125 億美元下調至 120 億美元,主要是因為預期第四季的一筆房地產交易把支出提前,而非預示基礎業務有任何惡化。相較於公司整體的現金創造,縮減幅度不大,但它剛好在成長故事需要助力的時刻移除了其中一個支撐來源。
這份財報緊接在約 1000 人的裁員(相當於 6% 的員工)之後,以及節目業務高層的異動,顯示管理層正推動對內容採取不同的做法。前 Disney 與 Fox 高層 Peter Rice 將接替 Bela Bajaria,而電影主管 Dan Lin 將離任,這波人事調整提高了對更有效內容策略的期待,此前幾部高調的發行未能產生其預算所隱含的觀看量。這種規模的領導層變動通常需要幾個季度才能看到成果,因為已在製作中的片單反映的是新團隊到來之前很久就做出的決定。
參與度仍是重要的壓力點,也可以說是整份財報中最重要的數字,因為它位於模式每個環節的上游。Netflix 在上半年度錄得 970 億小時的觀看時數,年增僅 2%,這意味著即使訂閱用戶基礎擴大,受眾也幾乎沒有成長。觀看成長對訂閱留存與廣告機會至關重要:吸引付費會員很有價值,但廣告商也需要這些會員花時間觀看,廣告業務才能發揮潛力,而觀看持平限制了廣告最終能取得的訂價能力。公司主張每位會員的參與度健康,然而總量數字才是廣告商衡量的指標,而個位數的增長讓建立公司原本預測的廣告營收幾乎沒有空間。
管理層正重新強調吸引人的電視節目與電影,以及更多授權節目,這是對一家成長放緩的公司最直接可用的回應,因為其內容並未如受眾數字所暗示的那樣被廣泛觀看。接下來要觀察的證據是更強的觀看量、改善的廣告執行,以及第四季能否達到修訂後的前景,因為這些是決定股價能否穩定的變數。投資人會想看到廣告業務穩定下來,才會根據長期潛力重新評價這檔股票,而在那之前,舉證責任落在管理層身上。
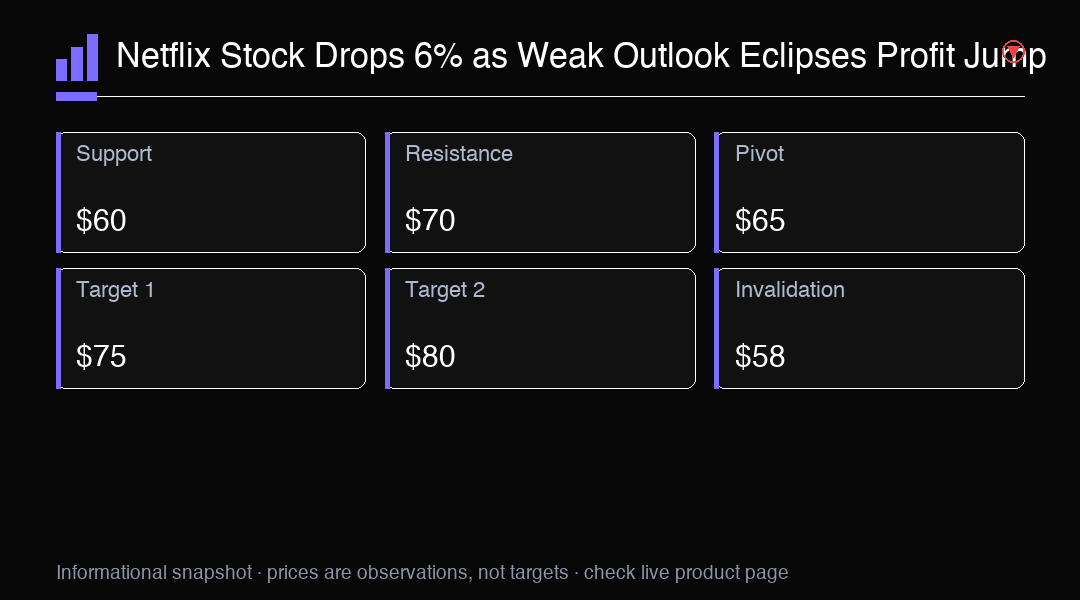
從技術面來看,Netflix 仍守在近期低點之上,但在今年這波下跌後仍處於明確的下降趨勢中,而這是未來每次財報將被評判的背景。果斷突破接近七十美元的區域可能顯示賣壓已經耗盡,而跌破六十多美元的低檔則可能打開重新測試今年低點的大門。選擇權市場可能會在下次財報事件前後定價偏高的波動性,這意味著股價可能根據指引是被上調還是再次下調而朝任一方向大幅波動。
整體而言,Netflix 交出了獲利大勝但指引不如預期,而市場選擇聚焦於前景而非剛公佈的季度。公司仍具備高度的現金創造能力,擁有強大的訂閱基礎與極少對手能及的受眾,但成長放緩、廣告預測轉弱,以及內容領導層的重整,讓股價缺乏明確的近期觸媒。下一季將是關鍵考驗,檢驗廣告業務能否復甦,以及觀看成長能否重新加速,而在這兩件事之一發生之前,舉證責任仍在管理層身上。目前而言,財報指向的是一家穩定且獲利的企業,而非一家破碎的公司。
交易洞察
Netflix 在第四季前景不如預期以及下調 2026 年廣告預測後下跌近 6% 至 $64.60。關鍵支撐位在 $60。留意觀看成長與廣告執行。