
道瓊工業平均指數在週二攀升 530 點,即 1%,至 52,495.88,表現優於同儕,並延續一波吸引遠為廣泛的股票群體的復甦。S&P 500 上漲 0.3% 至 7,712.57,而 Nasdaq 綜合指數下跌 0.02%,藍籌基準與科技股比重高的指數之間的分歧定義了這一場交易。較小的公司加入上漲行列,Russell 2000 上漲約 1.7%,而這種廣度正是策略師在區分持久復甦與由少數大型科技股帶動的狹窄漲勢時所尋找的。
隨著投資人擴大曝險,醫療保健類股創下紀錄,金融、房地產類股與公用事業也在一場看起來更像輪動而非避險逃離的交易中上漲。道瓊成分股 3M 在擴大與 Amazon 的資料中心合作並上調獲利前景後跳漲 5.8%,而這場變動的規模顯示,個別公司消息仍能在一個受廣泛類股輪動提振的市場中推動急劇的重新評價。銀行受益於同樣的安心感,因為穩定的財報背景往往能緩解對貸款品質與資本回報的疑慮,而對利率敏感的房地產與公用事業股票則獲得支撐,因為股票收益相較於其他選項看來更具吸引力。
亞洲在週三延續復甦,南韓 Kospi 上漲約 4%,日本日經指數上漲 1.3%,而日本以外的更廣泛區域指數上漲 1.5%,這是一場與紐約改善的基調相呼應的交易。S&P 500 期貨在早盤上漲約 0.3%,顯示週二美國更廣泛上漲帶來一些延續性,而非下一個交易一開始就消退的單日樂觀爆發。亞洲情緒的改善減少了最近數週拖累全球市場的主要風險來源之一,並有助於穩定與區域股市表現同步交易的成長敏感貨幣。
澳洲的 NextDC 對 AI 基礎設施發出尖銳警告,在電力網路延誤迫使公司遞延約 1.4 億澳元(A$140 million)的合約營收並下調前景後,股價暴跌多达 44%。公司也暫停新開發案,這項決定移除了它原本預期認列的營收,並促使分析師重新評估其擴張計畫的時間表。這波崩跌提醒人們,並非每家與 AI 題材相關的公司都同等受益,而當交付產能所需的基礎設施未能如期到位時,執行風險可能壓倒強勁的需求敘事。
SpaceX 在盤後上漲超過 10%,因季度營收年增 161% 至 146 億美元,淨利達 44 億美元,這個結果重新定義了關於其基礎設施支出能多快轉化為獲利的辯論。AI 成為其最大的營收業務,而 Starlink 仍是領先的獲利創造者,快速成長的運算業務與成熟的衛星訂閱業務並存的組合,為公司提供兩具截然不同的成長引擎。資本支出達 196 億美元,使擴張成本仍是投資論點的核心,並重燃對更廣泛 AI 題材的熱情。
Supermicro 為 AI 情緒提供了另一次提振,預估季度營收為 185 億至 195 億美元,而其先前預測為 145 億至 155 億美元,上調幅度大到立即重設了對需求速度的預期。股價在盤後跳漲超過 10%,延續一波漲勢,使這家伺服器製造商成為最受關注的 AI 基礎設施支出代理指標之一。上調後的指引強化了 AI 基礎設施需求持續領先供給的看法,這支撐著半導體與伺服器供應鏈中各家公司的估值。
Netflix 在盤後下跌 6%,儘管季度獲利優於預期,這提醒人們在當前環境中,強勁的過往數據本身並不足以支撐股價。其第四季前景令人失望,公司將年度廣告營收預測從 30 億美元下調至 27 億美元,這個縮減被投資人解讀為第二具成長引擎進度落後的訊號。Netflix 與 SpaceX 之間的分歧說明了市場如今有多用力獎賞成長加速,同時懲罰任何減速的跡象,即使是在擁有龐大而忠誠客戶基礎的高獲利企業中亦然。
Meta 與 Tesla 在週三收盤後公佈財報,延續了定義本輪財報季的科技支出與估值考驗。觀察 Meta 的廣告表現與投資前景,以及 Tesla 的汽車獲利能力與自動駕駛計畫,因為兩家公司都位居同一場驅動 AI 題材的資本支出辯論核心。Musk 也確認獨立委員會正在評估潛在的 SpaceX-Tesla 合併,儘管尚未達成協議,這為兩檔股票增添了額外的觸媒。
美元指數在週二下跌後持穩於 101.80 附近,EUR/USD 約在 $1.1230,GBP/USD 接近 $1.3370,USD/JPY 約在 158.30 日圓,這個配置讓日圓成為市場上最受關注的貨幣之一。澳幣在 RBA 對通膨惡化的警告後交易於 $0.70 之上,這提醒人們區域央行仍在權衡物價壓力比預期更持久的風險。法國的政治動盪與財政疑慮仍是歐元的額外風險,使貨幣市場對歐洲政治發展保持敏感,並限制單一貨幣持續復甦的空間。
公債市場穩定下來,儘管美國殖利率仍高於 5%,這個水準持續形塑投資人為股票與其他風險性資產估值的方式。這個組合讓股票面臨兩個壓力:昂貴的能源可能擠壓公司獲利能力,而偏高的借貸成本則拖累估值,而這兩種壓力都不是單一強勁財報所能輕易抵銷的。殖利率水準很可能決定市場能把復甦延伸多遠,尤其是對估值最依賴遙遠未來獲利預期的成長敏感類股而言。
黃金滑向 $4,118,而比特幣接近 $83,000,顯示股市復甦在各資產間產生不同反應,而非風險偏好的統一轉變。這種分歧顯示,投資人並非全面買入風險,而是根據其對通膨與利率的看法,在股票與其他資產類別之間輪動。黃金的小幅下跌顯示這個金屬被更多地視為對抗不確定性的避險工具,而非改善中的股市氣氛的直接受益者,而比特幣的上漲則反映對一些投資人視為另類價值儲藏工具資產的持續興趣。
整體而言,道瓊 530 點的上漲反映了一輪擴大漲勢,由強勁財報、改善的亞洲情緒,以及對 AI 基礎設施重燃的熱情所支撐,而其廣度比狹窄上漲帶有的可信度更高。隨著 Meta 與 Tesla 在週三收盤後公佈財報,且美國殖利率仍高於 5%,即使近期動能有利於買方,市場仍有理由保持謹慎。即將公佈的財報將檢驗這波財報季能否維持改善的氣氛,還是這輪漲勢耗盡新的觸媒。
交易洞察
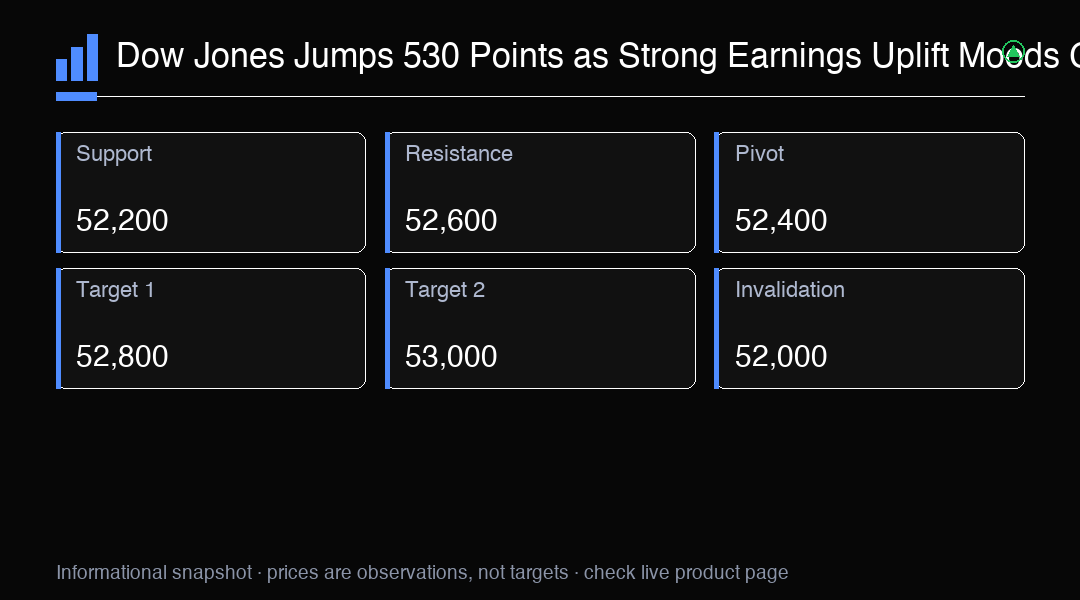
道瓊指數跳漲 530 點(1%)至 52,495.88,因漲勢擴大至科技股以外。關鍵阻力位在 52,600。留意週三公佈的 Meta 與 Tesla 財報。