
周二盘后交易中,SpaceX股价攀升逾10%,此前一份大幅超预期的财报重塑了这家公司的投资逻辑。第三季度营收达到$14.6 billion,较去年同期增长161%,远高于$12.9 billion的预期,这更有力地证明其对计算基础设施的投资正开始转化为可观的销售额。超预期的幅度立即重新定义了围绕巨额资本支出能否转化为持久营收增长的争论。在这份财报发布之前,该股的核心问题是:投入数据中心产能的资金最终会体现为营收,还是只会积累为不断折旧、永远无法获得足够回报的资产。这个季度有力地回答了这个问题,而且其速度之快是卖方方面很少有人预料到的。
净利润达到$4.4 billion,扭转了一年前$1.1 billion的亏损,实现了SpaceX上市以来首个盈利季度。这一转变之所以重要,是因为它表明该公司能够承受巨大的基础设施支出,并仍然产生正向的利润,至少在营收按时到账的季度如此。投资者会想看到这个结果标志着持久盈利趋势的开始,还是仅仅一次强劲的单季表现。如此规模的利润为管理层提供了空间,可以在内部为下一阶段扩张提供资金,而不是完全依赖外部融资,而在支出计划不断扩大的季度里,这一点尤为重要。需要警惕的是,该季度受益于营收按时到账,以及成本尚未完全跟上建设进度。
Super Intelligence部门实现营收$7.56 billion,高于一年前的$813 million,占总销售额的52%。该部门还录得$431 million的营业利润,表明AI业务的扩张速度快于许多分析师的模型。该部门的增速凸显出公司营收结构向计算业务转移、远离传统发射业务的转变有多快。一年前,这个部门在账目上只是一个可忽略的零头;今天,它已成为集团最大的单一营收来源。一年内发生这样的变化,除真正技术变革之外并不常见,这也意味着公司的命运如今与计算能力的需求远比与打造其业务的发射节奏更为紧密地联系在一起。营业利润数字小于营收数字,对于一个仍在消化巨额折旧的部门来说是意料之中的,但方向才是关键。
SpaceX的身份正在迅速改变,计算业务产生的营收如今超过其卫星和发射业务之和。这一转型既带来机遇也带来风险:AI业务增长更快,但资本密集程度也更高,并且更容易受到老牌云计算服务商竞争的冲击。市场被要求为这样一家公司估值:其盈利基础正围绕一项一年前还不存在于此等规模的业务进行重建。在位的服务商拥有深厚的客户关系、现成的数据中心以及多年积累起来的定价权,它们中没有一家会不经过争夺就放弃市场份额。SpaceX在速度上、在其自有卫星网络的整合上、以及在其愿意在需求完全得到验证之前就投入巨额资金这一点上拥有优势,但这些优势并非永久。如果竞争者跟上部署的步伐,该部门的定价和盈利能力可能会被压缩。
Starlink仍是一台重要的利润引擎。Connectivity部门实现营收$5.2 billion和营业利润$2.4 billion,消费者订户达到13.6 million。这项经常性收入业务为投资者提供了一个既有的盈利来源,与增长更快、资本密集度更高的AI业务并行,并提供了有助于为更广泛扩张提供资金的现金创造能力。消费级宽带订阅的黏性不是批发计算合同所能比拟的:客户每月付费,流失率相对较低,而且营收的到账也不像签署一份大型企业协议那样带有同样的波动性。该部门的营业利润占集团利润的很大一部分,这就是为什么订户增长的任何放缓所产生的影响都将远远超出该部门本身。目前订户数量仍在攀升,而这个稳定复利增长的业务正是分析师理解最透彻的公司部分。
季度资本支出达到$19.6 billion,其中AI部门为$16.4 billion。这些投资购买的是预计将在数年内为客户服务的基础设施,这也是为什么评估这笔支出最好对照未来营收而不是当前盈利。部署速度将决定该部门能以多快的速度把订单储备转化为可计费产能。该季度支出中约有五分之四投入了计算业务,这告诉投资者公司认为回报最高的地方在哪里。以这种速度支出的风险不在于资金消失,而在于产能可能在客户准备好使用之前就已到位,使昂贵的设备闲置一段时间。反面则在于,在这种环境下建设最快的公司往往最终拥有最好的单位经济效益,因为早期产能可以在竞争者仍在订购硬件时以溢价定价得到填补。
前九个月的经营现金流合计$13.1 billion,而资本支出为$48.1 billion。两者相减,在其他投资和融资变动之前留下约$35 billion的缺口,这一缺口凸显出当前建设规模需要多少外部融资。投资者将关注随着AI部门扩大规模,经营现金流能否弥合这一缺口。这一缺口之所以存在,是因为公司每从客户那里收取一美元,就要支出约三块半美元,而弥合它取决于两件事:营收增长快到足以超过支出,以及随着建设成熟支出最终趋于平稳。两者都没有保证,这也是为什么融资问题始终是争论的焦点。明确的是,公司选择了增长而不是近期现金创造。
尽管如此,SpaceX在9月底仍持有近$90 billion的现金、现金等价物和有价证券,这提供了可观的融资能力。这一缓冲意味着公司不会被迫在不利的时机筹集资本,不过支出速度将决定这一安全垫能维持多久。在当前的估值下,资产负债表仍然是最有力的看多论点之一。如此规模的战备资金买来了时间和选择权:它使公司能够在需求低迷时期继续部署产能,吸收营收令人失望的一个季度,并在不进入市场的情况下迅速推进收购或合作。这也意味着,如果出现融资,更可能是机会主义而非出于绝望。反面论点是,如此庞大的资产负债表可能会助长浪费性支出。
管理层预计第四季度还将有$35 billion至$40 billion的资本支出,而市场一致预期接近$20 billion。公司还预计2027年第一季度营收为$33 billion至$37 billion,高于接近$22 billion的预期。指引缺口异常之大,表明管理层看到的需求远超分析师的模型。对于一家如此规模的公司来说,这样宽的区间很少见,它告诉投资者,管理层自己也不确定新产能能以多快的速度被填补。营收指引同样引人注目:它意味着公司预计将继续以这样的速度增长,这会使全年数字远高于市场此前使用的数字。如果指引被证明准确,争论就会从增长是否真实转移到维持增长所需的支出是否可持续。
支出前景使现金创造始终处于投资争论的中心。如果新增基础设施能够迅速投入使用,更高的支出应当会转化为营收,并最终转化为经营效率。如果部署延迟,同样的支出则可能拖累盈利能力,并延长公司消耗现金多于创造现金的时期。两种情景起点相同,分歧只在时间上,这也是为什么执行力在此是全部的故事。关注产能上线的节奏、新计算合同销售周期的长短,以及经营现金流是否开始向资本支出收敛。这三个信号合在一起,将显示公司是在打造一个自我供血的增长引擎,还是只是在更快地消耗其资产负债表。
Elon Musk确认,SpaceX和Tesla已成立独立的董事会委员会,以评估潜在的合并。他支持这一想法,但由于他在两家公司都有利益,因此没有参与审议。拟议的理由涵盖AI、芯片设计、机器人技术和卫星技术,这将合并美国两个最大的工业和技术平台。独立委员会的结构旨在确保谈判以公平独立的方式进行,而不是由在结果中拥有利益的控制性股东来主导,这也是此类交易中的标准保障措施。目前没有任何协议达成,委员会也可能得出合并没有意义的结论。但仅仅这一流程的存在就是一个催化剂,因为它把一笔潜在交易摆在了两个股东群体面前。
投资者仍需评估任何合并的换股比例、治理安排和财务承诺,这些细节将决定利益和融资需求如何在两家业务的股东之间分配。总体而言,该季度带来了决定性的盈利超预期和一个大得多的支出计划,让市场在快速增长与所消耗的现金之间,以及一笔潜在Tesla合并所带来的额外选择权之间权衡。换股比例将是决定大部分价值的数字:它决定了每一方在合并后实体中拥有多少,进而决定每一方股东群体将承担多少未来现金流和未来支出负担。治理同样重要,因为合并后的公司需要一种清晰的结构,在两项截然不同的业务之间分配资本。简而言之,这个季度给投资者带来的思考,远不止一份单季盈利数据。
交易洞察
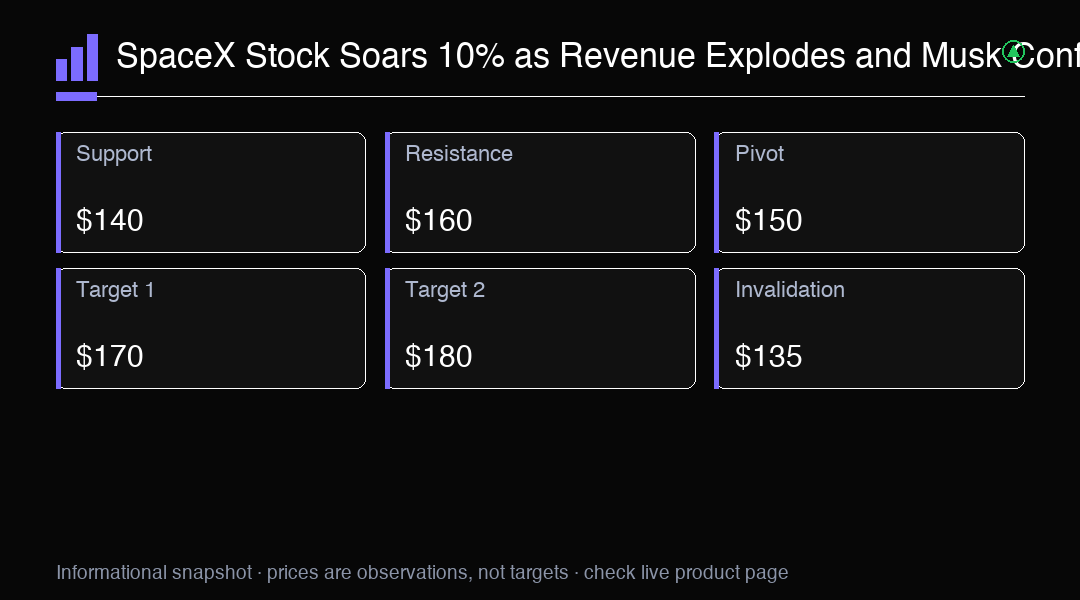
SpaceX盘后大涨逾10%,因营收跃升161%至$14.6 billion,并实现上市以来首个盈利季度。关键阻力位在$160。关注第四季度资本支出指引以及Tesla合并消息。