
周二,道琼斯工业平均指数攀升530点,即1%,至52,495.88,表现优于同类指数,并延续了一轮涉及范围更广得多的股票的复苏。S&P 500上涨0.3%至7,712.57,而Nasdaq Composite微跌0.02%,蓝筹基准指数与科技股权重较高的指数之间的分化定义了本次交易时段。规模较小的公司加入了上涨行列,Russell 2000上涨约1.7%,而这种广度正是策略师在区分持久复苏与由少数大型科技股撑起的窄幅上涨时所寻找的。
医疗保健板块创下纪录高位,投资者扩大了敞口,金融、地产股和公用事业板块也出现上涨,本次交易时段更像是一轮轮动,而不是一次避险抢购。道琼斯成分股3M在扩大其与Amazon的数据中心合作并上调盈利展望后跳涨5.8%,这一涨幅之大表明,即使在一个被广泛行业轮动推高的市场中,单个公司的消息仍然可以驱动急剧的重新估值。银行板块受益于同样的安抚,因为更稳定的盈利背景往往能缓解对贷款质量和资本回报的担忧,而对利率敏感的地产和公用事业股则获得支撑,因为相对于其他选择,股票收益显得更具吸引力。
周三,亚洲市场延续了复苏,韩国Kospi上涨约4%,日本Nikkei上涨1.3%,日本以外的更广泛区域指数上涨1.5%,本次交易时段与纽约不断改善的基调相呼应。S&P 500期货在早盘交易中上涨约0.3%,表明周二美国更广泛的上涨有一定延续性,而不是一旦下一交易时段开始就消退的乐观情绪单日爆发。亚洲情绪的改善减少了几周来拖累全球市场的主要风险来源之一,并帮助稳定了与区域股市表现同步交易的增长敏感型货币。
澳大利亚的NextDC对AI基础设施发出严厉警告,股价暴跌最多44%,此前电力网络延迟迫使公司递延约A$140 million的已签约营收并下调展望。公司还暂停了新项目开发,这一决定移除了它本已预期确认的营收,并促使分析师重新评估其扩张计划的时间表。这一崩塌提醒人们,并非每一家涉足AI主题的公司都能同等受益,当交付产能所需的基础设施未能按时到位时,执行风险可能压倒强劲的需求叙事。
SpaceX在盘后交易中上涨逾10%,因季度营收激增161%至$14.6 billion,净利润达到$4.4 billion,这一结果重新定义了围绕其基础设施支出能以多快速度转化为盈利的争论。AI已成为其最大营收业务,而Starlink仍是领先的利润创造者,快速增长的计算业务与成熟的卫星订阅业务并行的组合,为公司提供了两个截然不同的增长引擎。资本支出达到$19.6 billion,使扩张成本仍处于投资逻辑的核心,并重燃了市场对更广泛AI交易的热情。
Supermicro为AI情绪提供了又一次提振,预计季度营收为$18.5 billion至$19.5 billion,而此前预测为$14.5 billion至$15.5 billion,上调幅度如此之大,立即重置了市场对需求速度的预期。股价在盘后交易中跳涨逾10%,延续了一轮涨势,使这家服务器制造商成为最受关注的AI基础设施支出风向标之一。上调后的指引强化了这样一种看法,即对AI基础设施的需求继续跑在供应前面,这支撑着半导体和服务器供应链上各家公司的估值。
Netflix在盘后交易中下跌6%,尽管季度盈利超出预期,这提醒人们在当前环境下,一份强劲的历史业绩单凭自身并不足以支撑股价。其第四季度展望令人失望,公司将全年广告营收预期从$3 billion下调至$2.7 billion,投资者将这一下调解读为第二增长引擎进度落后的信号。Netflix与SpaceX之间的分化说明,市场对增长加速的奖励以及对任何减速迹象的惩罚有多么强烈,即便是在拥有庞大而忠诚客户群的高盈利企业中。
Meta和Tesla将在周三收盘后公布财报,延续了本财报季至今定义了技术支出和估值考验。关注Meta的广告表现和投资展望,以及Tesla的汽车盈利能力和自动驾驶计划,因为两家公司都处于推动AI交易的同一场资本支出争论的中心。Musk还确认,独立董事委员会正在评估SpaceX与Tesla的潜在合并,尽管尚未达成任何协议,这为两只股票增添了额外的催化剂。
美元指数在周二下跌后持稳于101.80附近,EUR/USD约为$1.1230,GBP/USD接近$1.3370,USD/JPY约为158.30日元,这一格局使日元成为市场上最受关注的货币之一。在澳大利亚央行(RBA)就通胀恶化发出警告后,澳元在$0.70上方交易,这提醒人们,该地区的央行仍在权衡价格压力比预期更持久的风险。法国的政治动荡和财政担忧仍然是欧元的额外风险,使货币市场对欧洲政治发展保持敏感,并限制单一货币持续复苏的空间。
国债市场企稳,尽管美国收益率仍高于5%,这一水平继续影响着投资者对股票和其他风险资产的估值方式。这一组合使股票面临两重压力:昂贵的能源会挤压公司盈利能力,而高企的借贷成本则拖累估值,而单凭一份强劲的财报很难抵消这两重压力中的任何一重。收益率水平很可能将决定市场能把复苏推进多远,尤其是对估值最依赖遥远未来盈利预期的增长敏感型板块而言。
黄金滑向$4,118,而Bitcoin逼近$83,000,显示股票市场的复苏在各个资产之间产生了不同的反应,而不是风险偏好的统一转变。这种分化表明,投资者并不是简单地全面买入风险,而是根据他们对通胀和利率的看法在股票和其他资产类别之间轮动。黄金的小幅下跌表明,这种金属更多被视为对冲不确定性的工具,而不是股市情绪改善的直接受益者,而Bitcoin的上涨反映出市场对某些投资者视为另类价值储存手段的资产的持续兴趣。
总体而言,道琼斯530点的上涨反映了一轮得到强劲财报、改善的亚洲情绪以及对AI基础设施重新燃起热情的支撑的扩大范围涨势,而这种广度使其比窄幅上涨更具可信度。随着Meta和Tesla在周三收盘后公布财报,且美国收益率仍高于5%,市场即便在近期动能有利于买方之际也有理由保持谨慎。接下来的业绩将检验本财报季能否维持改善的情绪,还是这轮上涨会耗尽新的催化剂。
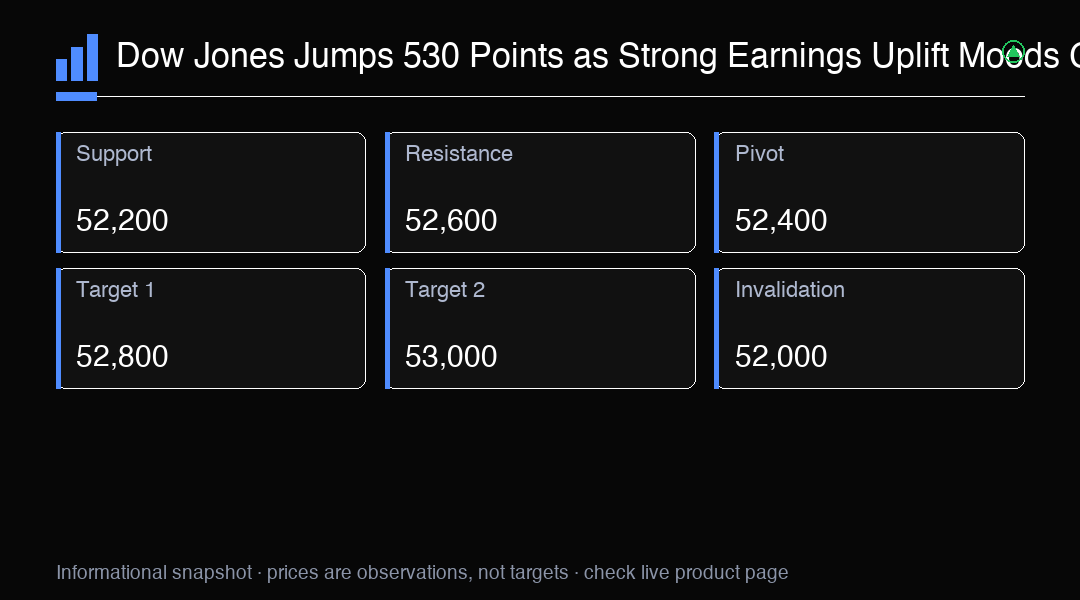
交易洞察
道琼斯指数跳涨530点(1%)至52,495.88,因涨势扩大到科技板块以外。关键阻力位在52,600。关注Meta和Tesla于周三公布的财报。