
S&P 500先物は火曜日の早朝取引で小幅な動きに留まり、投資家は主要なテクノロジー企業と工業企業の決算を待っていた。月曜日の反発は先週の売り圧力後にいくらか安堵をもたらしたが、今は成長がバリュエーションを正当化できるというより多くの証拠を決算が買い手に示す必要がある。バリュエーションは歴史的基準では依然として高い水準にある。市場は、企業の収益性が現在価格に組み込まれた期待に見合うペースを維持できるかという確証を求めており、今くる決算ウェーブはその前提の重要な検証になるだろう。
S&P 500は月曜日に0.4%上昇し7,690.73。Nasdaq総合指数は1.1%上昇し26,430.89。Dowは0.1%下落した。上昇した指数は回復の広がりを過大に示していた。NYSEとNasdaqの両方で下落銘柄が上昇銘柄を上回っており、上昇は見出し数字が示唆するより狭い範囲だったことを示唆している。主要指数と市場の基礎的な広がりとの背離は、回復が少数の大型テクノロジー銘柄に集中してきたことを思い出させる。
AmazonはMorgan Stanleyがトップピックに選定し、目標を$335から$350へ引き上げた後、5%急騰した。Teslaは3.8%上昇し、DatadogはBernsteinの格上げ後に5.4%上昇した。個別銘柄の上昇は、市場センチメントの広範な変化というより、銘柄固有の触媒がパフォーマンスの支配的な駆動力であり続けていることを示唆した。投資家は明確な利益の勢いを示せる企業に報い、見通しが不確実な企業は取り残されている。
CoreWeaveはGoldman SachsのBuyへの格上げにもかかわらず0.4%下落し、資金調達への懸念は依然として払拭しにくいことを示唆した。アナリストの楽観論と市場の価格行動の背離は、AIインフラトレードとそのリターンを生み出す能力、特に借入コストが高止まりしている状況での不確実性を浮き彫りにしている。株のパフォーマンスは、事業の基礎となる経済が不確実なままである場合、アナリストの評価だけでは持続的な上昇を生み出すのに十分ではないことを思い出させる。
テクノロジーの外では、Cleveland-Cliffsはより強いガイダンス、来年40億ドル($4 billion)を超える調整後EBITDAへの期待を受けて16%急騰した。企業の見通しは依然としてセクターを跨いで大きな値動きを生み出し、個別の結果が市場のばらつきを生み出し、収益性への信頼できる道筋を示せる企業に報いている。工業セクターの強さはより広い経済にとってポジティブなシグナルであり、投資家は回復がテクノロジー以外に広がる兆候に注目している。
韓国のKospiは約3.6%下落し、日本の日経平均は1.5%下落し、日本を除くアジア株は0.9%下落した。欧州の先物も弱体化し、ユーロ・ストックス50のコントラクトは0.7%下落した。世界的な後退は、米国株式の回復がより広いリスク選好にまだ転化されておらず、投資家が反発の持続可能性に対して慎重であることを示唆した。米国とアジア市場の背離は、世界経済の見通しが依然として不均一であり、アジアでの弱さの兆候がセンチメントに重しとなる可能性があることを思い出させる。
EUR/USDは$1.1215付近、GBP/USDは$1.3305付近、USD/JPYは158.60円付近で取引された。フランスは引き続き懸念材料で、10年物利回りのドイツとの差は月曜日にほぼ10ベーシスポイント拡大し147.3ベーシスポイントとなった。これは継続的な政治的不確実性と財政懸念を反映しており、欧州のリスク資産に重しとなる可能性がある。利回り差の拡大は、政治的リスクが市場の価格形成に実質的な影響を与えうることを思い出させ、投資家はフランスの財政見通しのさらなる悪化の兆候に注目している。
Brentは、市場がロシア制裁緩和の可能性と中東の供給リスクを比較検討する中、1バレル110ドル付近で推移した。WTIのロールオーバーに注目してほしい。11月物は今日満期を迎え$103付近で取引された一方、12月物は$98付近だった。エネルギー価格はインフレ期待と企業の利益率の重要なインプットのままであり、原油の持続的な上昇は中央銀行の道筋を複雑にし、消費者支出に重しとなる可能性がある。BrentとWTIの背離は、地域の需給ダイナミクスの違いも反映している。
金は1オンス$4,140付近で取引され、Bitcoinは$81,500へ軟化した。高い利回りは金にとって逆風であり、金は利息を支払わないからだ。貴金属と暗号資産の弱さは、リスク資産へのより広い選好が依然として不均一であり、投資家が株式回復の持続可能性に対して慎重であることを示唆した。株式に対する金と暗号資産の相対的な強さは、市場の焦点が安全資産需要ではなく成長期待にあり続けていることを思い出させる。
米国10年物国債利回りは5.13%付近で推移し、資金調達コストに焦点が当てられている。仮にFRBが来週の金利を据え置いたとしても、高い市場利回りは支出とバリュエーションを抑制しうる。利回り水準は株式市場が回復を維持できるかどうかの重要な要素であり、さらなる上昇は、割引率の変化に特に敏感なグロース株に圧力をかける可能性がある。投資家は、経済見通しの変化をシグナルしうるストレスの兆候について利回りカーブに注目している。
SpaceXとNetflixが今日の引け後に決算を発表する。アナリストはSpaceXが収益128億ドル($12.8 billion)に対して1株あたり13セントの利益を計上すると見込んでいる。Netflixのコンセンサスは収益129億ドル($12.9 billion)に対して約82セント。両社の支出、キャッシュ創出、ガイダンスに注目してほしい。それらの結果は、テクノロジーセクターの健全性と現在の投資サイクルの持続可能性について重要な証拠を提供するだろう。決算は、AIとストリーミング成長に対する市場の楽観論が正当化されるかどうかの重要な検証になる。GE AerospaceとGeneral Motorsは米国の寄り前に決算を発表し、工業需要と消費者支出の証拠を提供する。MetaとTeslaは水曜日に続く。それらの投資計画は、AIと自律走行への支出が継続的な拡大を支えるだけの商業的な進歩を十分な速さで生み出しているか評価するのに投資家を助けるだろう。これは市場にとって中心的な問いだ。これらの企業の結果は、経済の健全性と現在の拡大の持続可能性のより広い姿を提供するだろう。
GE AerospaceとGeneral Motorsは米国の寄り前に決算を発表し、工業需要と消費者支出の証拠を提供する。MetaとTeslaは水曜日に続く。それらの投資計画は、AIと自律走行への支出が継続的な拡大を支えるだけの商業的な進歩を十分な速さで生み出しているか評価するのに投資家を助けるだろう。これは市場にとって中心的な問いだ。これらの企業の結果は、経済の健全性と現在の拡大の持続可能性のより広い姿を提供するだろう。
取引インサイト
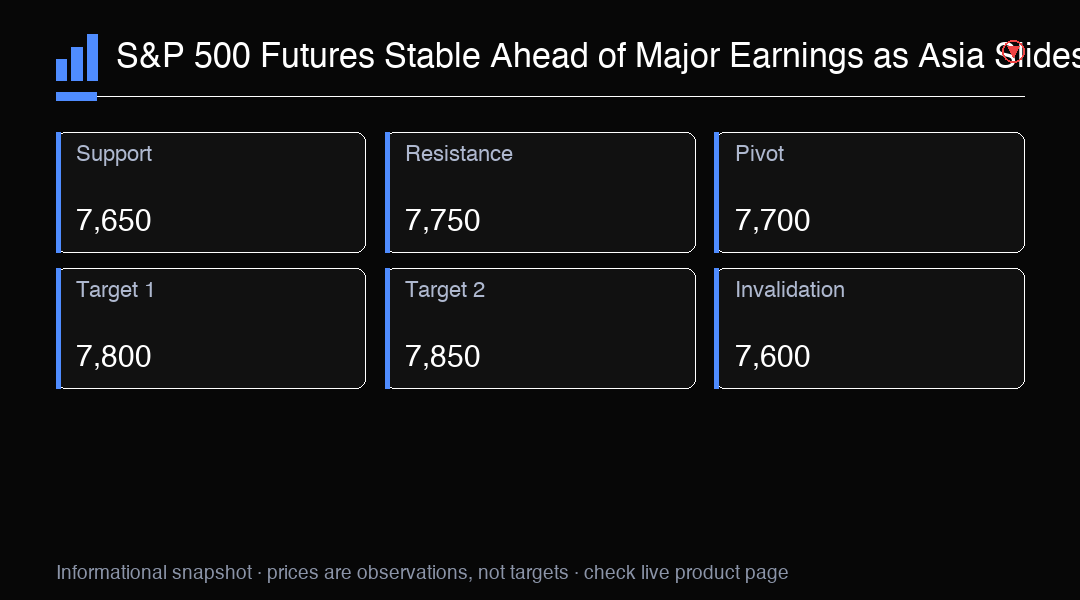
S&P 500先物は主要テクノロジー決算を前に7,690.73で安定。主要サポートは7,650。方向性は決算と米国データに注目。