

FRB議長のケビン・ウォシュ氏が人工知能技術は米経済にとって巨大な受益源であると述べた後、S&P 500は木曜日に損失を消し飛ばし、0.3%高で引けた。この発言は、AI投資が期待されるほど迅速に収益を生み出さないかもしれないという懸念を和らげ、テクノロジー株の回復を後押しした。ウォシュ氏の発言は、市場センメントの重要な局面に登場した。人工知設備投資が意味のある収益をもたらすかどうかについて数週間の不安が続いた後、FRB議長の支持は機関投資家にエクスポージャーを再構築する上での根拠を提供した。メガキャップテクノロジー株の最近の利益確定の波を考えると、タイミングは特に重要だった。現在の状況をナビゲートするトレーダーにとって、ワシントンからのメッセージは明確である。政策立案者はAIを投機的なバブルではなく、複数のセクターにわたる産出可能性を再形成できる真の生産性触媒として見ている。
バンコクで演説したウォシュ氏は、AIの採用によって米国に構造的な経済成長が見られると述べた。トレーダーは利上げのベットを削減し、ドルは下落した。ナスダック100指数先物は、コメント後に最大0.2%上昇し、それ以前には最大0.5%下落していた。金利期待の変化は即座かつ顕著だった。金利先物は迅速に調整され、次回会合での利上げの暗黙の確率が急落した。ドルは主要通貨ペアで軟化し、米国建てのリスク資産に追加の支援を提供した。債券利回りも低下し、成長志向セクターにのしかかっていた評価プレッシャーを緩和した。市場参加者はバンコクでのコメントを、FRBが現在の政策スタンスにますます安心感を持っているという信号と解釈し、9月下旬以降市場を悩ませていた引き締めのテールリスクを減少させた。
この回復は、週の半ばにチップ関連の売り込みがラッセル2000を修正局面に追い込んだ後に行われた。マイクロンテクノロジーの好調な予測と穏やかなインフレ報告が、ベンチマークのS&P 500とテクノロジー株偏重のナスダックが週の損失を回復するのに役立った。S&P 500は現在、年初来15%以上上昇している。チップセクターは、在庫修正の懸念の中で投資家がAI関連銘柄からローテーションしたため、大きなプレッシャーにさらされていた。しかし、マイクロンの結果は、高帯域幅メモリと高度な半導体パッケージングへの需要が依然として健全であることを示した。ラッセル2000の修正局面への落ち込みは、米国経済の弱化が広がることへの懸念を高めた。しかし、S&P 500の回復力は、小規模企業が高金利に苦しんでいるにもかかわらず、大型株テクノロジーが引き続き指数のパフォーマンスを牽引していることを示唆している。この乖離は、キャップ加重ベンチマークに固有の集中リスクを浮き彫りにしている。
金曜日にアジアの株式は、ウォール街で買い戻しが回復を後押しした後、反発する準備ができていた。日本、韓国、オーストラリアの株価指数先物は、開始時に上昇を示した。MSCIアジア太平洋株価指数は1.5%上昇し、一方、韓国のコスピは3.6%上昇した。アジア市場全体の同時的上昇は、AI関連の売り込みの最悪の時期は過ぎ去ったかもしれないという自信の高まりを反映していた。日本の輸出業者は円安のメリットを受け、一方、韓国の半導体銘柄はマイクロンの強力な見通しを受けて上昇した。オーストラリアの鉱業株も、商品価格が堅調であるため上昇に貢献した。反発の幅は、機関投資家が単にヘッドラインを取引しているだけでなく、新しいAI駆動の収益サイクルにポートフォリオを再構築していることを示唆した。地域の投資家にとって、重要な問題は、初期の熱気が冷めた後、回復が勢いを維持できるかどうかである。
財務省長官ベセント氏の債券市場介入に関する以前のコメントは、当初株式を押し上げたが、トレーダーがインフレデータに注目したことで利益は消え去った。しかし、ウォシュ氏の最新のコメントは、FRBがインフレリスクではなく生産性向上としてAIを見ていることを示唆し、より持続可能な触媒を提供した。これらの2つの要因の区別は、市場の軌跡を理解するために重要である。ベセント氏の介入に関する発言は金融安定の懸念に対処したものの、基礎的な収益見通しを変えることはほとんどなかった。一方、ウォシュ氏のAIに関するコメントは、何ヶ月も市場を支配してきた評価議論に直接取り組んだ。AIを生産性向上を通じてデフレ要因としてフレーミングすることで、彼は最も強気の論点を効果的に中和した。この再フレーミングは、投資家が明確なAI関連収益成長を示す企業に対してより喜んで支払うようになる可能性があるため、セクターローテーションに持続的な影響を与える可能性がある。市場の肯定的な反応は、この物語の変化がすでに進行中であることを示唆している。
取引量は今週も薄いままになると予想され、米国株式市場は水曜日午後1時に引け、祝日により木曜日に休場する。AIに対する楽観論、レジリエントな米国経済、金融政策の緩和が、3つの主要指数を3年連続の上昇の軌道に乗せている。薄い取引量は値動きを幅づける可能性があり、控えめな流れでも指数水準に大きな影響を与える可能性がある。流動性の低下とポジティブなセンメントの組み合わせは、潜在的に変動の大きいスイングの条件を作り出す。歴史的には、祝日で短い週は強気に傾く傾向がある。機関投資家は長期休場中に大きなポジションを保持することを好まないからである。S&P 500が抵抗に近づき、センメントが改善している現在のセットアップは、最小抵抗線が上向きである可能性を示唆している。しかし、トレーダーは低出来高の上没有しばしば確信に欠けていることを認識しておくべきである。真の試験は、出来高が通常のレベルに戻った時に到来する。
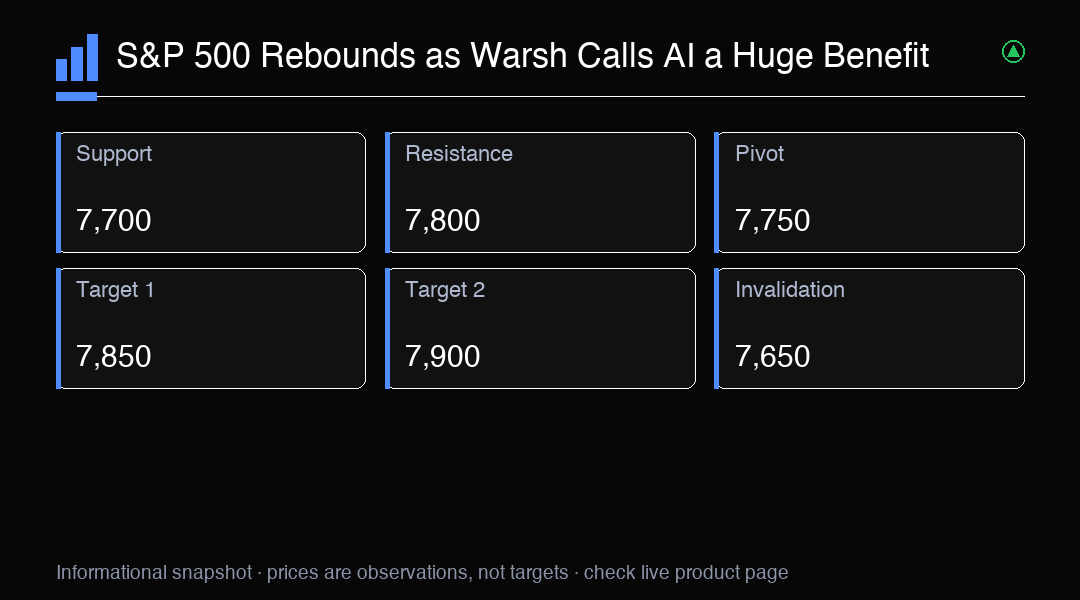
アナリストは、S&P 500が現在7,800の重要な抵抗をテストしていると指摘している。その水準を上抜けると、7,850近辺の史上最高値への再テストの道が開ける可能性がある。支持は7,700にあり、これは今週複数回保持されていた。テクニカルチャートは、指数が狭範囲に consolidation しており、次々と買い戻しがより積極的に行われていることを示唆している。出来高パターンは、現在の水準で機関投資家の強い関心があることを示しており、ブロック取引活動が下落時に増加している。テクノロジーおよび通信サービスセクターの相対的な強さは、指数を重要な移動平均線に保つのに重要である。ポジショニングの観点からは、システム戦略が下落時にエクスポージャーを追加しているという証拠があり、抵抗を上抜ける動きを加速させる可能性がある。7,800の水準は、心理的な障壁であるだけでなく、オプション関連のヘッジングフローが支援に転じる可能性のある重要なガンマ閾値でもある。
チップ株が回復を牽引し、フィラデルフィア半導体指数は2.1%上昇した。マイクロンは好調な予測の後8.7%急上昇し、一方、NVIDIAは1.2%、マーベルは3.4%上昇した。利益は、以前の売り込みからの急激な反転を示した。半導体投資家は、セクターの高い評価とパースケールクラウドプロバイダーの巨額の設備投資コミットメントを考慮すると、需要の脆弱性の兆候に特に敏感に反応してきた。マイクロンの見通しは、AIインフラの構築が軌道上にあり、メモリの価格設定力が来年まで続くことを保証した。チップラリーの幅は、最大の銘柄だけでなく、小規模な半導体機器および設計ソフトウェア会社も堅実な利益を上げていることを示した。これは、市場が利益を少数のメガキャップ銘柄に集中させるのではなく、AI受益者の拡大を価格に反映していることを示唆している。トレーダーにとって、半導体のリーダーシップは、持続可能な株式ラリーのために依然として重要である。
チップを超えて、他のテクノロジー株も上昇した。Appleは1.1%、Teslaは0.8%上昇し、一方、Oracleは4.2%回復し、Dellは3.8%上昇した。幅広い上昇は、最近の利益確定の波の後、投資家がAI取引に自信を取り戻していることを示唆している。Oracleの回復は、同社の積極的なAIインフラへのコミットメントと、投資の収益化能力に対する市場の以前の懐疑を考えると、特に注目に値する。Dellの利益は、AI最適化サーバーの需要の増加とエンタープライズハードウェアの更新サイクルを反映している。メガキャッププラットフォーム企業とメーカーの参加は、AI投資の前提が半導体ハードウェアを超えてクラウドインフラ、ソフトウェアアプリケーション、消費者向けAI機能に拡大していることを示している。狭いリーダーシップは突然のセンメントの変化に対して脆弱であるため、この幅広い参加は持続可能なラリーに不可欠である。アナリストは、コメント後の初期の熱気が収束した後、この幅が維持できるかどうかに注目している。
今週後半、投資家は生産者価格指数と小売売上高を含む重要な経済データを待っている。インフレの冷却の兆候があれば、金利プレッシャーをさらに緩和し、株式を支援する可能性がある。逆に、強い数字はFRBのタカ派への懸念を再燃させる可能性がある。生産者価格指数は、FRBが最近インフレのパイプラインプレッシャーとそれらが消費者価格に潜在的に伝播する可能性を強調したことを考えると、特に重要である。より弱い数字は、現在の政策スタンスが追加の引き締めなしにインフレを目標に戻すのに十分に制限的であるという市場の期待を検証するだろう。小売売上高データは、高金利にもかかわらず驚くほどレジリエントな米国消費者の健康状態に関する洞察を提供するだろう。労働市場は冷却の初期の兆候を示しているが、消費支出は維持されている。これらのデータポイントは、市場の楽観的なAI駆動の物語がマクロ経済的現実と共存できるかどうかを判断するのに役立つだろう。
オプションマーケットのポジショニングは、機関投資家が上方へのエクスポージャーを維持しながら下方リスクに対して積極的にヘッジしていることを示唆している。S&P 500のプットコール比率は今週著しく低下しており、強気のコールに対する保護的プットの需要が減少したことを示している。インプライドボラティリティは主要指数全体で圧縮されており、VIXは9月初旬以来の最低レベルに低下した。ボラティリティ期待のこの低下は、即時のリスクが減少したという見解と一致している。しかし、一部のストラテジストは、ボラティリティの低下が慢心を生み、ポートフォリオを突然のショックに対して脆弱にする可能性があると警告している。S&P 500オプションのスキューはプットに傾いたままであり、より良性の短期的見通しにもかかわらず、テールリスクヘッジ需要が持続していることを示唆している。方向性トレーダーにとって、現在のオプションの状況は、マクロ経済の不利なサプライズが発生しない限り、時間価値の減衰とさらなるボラティリティ圧縮から利益を得る戦略に有利に働く。
全体的に、市場は最近の変動後に安定しているように見える。ウォシュ氏のコメントは短期的な触媒を提供しただろうが、持続的な上昇には、AI投資が企業の収益成長に変換されているという確認が必要になる可能性が高い。今後の四半期は、AI投資サイクルが生産性向上と収益成長の約束を果たせるかどうかを決定する上で決定的となるだろう。AIインフラに数十億ドルをコミットした企業は、その投資に対する測定可能な収益を示す必要があり、投資家からの懐疑の新たな波にさらされるリスクがある。FRBのインフレリスクではなく生産性ドライバーとしてのAIに対する進化する姿勢は、中長期的に高い評価を支援する重要な物語の変化を表している。しかし、市場は先行的であり、この楽観論の多くはすでに価格に反映されている可能性がある。トレーダーは、次の重要な触媒として今後の業績に注目し、設備投資ガイダンスとAI収益化の進捗に注意を向けるべきである。
取引インサイト
S&P 500はウォシュ氏のAIコメントがFRB金利懸念を和らげた後、反発している。重要な抵抗は7,800。方向性についてはPPIデータに注目。