
無期限契約トレーダーのハンドブック
このプラットフォームで無期限契約を取引するための、実務的で通しの手引き——市場、レバレッジ、板、押さえるべき 4 つの注文、損益の計算、そして 1 回の取引にかかる総コスト。


はじめに
無期限契約は暗号資産で最も取引されているデリバティブであり、このプラットフォームでは同じ仕組みが金と外国為替にも広がっています。強力で、資金効率がよく、そして容赦がありません。最初の一枚を建てる前にこのモデルを理解しておくことは、個々の取引をうまくやることよりも重要です。
このハンドブックでは全体像を一通り扱います:無期限契約とは何か、価格はどう構成されるのか、実際に使う注文タイプ、損益と総資産の計算、そして実際のリターンを左右する(見えるものと見えないものを含む)コストです。
1. 無期限契約とは何か
無期限契約は、原資産そのものを保有することなく、また満期を持たずに、レバレッジを効かせたロングまたはショートのポジションを取れるデリバティブです。
デリバティブ。取引するのは原資産——ビットコイン、金、通貨ペア——に連動する契約であって、資産そのものではありません。
レバレッジ。ポジション価値のごく一部を担保として差し入れ、残りはプラットフォームが供与します。原資産の値動きは、あなたの担保に対してはるかに大きな動きとして跳ね返ります。
ロングもショートも。同じ商品で、価格の上昇からも下落からも利益を狙えます。
満期なし。証拠金を維持できるかぎり保有し続けられます。これを成り立たせている仕組みが資金費率で、第 5 節で扱います。
アクティブなトレーダーにとって無期限契約は、最大限の資金効率、双方向の方向性エクスポージャー、そして限月ロールの手間がないことを提供します——その代わり、証拠金と資金費率を能動的に管理する必要があります。
マルチアセット取引
同じ口座、同じ画面、同じリスク管理ツールが 3 つの資産クラスで機能します:
暗号資産の無期限契約(BTC、ETH、アルトコイン)——最もボラティリティが高く、24 時間の流動性が最も厚い。
金の無期限契約——現物を保有したり保管料を払ったりせずに現物金へのエクスポージャーを取れる。機関投資家の厚い流動性。
外国為替の無期限契約——主要通貨ペア。3 つの中で最もボラティリティが低く、価格競争力が最も高い。
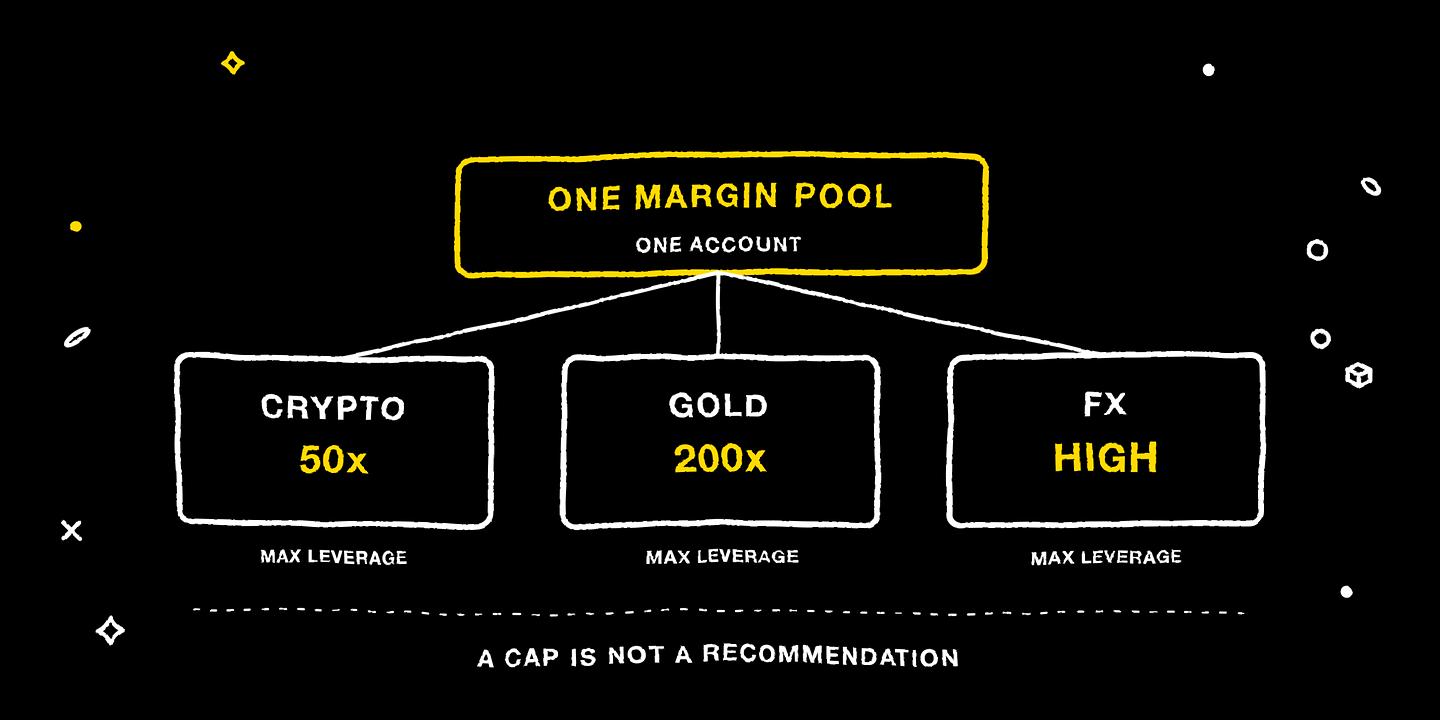
1 つの口座、1 つの担保プール、3 つの市場——複数のブローカーに資金を分散させる必要がありません。
レバレッジ上限と変動ティア制
代表的な上限:
暗号資産:最大 50 倍
金:最大 200 倍
外国為替:同様に高め、銘柄による
金と外国為替のレバレッジ上限が高いのは、単位時間あたりのボラティリティが小さいからです——同じ証拠金で、より多くの「通常の市場ノイズ」に耐えられます。
押さえておくべきニュアンスが 2 つあります:
上限は推奨値ではありません。レバレッジが高いほど、建値と強制決済価格の間の余裕は薄くなります。
ポジションが大きくなるほど、最大レバレッジは段階的に下がります。これが変動レバレッジティア制で、巨大ポジションが薄い板に対して強制決済されることを防ぐ組み込みの保護です。サイズを積み増す前に必ずティア表を確認してください。(詳しい仕組みは『証拠金と強制決済』のガイドへ。)
2. 価格はどう構成されるのか
デリバティブのプラットフォームでは、価格は 1 つの数字ではありません。どの瞬間にも少なくとも 4 つの価格が動いています。
買い値、売り値、仲値
板は価格順に並んだ 2 つの待ち行列です:
買い一値——買い手が提示している最も高い価格。
売り一値——売り手が提示している最も安い価格。
仲値 =(買い一値 + 売り一値)/ 2。
買い一値と売り一値が近ければ、流動性は厚く価格の競争力も高い状態です。離れていれば、流動性が薄いか、相場が速く動いているか、その両方です。
板の厚さと衝撃コスト
買い一値と売り一値は表面にすぎません——その裏には、段階的に不利な価格で数十から数百の注文が並んでいます。この積み上がり——板の厚さ——が、まとまったサイズの注文がどう約定するかを決めます。
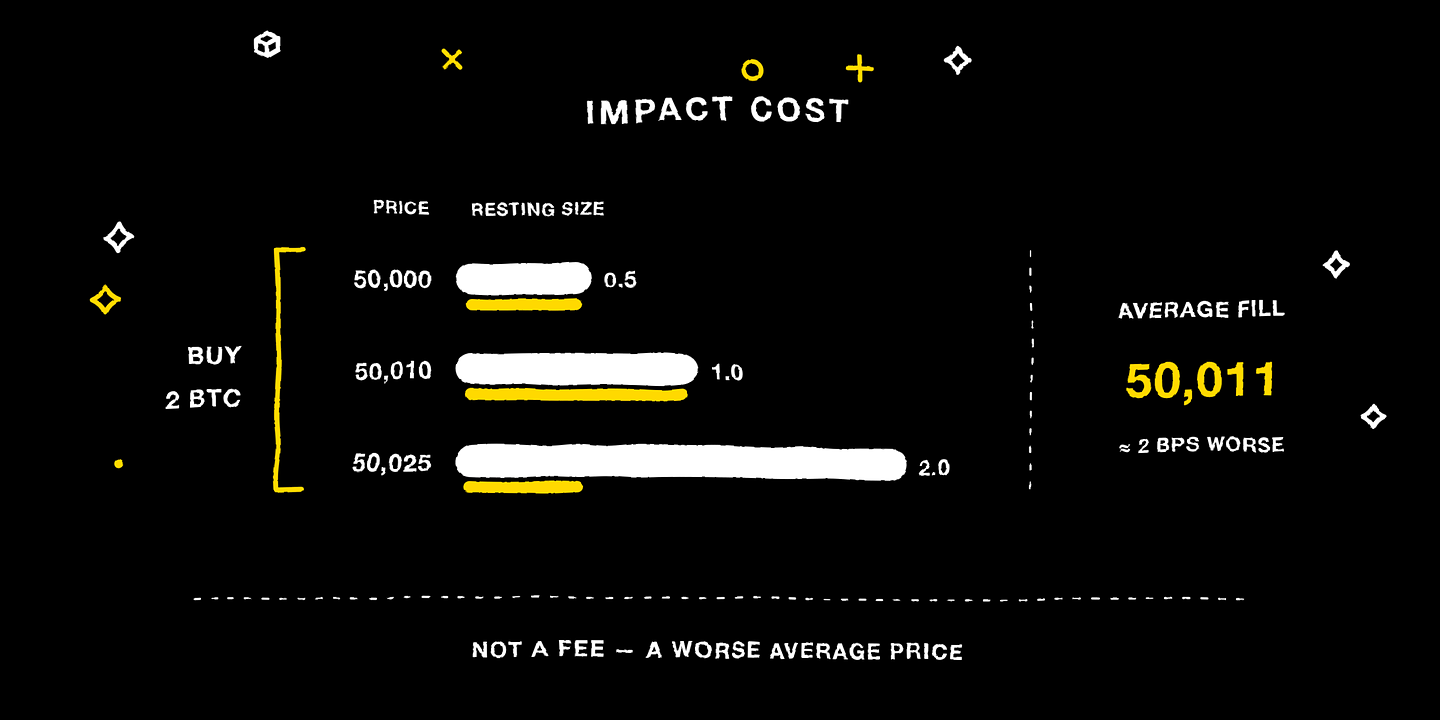
板の最良段の数量を超えて成行で買うと、注文は板を上から順に食い進み、段階的に悪い価格で約定していきます。「無限に小さい取引」なら払っていたはずの価格と、実際の平均約定価格との差が衝撃コストです。
簡単な例を挙げます。板が 50,000 ドル / 50,010 ドル / 50,025 ドルで各段に 0.5 / 1.0 / 2.0 BTC ある場合、成行で 2 BTC 買うと平均約定価格はおよそ 50,011 ドル——売り一値よりおよそ 2 ベーシスポイント悪い水準です。この差があなたの衝撃コストです。腹に落としておくべきことが 2 つあります:
衝撃コストは、板の厚さに対するサイズの比率に応じて非線形に増えます。
これは手数料としては表れません——より悪い平均約定価格として表れます。
マーク価格の算出式
マーク価格はプラットフォームの公正価値の基準です。未実現損益の計算、強制決済の判定、資金費率の設定に使われます。単なる最新約定価格ではありません——最新価格は 1 件の大口テイカーや一瞬の異常で動かされることがあります。
このプラットフォームが採用している構成:
マーク価格はプラットフォームの公正価値の基準で、内部データと外部オラクルのデータ(Chainlink と Pyth)を組み合わせた独自アルゴリズムが生成する公正集約価格です——単一の約定価格よりも操作に強い値です。損益計算、強制決済のトリガー、資金費率の設定に使われます。
執行クオート(ワンクリック価格)の式:
買い:QuoteAsk = MarkAsk + ImpactPrice(N)
売り:QuoteBid = MarkBid − ImpactPrice(N)
仲値が公正価値を現在の板に係留し、ImpactPrice が注文サイズに応じた流動性コストを調整します。あなたの強制決済が、単発の異常な約定で引き起こされることはありません。
仲値が公正価値を現在の板の最良段に係留し、衝撃コスト調整によって、実際の流動性を表していない薄い最良段のクオートにマーク価格が振り回されないようにしています。あなたの強制決済は、単発の異常な約定で決まるものではありません。
スリッページ許容度
約定価格は、あなたが予想した価格から離れることがあります。理由は 2 つで、(1) 判断してから約定するまでに価格が動いたこと、(2) 注文が板を食い進んだことです。
プラットフォームのスリッページ許容度は、あなたが設定した乖離幅を超えて約定してしまう注文を拒否します。既定値は現物 8%、デリバティブ 10%。相場が穏やかなときは厳しくして保護を強め、スピードが重要なときは緩めておきます。
3. 押さえるべき 4 つの注文タイプ
4 つの注文で実際の取引の 95% はカバーできます。
成行注文——いま入手できる最良価格で即座に約定します。正確な価格よりも「いま出入りすること」が重要なときに使います。サイズが大きいときは衝撃コストに注意。
指値注文——あなたの指定価格かそれ以上でのみ約定し、そうでなければ待ちます。精密なエントリー、大口、あるいはメイカー手数料の適用を狙うときに使います。トレードオフ:約定は保証されません。
ストップロス——「自分は間違っていた」と判断する価格で発動し、自動的にポジションを解消する条件注文です。レバレッジを効かせたすべてのポジションで使ってください——トレーダーが持つ最も重要なリスク管理ツールです。注意:保証されるのは決済の試行であって、決済価格ではありません。急変時には実際の約定がトリガー価格より悪くなることがあります。
テイクプロフィット——ストップロスの鏡像で、価格が目標に達したときに発動します。
きれいな取引はたいてい 3 つを組み合わせます:エントリー(成行または指値)、1 回の負けが口座の 1〜2% を超えないように設計したストップロス、そしてストップに対して最低 1:2 のリスクリワードになる水準のテイクプロフィットです。ストップとテイクプロフィットは OCO(One-Cancels-the-Other)で組み合わせます——どちらかが先に成立すればもう一方は取り消されます。確定ボタンを押す前に 3 つとも決めてあれば、その取引はリアルタイムの感情的な判断に左右されなくなります。
4. 損益:画面に出ているあの数字
損益には 2 種類あります:未実現(ポジションはまだ建っていて、相場とともに動く)と実現(ポジションを閉じて、数字が確定したもの)です。
基本の式
ロング:未実現損益 =(マーク価格 − 建値)× ポジションサイズ
ショート:未実現損益 =(建値 − マーク価格)× ポジションサイズ
変数は 3 つ:
建値——現在のポジションを建てた平均価格(複数回の約定の加重平均)。
マーク価格——公正価値の基準(第 2 節)。最新約定価格ではありません。
ポジションサイズ——原資産の数量。プラットフォームがどの単位で表示しているかを必ず確認してください。
計算例
50,000 ドルで 0.5 BTC のロング。マーク価格が 52,000 ドルになった場合:
損益 =(52,000 − 50,000)× 0.5 = +1,000 ドル
3,000 ドルで 1 ETH のショート。マーク価格が 2,800 ドルに下がった場合:
損益 =(3,000 − 2,800)× 1 = +200 ドル
ショートでは式が単純に反転し、(マーク − 建値)が(建値 − マーク)になるだけです。考え方は同じで、相場が自分に有利に動けば損益はプラスになります。
損益 ≠ ROE
この 2 つは別の数字で、よく混同されます。
損益は、得た(または失った)金額そのものです。
ROE は、損益 ÷ 差し入れた証拠金です——名目価値で割るのではありません。
先ほどの BTC ロングの例:名目 26,000 ドルに対して損益 1,000 ドル。レバレッジ 10 倍なら証拠金は 2,600 ドルです。ROE = 1,000 ドル / 2,600 ドル ≈ +38%。4% の価格変動が、証拠金に対して 38% のリターンになりました。損益はその取引を説明し、ROE はその取引があなたの資金に何をしたかを説明します。
口座全体の資産
個別ポジションの損益は、もっと大きな数字の一部にすぎません:
総資産 = ウォレット残高 + すべての未実現損益の合計
利用可能残高 = 総資産 − 建玉が使用中の証拠金 − 未約定注文のために確保された証拠金
利用可能残高は、新しいポジションを建てたり出金したりするのに使える金額です。未実現損益が動けば利用可能残高も動きます——新規取引をしていなくても、含み損の局面では「買う力」が縮みます。
5. 取引の総コスト
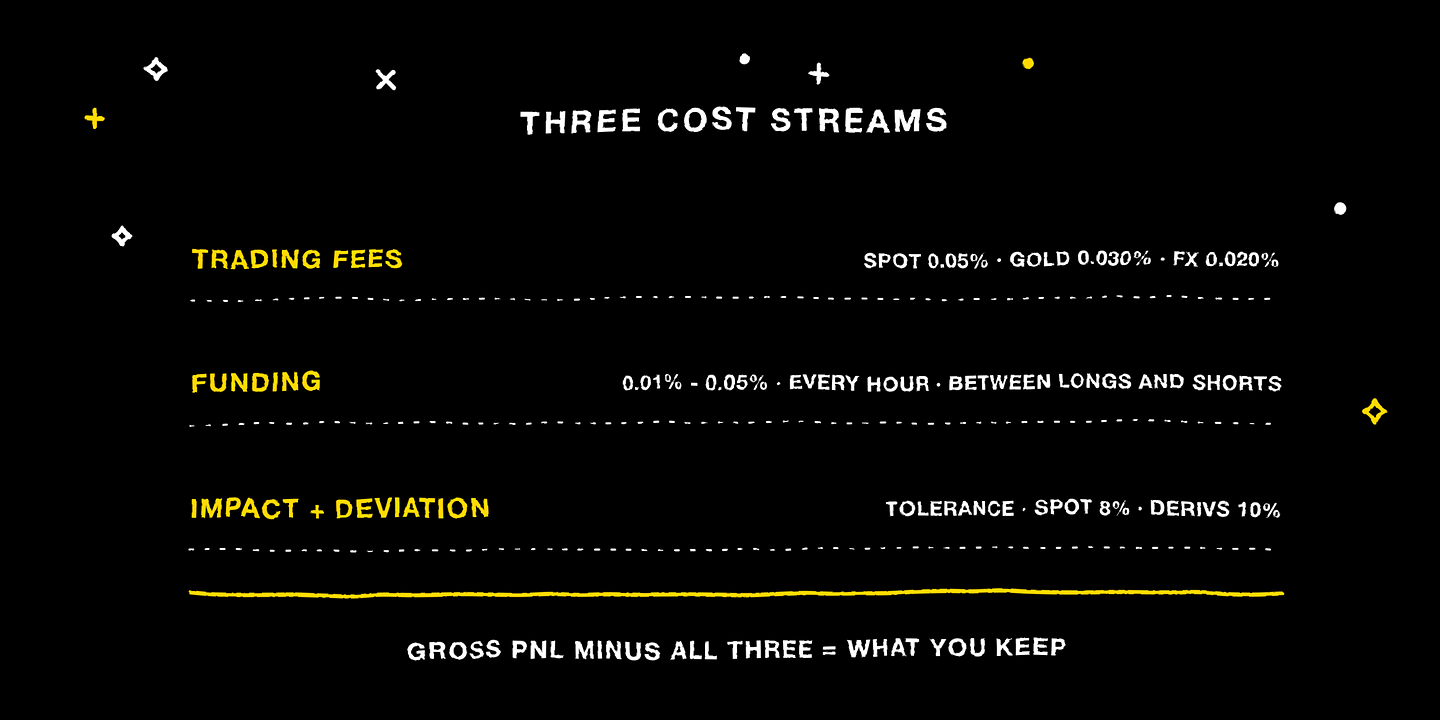
損益の式が出すのは総額です。手取りは 3 つのコストの流れで決まります。
取引手数料
取引の両サイドで発生し、名目価値(証拠金ではありません)に対して計算されます。このプラットフォームの標準料率:
現物:0.05%
金:0.030%
外国為替:0.020%
これらは業界でも低い水準です。メイカー/テイカー料金制がある場合、約定を待つ指値注文(メイカー)は、流動性を取る成行注文(テイカー)より低い料率になるのが一般的です。テイカーからメイカーへ出来高を移すことは、実コストを下げる最も効果の大きい方法の 1 つです。
資金費率(無期限契約のみ)
無期限契約には満期がないため、資金費率という仕組みが契約価格を現物に係留します。1 時間ごとに、その時点の率に基づいてロングとショートの間で小さな支払いがやり取りされます:
資金費率がプラス → ロングがショートに支払う。
資金費率がマイナス → ショートがロングに支払う。
取引所がこれを取るわけではありません——トレーダー同士の間を直接流れます。ただし、保有ポジションの実際のリターンには確実に効いてきます。1 回あたりの率は小さい(多くは 0.01%〜0.05%)ものの積み上がり、資金費率がプラスで推移する日が何日も続けば、ロングは持ち越しコストだけで名目価値の 1〜2% を払うこともあります。翌日に持ち越す前には必ず資金費率を確認してください。
衝撃コストと約定の乖離
第 2 節ですでに扱いました。流動性の薄い市場では、成行注文における予想と実際の約定価格の差が、取引手数料をはるかに上回ることがあります。サイズが大きいときは指値を使い、相場が穏やかなときはスリッページ許容度を厳しくしましょう。
リスク監視(手数料ではないが重要)
プラットフォームは継続的な監視を行っています——証拠金率をリアルタイムで確認し、サイズの拡大に応じてレバレッジのティアを自動調整し、相場操縦的なパターンを検知し、極端な変動時にはサーキットブレーカーを発動します。これらは「無料」ではありません(あなたが払っているのと同じ手数料で支えられています)が、その恩恵は構造的です:秩序ある強制決済、健全な保険基金、より競争力のある価格、より公平な約定。
6. 最初の一枚、手順どおりに
実際に 1 枚建てるとはどういうことか:
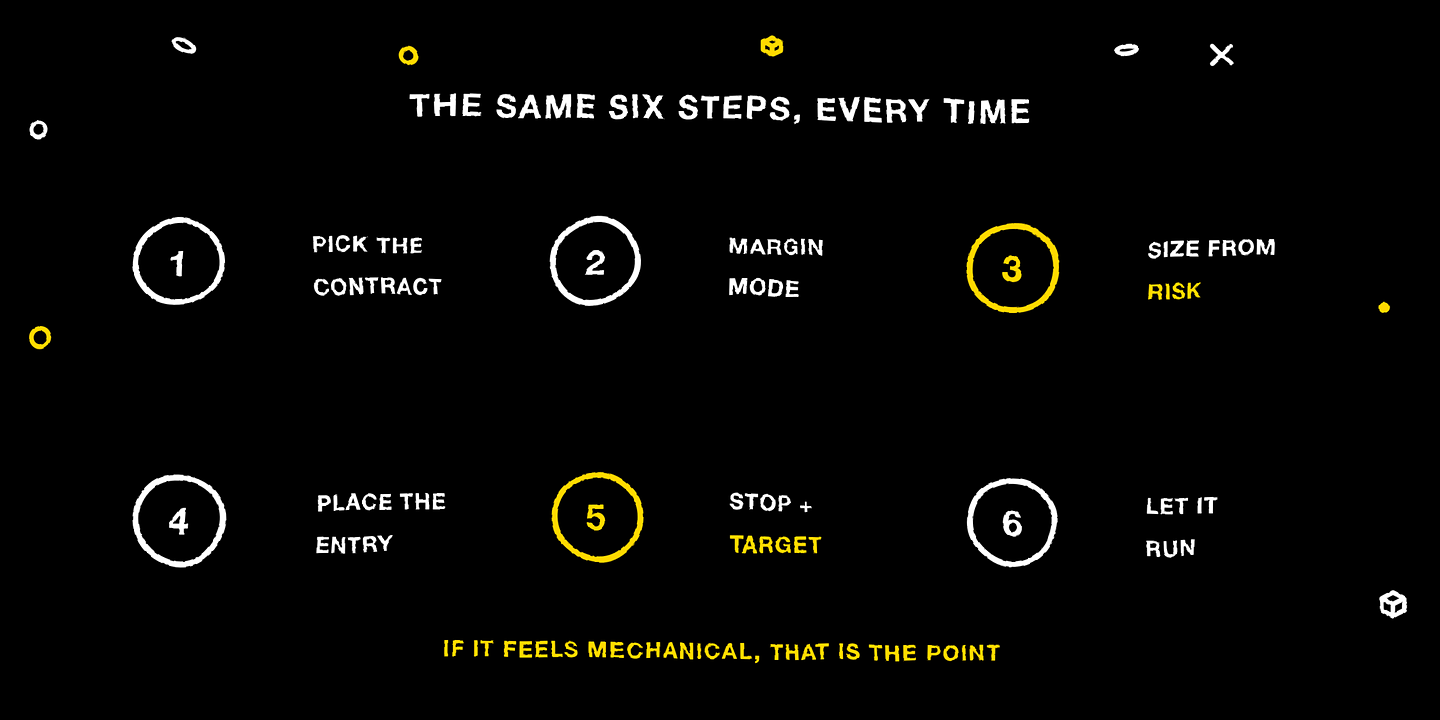
銘柄を選ぶ——USDT 証拠金かコイン証拠金かを確認します。
証拠金モードを選ぶ——投機的な取引には分離(アイソレーテッド)、複数ポジション間の相関を理解している場合にかぎり全体(クロス)。(『証拠金と強制決済』のガイドへ。)
レバレッジとサイズは、レバレッジではなくリスクから決める。この取引で受け入れる損失額を先に決めます。ストップロスに当たったときの損失がちょうどその額になるよう、逆算してポジションサイズを決めます。レバレッジはサイズとストップまでの距離から出てくる結果であって、目標ではありません。経験のあるトレーダーの多くは、暗号資産の方向性取引で上限をはるかに下回る 3〜10 倍を使っています。
エントリーを出す——狙う水準があるなら指値、価格よりタイミングが重要なら成行。スリッページ許容度を設定します。
ストップロスとテイクプロフィットをただちに置く——席を離れる前に。ストップのない建玉は、手当てされていない損失が口座を終わらせる損失に化ける、最もありふれた経路です。
見守る——いじらない。価格が近づいてきたからといってストップを遠ざけたくなる衝動に抗ってください。計画どおり、あるいは事前に決めたルールどおりに閉じます。
機械的で退屈に感じるなら、それが狙いどおりです。無期限契約で利益を出すというのは、ほとんどの場合、同じ数手順を正しく何千回も繰り返すことです。
7. 初心者にありがちな失敗
早い段階で口座を飛ばす原因の大半は、次の 5 つのパターンです:
「もっと稼ぐため」にレバレッジを上限まで上げる。レバレッジを上げても稼ぎは増えません——余裕が狭くなるだけです。同じ取引でレバレッジを下げれば、損益の金額は同じで安全余裕だけが大きく広がります。
ストップロスなしで取引する。願望は戦略ではありません。
含み損のポジションを買い増す。「ナンピン」で倍賭けすると、小さな損失が大きな損失になります。買い増すのは勝っているポジション、切るのは負けているポジションです。
資金費率を無視する。プラスの資金費率が続くと、価格変動そのものより高くつくことがあります。
損益と ROE を混同する。10 倍のポジションで証拠金ベース「10% のマイナス」でも、価格ベースでは 1% のマイナスにすぎません。自分がどちらの数字を見ているのかを把握してください。
関連記事
強制決済(爆倉)とは?MC Markets の清算メカニズムと追加証拠金を読み解く
8. クイックおさらい
覚えておく価値のある 5 つ:
無期限契約 = 原資産に連動する、レバレッジつき・満期なしの契約。1 時間ごとの資金費率が価格を現物に係留します。マルチアセット対応:1 つの口座、1 つの担保プール、3 つの市場。
マーク価格はプラットフォームの公正価値の基準で、内部データと外部オラクルのデータ(Chainlink と Pyth)を組み合わせた独自アルゴリズムが生成する公正集約価格です——単一の約定価格よりも操作に強い値です。損益計算、強制決済のトリガー、資金費率の設定に使われます。
執行クオート(ワンクリック価格)の式:
買い:QuoteAsk = MarkAsk + ImpactPrice(N)
売り:QuoteBid = MarkBid − ImpactPrice(N)
仲値が公正価値を現在の板に係留し、ImpactPrice が注文サイズに応じた流動性コストを調整します。あなたの強制決済が、単発の異常な約定で引き起こされることはありません。
4 つの注文で取引の 95% をカバー:成行、指値、ストップロス、テイクプロフィット。無期限契約のポジションは必ず、あらかじめ決めたストップロスとセットで建ててください。
損益 =(マーク − 建値)× サイズ(ロング)、ショートは反転。総資産 = ウォレット + 未実現損益の合計。ROE ≠ 損益。
総コスト = 取引手数料(0.05% / 0.030% / 0.020%)+ 資金費率 + 衝撃コスト/約定の乖離。サイズが大きいときは指値を使い、相場が穏やかなときはスリッページ許容度を厳しくし、翌日持ち越す前に資金費率を確認しましょう。
付録:契約仕様と手数料表
| 銘柄 | 契約サイズ | 呼値の単位 | 価格の精度 | 数量の精度 | 最小注文(名目/USD) | 最小数量 |
|---|---|---|---|---|---|---|
| BTCUSDC | 1 | 1.0 | 整数 | 0.001 | 10 ドル | 0.001 |
| ETHUSDC | 1 | 0.1 | 小数第 1 位 | 0.01 | 10 ドル | 0.01 |
| SOLUSDC | 1 | 0.01 | 小数第 2 位 | 1 | 10 ドル | 1 |
| XAUUSD | 1 オンス | 0.001 | 小数第 3 位 | 1 | 100 ドル | 1 |
| XAGUSD | 1 オンス | 0.00001 | 小数第 5 位 | 50 | 100 ドル | 50 |
| 主要通貨ペア | 基軸通貨 1 単位 | 0.0001(USDJPY は 0.01) | 小数第 4 位(JPY は 2 位) | 1000 | 1,000 ドル | 1000 |
| 株価指数(US500 など) | 1 指数ポイント | 1 | 整数 | 0.01 | 100 ドル | 0.01 |
| USOIL | 1 バレル | 0.001 | 小数第 3 位 | 10 | 100 ドル | 10 |
| 米国株 | 1 株 | 0.00001 | 小数第 5 位 | 1 | 10 ドル | 1 |
契約価値と資産の単位
暗号資産以外の無期限契約の手数料表
| 資産クラス | 例 | 合計料率(片道) | 建て | 決済 |
|---|---|---|---|---|
| 金 | XAUUSD | 0.030% | 0.015% | 0.015% |
| 銀 | XAGUSD | 0.100% | 0.050% | 0.050% |
| 外国為替(主要通貨) | EURUSD... | 0.020% | 0.010% | 0.010% |
| 株価指数 | US500/NAS100... | 0.050% | 0.025% | 0.025% |
| エネルギー | USOIL | 0.100% | 0.050% | 0.050% |
| 米国株 | TSLA | 0.100% | 0.050% | 0.050% |
暗号資産の無期限契約の段階別手数料表
| ティア | 14 日加重出来高(USD) | 合計料率(片道) | 建て | 決済 |
|---|---|---|---|---|
| ベース | 0 | 0.030% | 0.015% | 0.015% |
| 1 | > 5M | 0.026% | 0.014% | 0.014% |
| 2 | > 25M | 0.0215% | 0.01075% | 0.01075% |
| 3 | > 100M | 0.017% | 0.0085% | 0.0085% |
| 4 | > 500M | 0.014% | 0.007% | 0.007% |
| 5 | > 2B | 0.013% | 0.0065% | 0.0065% |
| 6 | > 7B | 0.012% | 0.006% | 0.006% |
リスク開示
無期限契約をはじめとするレバレッジ商品には相当なリスクがあり、当初預託額を超える損失が生じる可能性があります。ここで説明した仕組み、手数料、リスクパラメータはプラットフォームの現在の実装を反映したもので、更新されることがあります。取引の前には必ず公式ドキュメントをご確認ください。過去の実績は将来の結果を保証するものではありません。失っても差し支えない資金の範囲で取引し、レバレッジ商品がご自身の状況に適しているか確信が持てない場合は、有資格の専門アドバイザーにご相談ください。
No more