

标普500周三下跌1.1%,科技股主导的抛售在华尔街全面加剧,芯片股暴跌,大盘回吐了盘中早些时候的涨幅。此次下跌延续了本周以来从该板块蒸发数十亿美元的跌势,因为投资者重新评估了2020年大部分时间主导股市的AI驱动反弹的可持续性。交易量明显高于近期平均水平,仅基准指数就有超过51,670.10股易手,反映出正在进行的机构重新配置的强度。交易台的情绪在单一交易时段内从谨慎乐观转向彻底防御,因为交易员急于减少对市场上最拥挤敞口的风险。
纳斯达克100指数遭遇7月下旬以来最大单日跌幅,下跌2.1%,因交易员从大盘科技股中撤出。罗素2000指数进入回调区间,从近期高点下跌11%,因为对利率敏感的小型股承受了抛售的冲击。大盘股和小盘股表现之间的差异突显了席卷市场的风险厌恶的广度,收盘时超过22%的标准普尔500成分股交易价格低于其50日移动平均线。半导体相关股票年初至今表现最佳,但在投资者质疑AI基础设施资本支出速度能否维持在当前水平时,出现了最严重的资金流出。VIX波动率指数盘中飙升超过15%,然后稳定在较高水平,表明期权市场参与者正在为持续动荡做准备。
抛售是由周三上午发布的高于预期的美国通胀数据引发的。消费者价格指数9月份同比上涨3.7%,为四个月来最高水平,高于市场预期的3.6%。月度核心通胀加速至0.2%,使美联储维持限制性政策立场持续承压。不包括食品、能源和住房的超级核心指标也意外增长,年化增长率超过3%,使人们对通缩趋势已经根深蒂固的希望落空。债券市场迅速反应,随着交易员对更鹰派的央行预期进行定价,2年期和10年期国债收益率攀升。
交易员现在对美联储进一步加息的概率进行更高定价。联邦基金期货显示,11月会议再次加息25个基点的概率为65%,高于通胀数据前的40%。随着10年期国债收益率攀升至4.85%,美元对主要货币走强。美元对一篮子货币上涨超过0.9%,对日元和欧元尤其强劲,因为利率差有利于美国资产。市场策略师指出,此次重新定价是今年最激进的定价之一,12月加息的几率也从微乎其微升至数据发布后的30%以上。
芯片股领跌,费城半导体指数下跌3.8%。英伟达下跌3.2%至$221.30,美光下跌4.1%至$914.13,Marvell下跌8.7%至$245.28。这些损失标志着这些股票近几个月来的强劲涨幅出现急剧逆转。涉及数据中心和AI加速器需求的芯片制造商受到的打击尤为严重,因为投资者对大规模基础设施投资回报时间表感到担忧。几只交易价格接近历史高点的半导体股票在数小时内估值压缩了两位数百分点,在单一交易时段内抹去了数周的涨幅。
分析师表示,抛售反映了人们对人工智能投资可能无法如预期那样迅速产生回报的日益担忧。AI交易一直是2026年反弹的主要驱动力,大盘科技股占指数涨幅的很大比例。该交易的任何解除都可能对更广泛的市场表现产生巨大影响。标准普尔500集中在少数几只AI相关股票中,这意味着即使温和的获利了结也可能触发整个指数的连锁下跌。一些策略师将其与互联网泡沫时代相提并论,当时少数科技股在突然逆转之前占市场涨幅的大部分。
除芯片外,其他科技股也承压。苹果上涨0.5%至$342.96,是该板块少数上涨的股票之一,而特斯拉下跌2.2%至$367.16。甲骨文下跌8.8%至$130.55,戴尔下跌11.3%至$507.93,反映出对企业AI基础设施支出的担忧。疲软波及整个科技领域,云计算提供商、企业软件和网络安全公司均出现不同程度下跌。即使基本面强劲的公司也无法逃脱更广泛的抛售压力,因为投资者不加区别地减少对该板块的敞口。
财政部长贝森特对债券市场干预的评论增加了另一层不确定性。财政部宣布将在下一季度至少将其票据和债券回购翻倍,以遏制长期证券收益率飙升。该举措最初提振了股市,但随着交易员将注意力转向通胀数据,涨幅消退。一些市场参与者将回购扩大解释为对财政政策和货币政策正在发生碰撞的默认,即使美联储收紧政策,政府也在寻求将借款成本控制在可管理水平。30年期国债收益率仍然居高不下,反映出投资者对美国财政状况可持续性的担忧。
展望未来,投资者等待周四发布的生产者通胀报告,这可能为美联储的路径提供进一步线索。零售销售数据和每周初请失业金数据也将公布。嘉信理财、美国银行、自由港麦克莫兰、美国航空和Snap预计将在本周晚些时候发布业绩报告。生产者价格指数预计将温和上涨,但任何上行惊喜都可能强化利率市场已经在进行的鹰派重新定价。期权活动表明,交易员正在为持续波动做准备,在整个月内,科技和金融板块对看跌保护的需求都很高。
市场策略师指出,目前的抛售集中在对利率敏感的板块,防御性股票和股息支付股表现相对较好。公用事业和消费品必需品类股跌幅均不到0.5%,这表明轮动是头寸调整而非广泛逃离股市。医疗保健股也表现出色,受益于其防御性特征以及制药收益对利率波动的相对隔离。成长型股和价值型股之间的差异显著,以价值为导向的资金在成长型基金出现资金流入的同时出现了温和流入。这种模式与正在重新校准预期而非对衰退进行定价的市场一致。
一些机构投资者将回调视为买入机会,认为企业业绩保持稳健,经济增长具有弹性。然而,鉴于美联储的不确定性和进一步加息的可能性,仍需保持谨慎。几家大型资产管理公司一直在增持优质股息支付股和短期固定收益工具,以对冲持续的股市波动。据报道,在旁观战中拥有闲置资金的私募股权和风险投资公司正在评估半导体领域的选择性进入,将最近的回调视为比今年早些时候较高的估值更具吸引力的切入点。
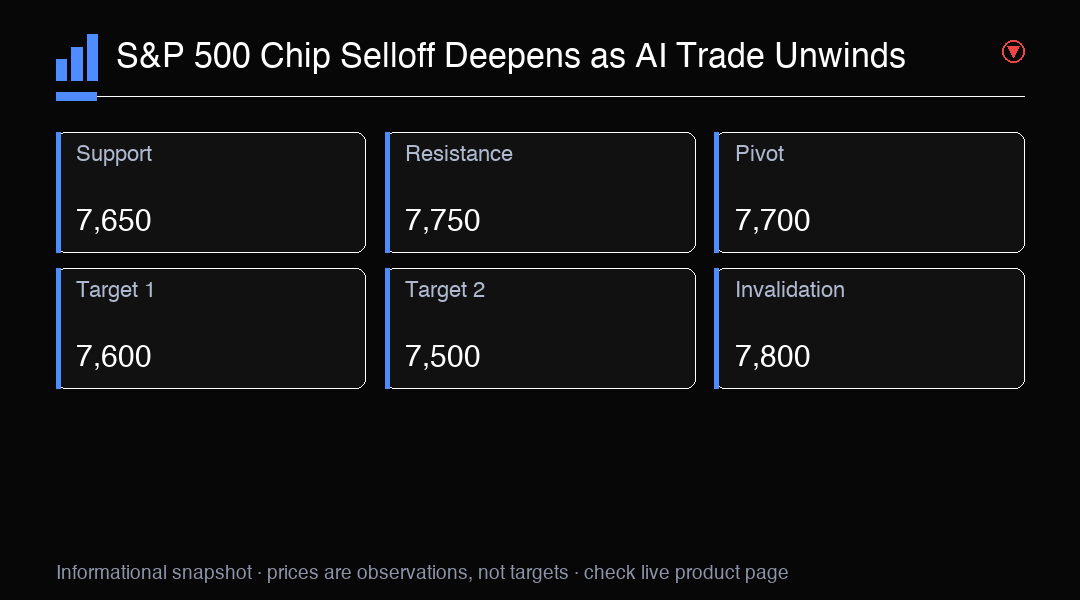
目前,在美联储政策路径更加明确之前,市场可能继续波动。标准普尔500的关键支撑位位于7,650,这一水平在今年已多次保持。跌破该水平可能表明进一步下跌至7,500。技术分析师还在关注200日移动平均线,该线目前位于7,700附近,是一个关键的长期趋势指标。成交量模式表明,机构投资者正在等待更明确的信号,然后再投入新资金,许多机构在宏观经济形势更加清晰之前维持高现金水平。
交易洞察
标准普尔500处于由AI板块解除和美联储利率担忧驱动的短期下跌趋势中。关键支撑位在7,650。关注周四的PPI数据以确定方向。