
收益,两种方式:灵活赚取和 MLP Vault
两种产量产品,两种不同的角色。赚取 — 5 种资产的灵活、低风险收益,无锁定。 Vault — 高收益 USDC 流动性合作伙伴,4 天锁定。每种方法的工作原理、何时使用哪一种以及为什么大多数使用者应该同时使用这两种方法。

介绍
大多数人持有一些长期不动的加密货币——BTC 长期持有,USDC 在交易之间等待,ETH 是在心理上押注而不是积极交易。闲置资本是非生产性资本。该平台提供两种收益产品,旨在让闲置资本发挥作用,每种产品都围绕著不同的权衡而建构:
赚取 — 灵活、低风险的选择。存入 5 种受支援资产中的任何一种,累积每日收益,随时提取,无需缴纳罚金。
Vault (MLP) — 更高收益的选择。储值USDC,成为流动性合作伙伴,分享平台交易手续费收入,接受4天锁仓。
本指南详细解释了这两种产品,然后为您提供了一个清晰的使用决策框架 - 包括为什么答案通常是「两者」。
1. 赚取 — 5 种资产的灵活收益
什么是赚
Earn 是一种灵活的收益产品。您存入受支持的资产,平台会向您支付以该资产计价的每日收益。没有锁定——您可以随时立即提取全部余额。
这个产品只为一件事而设计:让闲置资产产生收益,而不需要您做出任何承诺。
5 个支持的资产
Earn 支援平台 5 种主要资产的收益产生—包括 BTC、ETH、SOL、USDC、USDT。您可以存入任何子集,每个子集都会独立产生收益。
一些实用的注意事项:
每项资产都有自己的 APR,根据该资产的供需动态设定。
产量随时间更新。您现有的存款在存款时并未锁定利率;您每天都会收到任何现行汇率。
任何金额、任何时间。没有最低限度,没有处罚。
T+1 应计,简单明了
「T+1」是指在 T 天赚取的收益将在 T+1 天(通常是第二天平台的每日结算时间)记入您的余额。
如果您周一中午充值1,000 USDC,则于隔天(T+1)UTC时间00:00开始计息。周一本身不会产生任何收益。周二早上,周一的应计收益率记入贷方。周三上午,周二产量。等等,每一天。
与部分 DeFi 产品中显示的「即时收益」不同,数字是秒数递增的。 T+1更干净:每天一次结算事件,可预测且易于对帐。
硬币计价结算
「以代币计价」意味著您可以透过存入的相同资产赚取收益,而不是以 USDC、平台代币或 IOU 的形式。
存入BTC→赚取BTC。
储值 USDC → 赚取 USDC。
存入 SOL → 赚取 SOL。
为什么这很重要:您的收入价值追踪您的本金价值。随著时间的推移,你的比特币会变得越来越多。对于长期持有者来说,这是一项重要的资产——它会增加您现有的风险敞口,而不是意外地使其多样化。
无锁定:标题功能
Earn 最重要的一个特性是它不做什么:它不会锁定你的钱。
与定期产品(如下面的 Vault)相比:
定期产品提供更高的收益率,以换取留下可用资本的承诺。
Earn 等灵活的产品提供较低的收益率,但您保留充分的选择权——在需要资金时提取。
对于大多数用户来说,这是正确的权衡。持有 USDC 意味著:当它存在时就产生收益,当您想将其部署到交易中时可以立即存取。你不必在「赚钱」和「准备行动」之间做出选择。
因此,Earn 的收益率低于您在锁定产品中可能看到的收益率。这就是重点,不是错误。
收益从何而来
收益来自平台透过奖励用户提供流动性而产生的利息。 APR会根据市场情况动态调整;请务必参阅「赚取」页面以了解当前汇率。
两个意思:
产量可能会改变。如果资产的借贷需求上升,其年化报酬率往往会上升。萤幕上的数字是当前费率,并非保证。
存在一定的结构性风险。基于贷款的收益率涉及平台管理但未完全消除的交易对手风险。对大多数用户来说,这种风险很小,但不是零——这就是回报存在的原因。
相比之下:银行储蓄帐户也不会无收益。 Earn 在概念上类似,适用于加密货币。
存入Earn
开启赚取页面。您将看到受支援的资产列表,每个资产都有其目前的 APR。
选择您要存入的资产。存入您实际持有并想要成长的东西。
输入金额。任何金额都可以接受;没有最低限度。
确认。存款立即生效。累积从第二天 (T+1) UTC 00:00 开始。
一天后回来查看。您的第一笔收益信贷将于第二天结算时生效。
提现:开启同一页面,选择资产,输入金额,确认。资金立即返回您的交易余额。处理提款时,系统先提取应计利息;超过应计利息的金额将从本金中扣除。
2. Vault — USDC 流动性合作伙伴(MLP)
MLP 是什么
对于大多数用户来说,该平台是一个交易场所。 Vault 颠覆了这种模式:您无需支付费用,而是成为收取费用的人之一。透过将 USDC 存入金库,您将扮演流动性合作伙伴的角色 - 提供支援平台交易活动的资本,并赚取活动产生的费用收入的一部分。
MLP 是平台的 USDC 流动性池,支援核心交易活动-与做市商提供报价和吸收流量的方式相同。当交易者开仓和平仓时,平台赚取交易费和其他收入。该收入的一部分流回 MLP 储户。
这是具有实际敞口的真实头寸,而不是固定利率储蓄帐户。报酬率随平台活动而变化,在市场行为异常的时期,报酬可能会受到暂时的拖累。
费用共享如何运作
三件事决定了你的收入:
平台费用收入-交易费用、融资相关收入和其他费用流流入一个资金池,部分分配给 MLP 存款人。
您的金库份额 — 当您存款时,您会收到代表您对 MLP 比例所有权的索赔。收益与您的份额成线性比例。
您存入资金的时间 — 收益每日累积,以 T+1 单利结算。
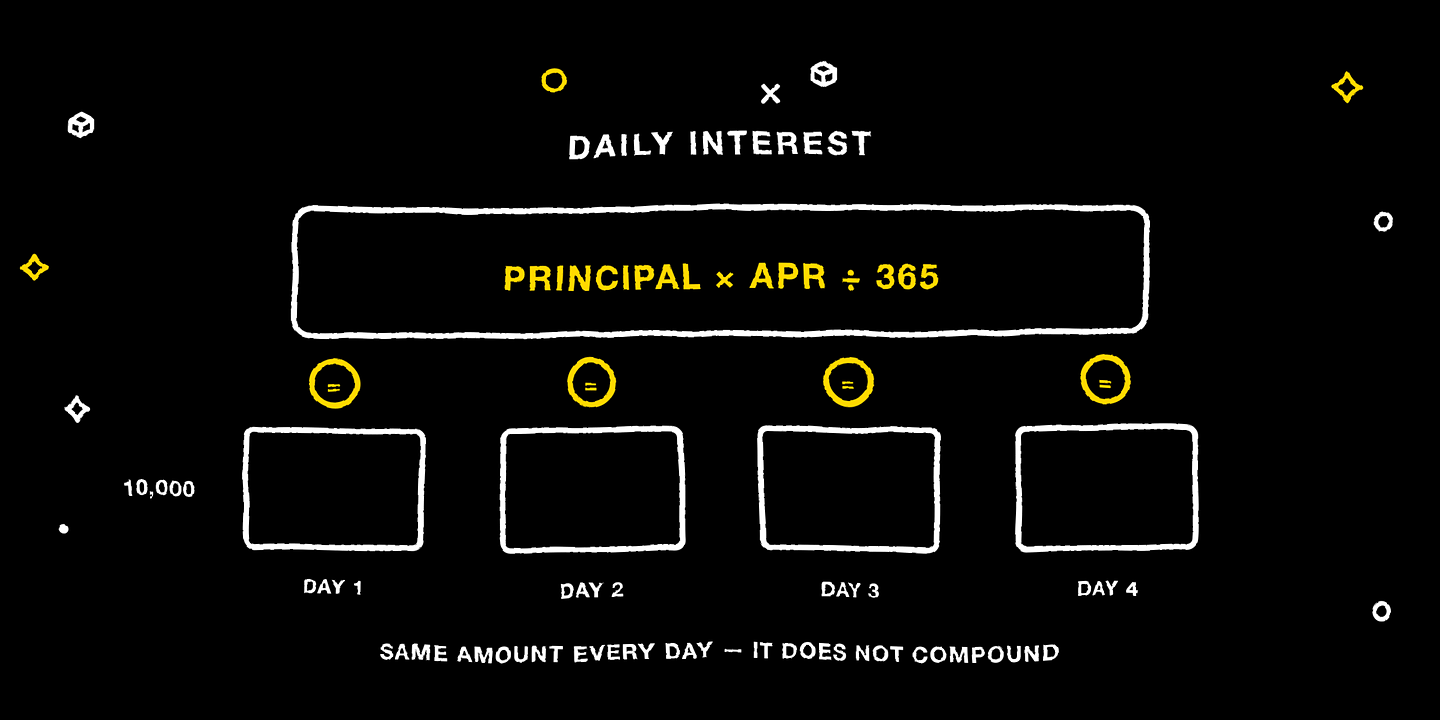
利息公式(单利):日利息=本金×年利率/365
由于回报来自实际经济活动而不是固定承诺,因此 APR 会随著时间的推移而变化。活跃期带来更高的收益;淡季会带来较低的报酬率。大多数平台都会发布最近的滚动 APR(例如过去 7 或 30 天)——这是一个比「标题」利率更有用的数字。
T+1单利
与赚取相同的 T+1 节奏 — T 天的收入在 T+1 天记入贷方。
「简单利息」是指收益是根据您存入的本金计算,而不是自动复利。因此,假设年化简单利率为 8% 的 10,000 美元存款在整个期间每天赚取的金额相同;除非您主动将收入重新存入,否则 10,000 美元不会增长为 10,022 美元,然后第二天就可以赚取 10,022 美元的利息。
如果您想要复利,可以手动进行:记入利息后,将这些收入存回金库。
4天禁售期
当您存入 MLP 时,您的 USDC 会被锁定 4 天,然后才能提取。这是沉积前需要了解的最重要的机械特征。
为什么存在锁定:金库提供支援交易的流动性。如果储户可以在压力期间立即提取资金,那么 MLP 根本就不是可靠的流动性——它会放大而不是吸收市场冲击。 4 天的锁定保证了资金的最小稳定窗口,这也是费用共享模式在经济上可行的原因。如果没有锁定,就没有可分享的溢价收益。
锁在实务上意味著什么:
第 0 天:您存款。资金到位,收益开始累积(T+1结算)。
第 1-4 天:您不能退出。您仍然可以看到您的余额和应计收入。
第 4 天起:您可以随时发起提款。
重要的是:只存入您可以放心放置至少 4 天的资金。
MLP 的真正风险
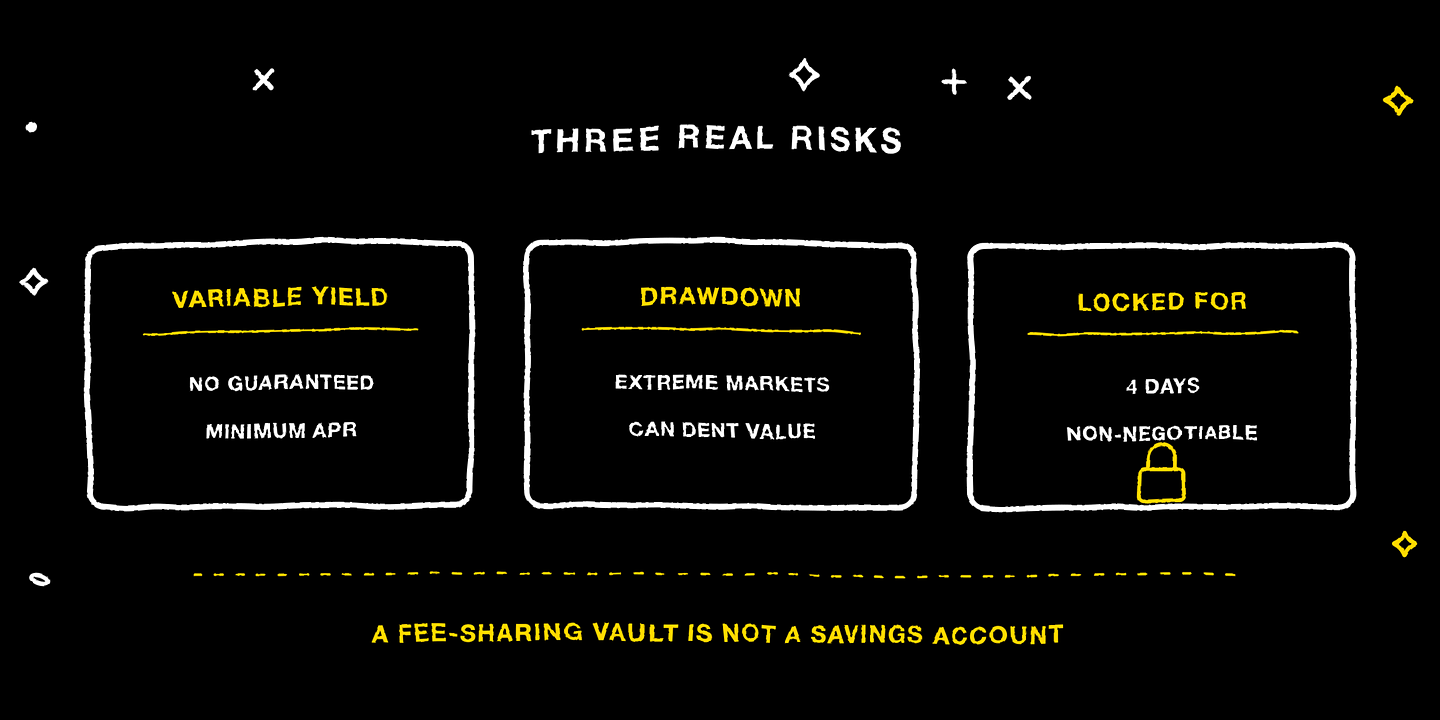
费用共享金库不是储蓄帐户。需要了解的三类风险:
可变产量。收入取决于平台活动。没有最低保证年利率。
极端事件期间的回撤风险。 MLP 支援交易活动。在罕见的极端市场条件下,如果在费用收入赶上之前清算或保险基金机制产生净损失,金库可能会经历暂时的亏损。在较长的时间范围内,费用流的设计目的不仅仅是补偿,但在恢复之前,MLP 价值可能会下降。
流动性/锁定风险。 4 天的窗口期是没有商量余地的。如果你需要更早的资金——用于补充保证金、一个机会、紧急情况——那么资金是不可用的。
一个有用的框架:MLP 回报反映了平台随著时间的推移的经济效益。在健康的生态系统中,这是一个真正的、有吸引力的产量。在压力条件下,您正在分享真实的平台曝光。两者都是交易的一部分。
存入金库
确保您的交易帐户中有 USDC。金库存款仅限 USDC。
开启「赚取」部分下的「保险库」页面。
阅读当前的年化收益率和最近的收益率历史记录。这告诉您储户收到了什么——这是最诚实的前瞻性估计。
输入存款金额。确认您愿意将这笔金额至少 4 天保持不变。
审查并确认。确认后,存款即为最终存款。
监控——但不要进行微观管理。每日收益累计并T+1结算。您无需为存款做任何事情即可继续赚取收益。
当您准备好提款时(4 天窗口期后),请打开同一页并发起提款。资金回馈您的 USDC 交易余额。
3. 五个真正重要的差异
按顺序阅读它们可以从头开始进行比较。
锁定。赚取:无-随时提款。避难所:4天。
风险概况。收入:低。贷款收益;交易对手和平台风险存在但有限。金库:中。回报加上极端市场事件的风险。
产量水平。收益:较低(完全流动性的价格)。 Vault:更高(锁定的价格和与活动相关的风险敞口)。
支持的资产。赚取:5 种受支持的资产,以代币计价。金库:仅限 USDC。
你实际拥有的东西。赚取:灵活收益产品的存款。 Vault:MLP 的份额-平台交易经济中的经济参与。
4. 决策树
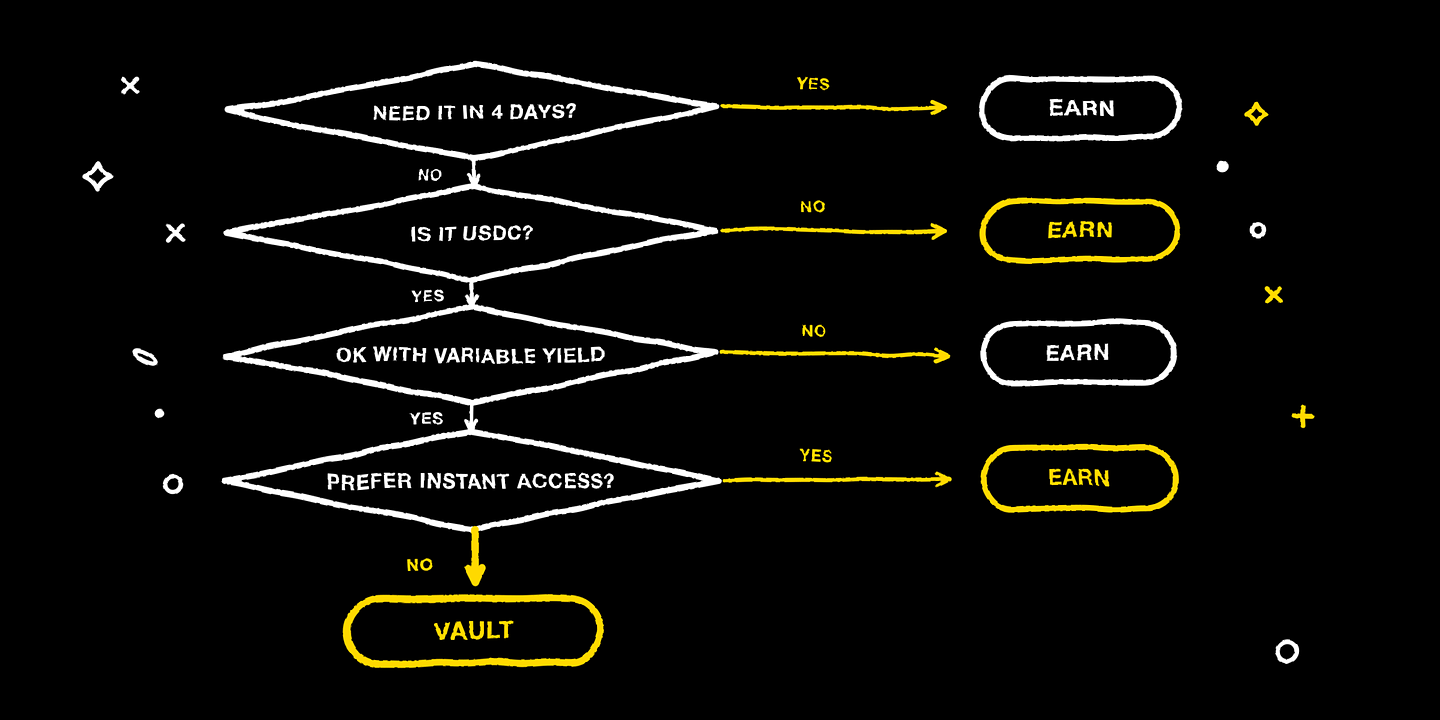
按顺序问自己这四个问题:
Q1 — 我在接下来的 4 天内需要这笔钱吗?是→赚钱。否 → 继续。
Q2 — 我要存入 USDC 的资产是吗?否(BTC、ETH、SOL 等)→ 赚取。是 → 继续。
Q3 — 我对可变收益率和可能的短期回撤以换取更高利率感到满意吗?否 → 赚取(这是较保守的产品)。是 → 继续。
Q4 — 我是否更重视完全的选择性(即时提款)而不是更高的 Vault 收益?是→赚钱。否 → 避难所。
就是这样。大多数用户至少会获得一部分余额。他们有信心将 USDC 的一部分保留至少 4 天,对风险回报状况感到满意,其余的选择 Vault。
5. 常见场景,映射
五种真实情况以及每种情况的自然答案:
「我在两次交易之间持有 USDC,我可能会在短时间内需要它。」 → 赚钱。充分的流动性才是重点。 Vault 会在您需要采取行动时将您锁在门外。
「我会长期持有比特币,几个月内都不会碰它。」 → 赚钱。 Vault 不接受 BTC。 Earn 支付以 BTC 计价的收益,这会增加您现有的多头部位。
「我有 10,000 美元的 USDC,至少一个月内我绝对不会部署。」 → Vault 是一个合理的选择。 4 天的锁定期正好在您的时间范围内。
「我想开始透过我的加密货币赚取收益,但我是新手,而且有点谨慎。」 → 赚钱。它在各方面都是更保守的产品。
「我有一个组合——一些我会交易的 USDC,一些我不会接触的 USDC,再加上一些我持有的 BTC 和 ETH。」 → 混合。活跃的 USDC 和 BTC/ETH 进入赚取状态。 「绝对不会碰」的 USDC 可以进入 Vault。大多数有经验的使用者都会这么做。
6.同时使用两者
对于许多用户来说,这是正确的答案。
Earn 和 Vault 并不是在争夺同一块钱;而是在争夺同一块钱。它们是为不同的角色而设计的。合理的分配可能如下所示:
工作余额(您可以用作交易抵押品或机会头寸的资本):在相关资产的收益中。
长期持有(BTC、ETH、SOL 保留数月或数年):在收益中,在价格敞口之上产生以代币计价的收益。
锁定USDC储备(资金自觉留出,舒适离开至少4天):在Vault中,接受更高的收益率以换取锁定。
纪律是要诚实地了解哪些资本真正适合每个角色。 Vault 不是用来存放「可能 4 天内都不需要」的钱的。为了资本,你做出了有意识的决定。 Earn 是其他一切的预设归宿。
延伸阅读
7. 快速回顾
值得保留的四个想法:
收益 — 弹性收益产品,支援 5 种资产,T+1 应计,以币计价,无锁仓。工作余额和长期持有的弹性预设。
Vault (MLP) — USDC 流动性合作伙伴,T+1 单利,4 天锁定,分享平台交易费收入。更高的收益可以换取承诺和与活动相关的风险敞口。
决策树:4天内需要吗?不是 USDC?厌恶风险?想要充分的流动性吗?任何“是”都会让您赚钱。只有您确定至少 4 天且具有与活动相关的风险承受能力的 USDC 适合 Vault。
大多数用户最好同时使用这两种方式——透过工作和长期持有赚取收益;自觉预留金库资金。
注意:您的存款能力与您的积分等级相关 - 积分越高,存款比率越高。可以透过交易和推荐来赚取积分。检查 Vault 页面以了解目前等级细分。
风险揭露
Earn和Vault都是具有真实风险的收益产品。收益带来与贷款活动相关的交易对手和平台相关风险; Vault 承担这些风险以及平台交易活动的风险,包括在极端市场条件下暂时提款的可能性。收益率是可变的,历史年化收益率并不能保证未来的回报。锁定期间不能提取锁定存款。这里描述的机制反映了当前的平台参数并且可能会更新;存款前请务必检查官方文件。仅存入您可以承受失去存取权并承受损失的资本。