

Nasdaq Composite Çarşamba günü 1.05% yükselerek 26,702.86 seviyesine çıktı ve güçlü yapay zekâ odaklı kazançlar yatırımcıların altyapı inşasının maliyetiyle ilgili endişeleri görmezden gelmesine yardımcı olurken ABD hisseleri için bir başka olumlu seansa öncülük etti. S&P 500 0.6% yükselerek 7,757.17 seviyesine çıktı, Dow ise 360 puan veya 0.7% artışla 52,856.09 seviyesine eklendi. Yükselişin genişliği, piyasanın yalnızca söz vermekle yetinmek yerine yapay zekâdan gelir büyümesi gösterebilen şirketleri ödüllendirmeye istekli olduğunu gösterdi. Yükselenler düşenleri geride bıraktı ve hacimler son ortalamanın üzerinde seyretti; bu da dar bir ralliden ziyade geniş bir kurumsal katılıma işaret ediyor.
Perşembe vadeli işlemleri güvenin yeniden kırılgan hale geldiğini gösterdi. Nasdaq vadeli işlemler 1.1% düştü ve S&P 500 sözleşmeleri erken saatlerde 0.5% geriledi; yatırımcılar Meta ve Tesla sonuçlarını değerlendiriyordu. Bu geri dönüş, en yakından izlenen iki teknoloji ismi karışık mesajlar verdiğinde duyarlılığın ne kadar hızlı değişebileceğini gösterdi ve piyasayı daha temkinli bir açılışa hazırladı. Vadeli işlemler bir tahmin değil, pozisyonlanmayı yansıtır ve düşüşün hızı kalabalık pozisyonların hızla kapatıldığını gösterdi.
Brent ham petrol yaklaşık 1.3% yükselerek $110.30 seviyesine çıktı; Suudi Arabistan'daki yenilenen saldırılar ve bazı ABD diplomatik personelinin çekilmesi fiyatı destekledi. Petrol hareketi rallinin en yakın tehdidi çünkü daha yüksek enerji maliyetleri şirket kârlılığını sıkıştırıyor ve daha sıkı para politikası beklentilerini güçlendiriyor. Jeopolitik risk ile yükselen enerji fiyatlarının birleşimi hisse senetleri için tanıdık bir olumsuz etki yaratıyor ve bu etki, yatırımcılar kazanç sezonuna daha rahat başlarken ortaya çıktı. Enerji neredeyse her işletme için bir girdi maliyeti olduğundan, ham petrolün sürekli yükselmesi enflasyon görünümünü zorlaştırıyor.
SpaceX 7.8% yükseldi ve Supermicro Çarşamba günü 9.6% sıçradı; yapay zekâ işlemine sunulan cesaretin büyük bölümünü bu iki şirket sağladı. SpaceX halka açıldığından bu yana ilk kârlı çeyreklerini bildirirken Supermicro'nin ön gelir ve kârlılık görünümü beklentileri aştı. Bu iki rapor, yapay zekâ altyapısı inşasının ölçülebilir gelir üretmeye başladığının şimdiye kadarki en net kanıtıydı ve bu da sektörü ağır harcama döneminde ayakta tutan argümandı. Vaatten kanıta geçiş, sektör için ispat yükünü değiştiriyor.
Netflix ise Çarşamba seansında hayal kırıklığı yaratan kâr görünümünün ardından 5.3% geriledi. Netflix ile yapay zekâdan yararlananlar arasındaki ayrışma, piyasanın sermayeyi ne kadar seçici biçimde tahsis ettiğini gösterdi: büyümenin hızlandığı şirketler ödüllendirilirken her türlü yavaşlama işareti cezalandırıldı. Bu durum teknoloji sektörünün tek bir işlem olmadığının ve hisse bazında temellerin artık geniş yapay zekâ anlatısından daha fazla önem taşıdığının bir hatırlatması. Yükselen gelgit çoğu tekneyi yukarı taşır, ancak su sızan tekne yine geride kalır.
Meta'nın geliri 26% artışla $64.6 milyara yükseldi, ancak çeyreklik sermaye harcaması $34.9 milyara ulaştı ve serbest nakit akış $2.1 milyar kadar negatifleşti. Güçlü gelir büyümesi ile ağır nakit tüketimi arasındaki tezat, yapay zekâ yatırımı tartışmasındaki temel gerilim. Yatırımcılardan, yönetimin nesiller boyu sürecek bir teknoloji dönüşümü olarak tanımladığı bir konum karşılığında yakın vadede nakit yakımını kabul etmeleri isteniyor. Bu düzeydeki harcama nakdi, çekirdek reklam işinden üretilenden daha hızlı tüketiyor ve bu da nihai yatırım getirisi için gereken barajı yükseltiyor.
Tesla, kazanç görüşmesinin ardından geri dönerek düştü; normal seansta 3.4% kazandıktan sonra geç saatlerde 2%'den fazla geriledi. Bu dalgalanma, şirketin otonom sürüş ve robotik hedeflerini ne kadar hızlı gelire dönüştürebileceği konusundaki piyasa belirsizliğini yansıttı. Geri dönüş aynı zamanda vadeli işlemlerdeki daha yumuşak havaya katkıda bulundu çünkü Tesla, piyasayı yönlendiren endekslerin en büyük ağırlıklarından biri. Endeks hareketleri piyasa değerine göre ağırlıklandırılır, bu nedenle tek bir ağır hisse, çok daha büyük bir grup küçük şirketteki kazançları telafi edebilir.
Asya Perşembe günü çoğunlukla riskten kaçındı ve ABD borsalarındaki vadeli işlem havasına uyum sağladı. Japonya'nın Nikkei 0.4% geriledi, Güney Kore'nin Kospi erken saatlerde 1%'den fazla kaybetti. Asya piyasalarındaki zayıflık temkinli tonu pekiştirdi ve ham petrole ve karışık teknoloji kazançlarına verilen olumsuz tepkinin ABD işlem saatlerinin ötesine yayıldığını gösterdi. Bölge hem büyük bir ham petrol ithalatçısı hem de yapay zekâ tedarik zincirini besleyen yarı iletkenlerin büyük üreticisi; bu nedenle her iki kanaldaki zayıflık endeksleri aşağı çekebilir.
Güney Kore Merkez Bankası politika faizini 3% seviyesinde sabit tuttu, ancak daha güçlü büyüme ve enflasyon tahminleri sıkılaştırma döngüsünün daha ileri gidebileceğine işaret etti. Karar, Asya yatırımcıları için para politikasının odağında kalmasını sağladı ve enerji fiyatlarının zaten enflasyon beklentilerini yukarı ittiği bir zamanda bir başka temkinlik nedeni ekledi. Merkez bankası politikası, küresel hisse senedi toparlanmasının sürebilmesini belirleyebilecek temel değişkenlerden biri olmaya devam ediyor. Daha yüksek faizler, yapay zekâ yatırımlarının üreteceği uzun vadeli kazançların bugünkü değerini azaltır.
Sterlin daha sıcak İngiltere enflasyonunun ardından $1.34 civarında tutundu; EUR/USD $1.1240 civarında işlem gördü ve USD/JPY 158 yenin altına geriledi. Fransa, 10 yıllık devlet tahvili getirisinin Çarşamba günü 5% seviyesine dokunmasının ardından Avrupa varlıkları için bir endişe olmaya devam etti. Yükselen enflasyon ile Avrupa'da genişleyen risk primleri birleşimi, ABD teknoloji kazançları güçlü olsa bile makro arka planın düzensiz olduğunun hatırlatması. Bu tür kur hareketleri çok uluslu şirketlerin kazançlarına doğrudan yansır.
Altın $4,100 seviyesinin altına geri çekildi; jeopolitik belirsizlik normalde talebi teşvik etse de yükselen enerji fiyatları çekiciliğini zorlaştırıyor. Hisse senetleri ile altın arasındaki ayrışma, yatırımcıların güvenli liman talebinden çok enflasyon ve faiz beklentilerini daha ağır basıyor. Bu tür dağılım, son güçlü seyirin sürdürülebilmesinin değerlendirilirken görülen tipik bir tablo. Altın genellikle reel getiriler düştüğünde yükselir, ancak enerji kaynaklı enflasyon nominal getirileri yukarı iter ve getirisi olmayan bir varlık tutmanın fırsat maliyetini artırır.
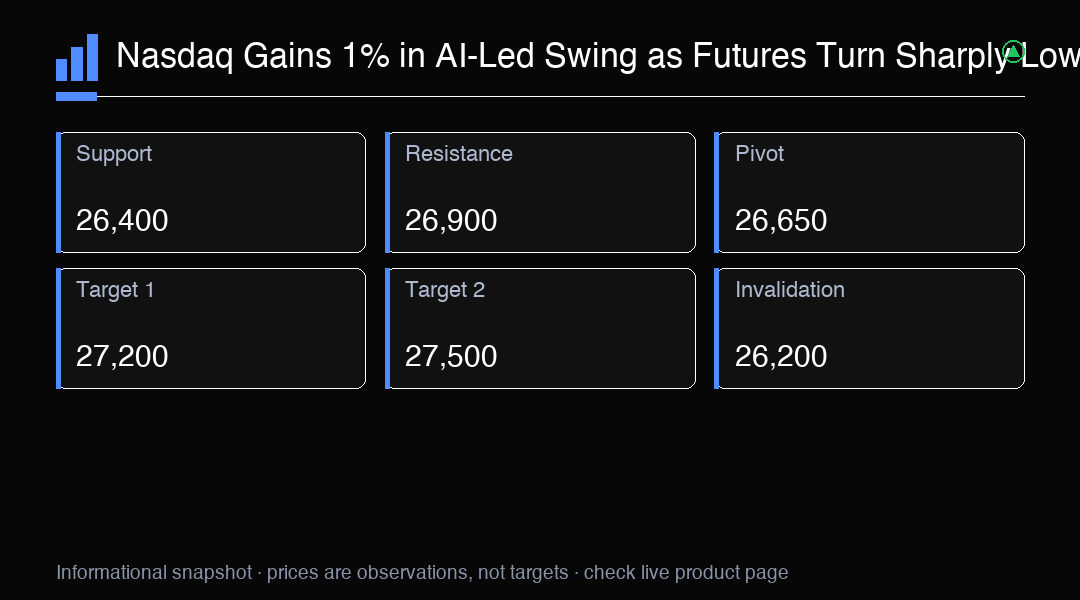
Genel olarak Nasdaq'in 1%'lik yükselişi, SpaceX ve Supermicro'dan gelen güçlü kazançlarla desteklenen yapay zekâ öncülü bir ralliyi yansıttı; ancak ham petrol endişesi ile Meta ve Tesla'dan gelen karışık sonuçlar temkinliliği yeniden alevlendirirken vadeli işlemler keskin şekilde geriledi. Asya piyasalarının riskten kaçınması, yükselen ABD getirileri ve merkez bankalarının sıkılaştırmanın bitmediğine dair sinyalleriyle birlikte yakın vadeli görünüm daha seçici bir yaklaşımı gerekli kılıyor. Önümüzdeki seanslar, yapay zekâ işleminin daha yüksek enerji maliyetlerini emip emmeyeceğini veya rallinin devam etmek için yeni katalizörlere ihtiyaç duyup duymadığını test edecek. Destek 26,400 ve direnç 26,900 seviyesinde, geçersizleşme seviyesi ise 26,200.
İşlem İçgörüsü
Nasdaq, yapay zekâ öncülü bir rallide 1.05% yükselerek 26,702.86 seviyesine çıktı; ancak Brent ham petrol 1.3% yükselerek $110.30'a çıkarken vadeli işlemler 1.1% geriledi. Önemli destek 26,400. Petrolü ve Meta/Tesla etkisini izleyin.