
Vadesiz Sözleşme Trader'ının El Kitabı
Bu platformda vadesiz sözleşme işlemi için pratik ve baştan sona bir el kitabı — piyasalar, kaldıraç, emir defteri, dört temel emir, kâr/zarar matematiği ve her işlemin toplam maliyeti.


Giriş
Vadesiz sözleşmeler kriptoda en çok işlem gören türev üründür ve bu platformda aynı enstrüman artık altını ve forexi de kapsıyor. Güçlüdürler, sermaye açısından verimlidirler ve affetmezler. Modeli anlamak — ilk işleminizi açmadan önce — herhangi bir tek işlemi doğru yapmaktan daha önemlidir.
Bu el kitabı tabloyu baştan sona gösteriyor: vadesiz sözleşme nedir, fiyatlar nasıl oluşur, gerçekte kullanacağınız emir türleri, kâr/zarar ile toplam özkaynağın arkasındaki matematik, ve gerçek getirinizi şekillendiren (görünür ve görünmez) maliyetler.
1. Vadesiz sözleşme nedir?
Vadesiz sözleşme, varlığın kendisine hiç sahip olmadan ve bir vade tarihi olmadan, bir varlık üzerinde kaldıraçlı uzun ya da kısa pozisyon almanızı sağlayan bir türev üründür.
Türev. Dayanak varlığı — bitcoin, altın, bir döviz paritesi — takip eden bir sözleşmeyi işlersiniz, varlığın kendisini değil.
Kaldıraçlı. Pozisyon değerinin küçük bir kısmını teminat olarak yatırırsınız; gerisini platform sağlar. Dayanaktaki bir hareket, teminatınız üzerinde çok daha büyük bir harekete dönüşür.
Uzun ya da kısa. Aynı enstrümanla fiyatın yükselmesinden de düşmesinden de kazanç sağlarsınız.
Vade yok. Yeterli teminatı koruduğunuz sürece pozisyonu taşırsınız. Bunu mümkün kılan mekanizma fonlama oranıdır — 5. bölümde ele alınıyor.
Aktif yatırımcılar için vadesiz sözleşmeler azami sermaye verimliliği, iki yönlü yön pozisyonu ve vade devri zahmetinin olmaması anlamına gelir — karşılığında teminatı ve fonlamayı aktif olarak yönetmek gerekir.
Çoklu varlık işlemi
Aynı hesap, aynı arayüz ve aynı risk araçları üç varlık sınıfında çalışır:
Kripto vadesizleri (BTC, ETH, altcoinler) — en oynak olanlar, 7/24 en derin likidite.
Altın vadesizleri — fiziki altın tutmadan ve saklama ücreti ödemeden spot altına pozisyon; derin kurumsal likidite.
Forex vadesizleri — başlıca döviz pariteleri; üçü içinde en düşük oynaklık ve en rekabetçi fiyatlar.
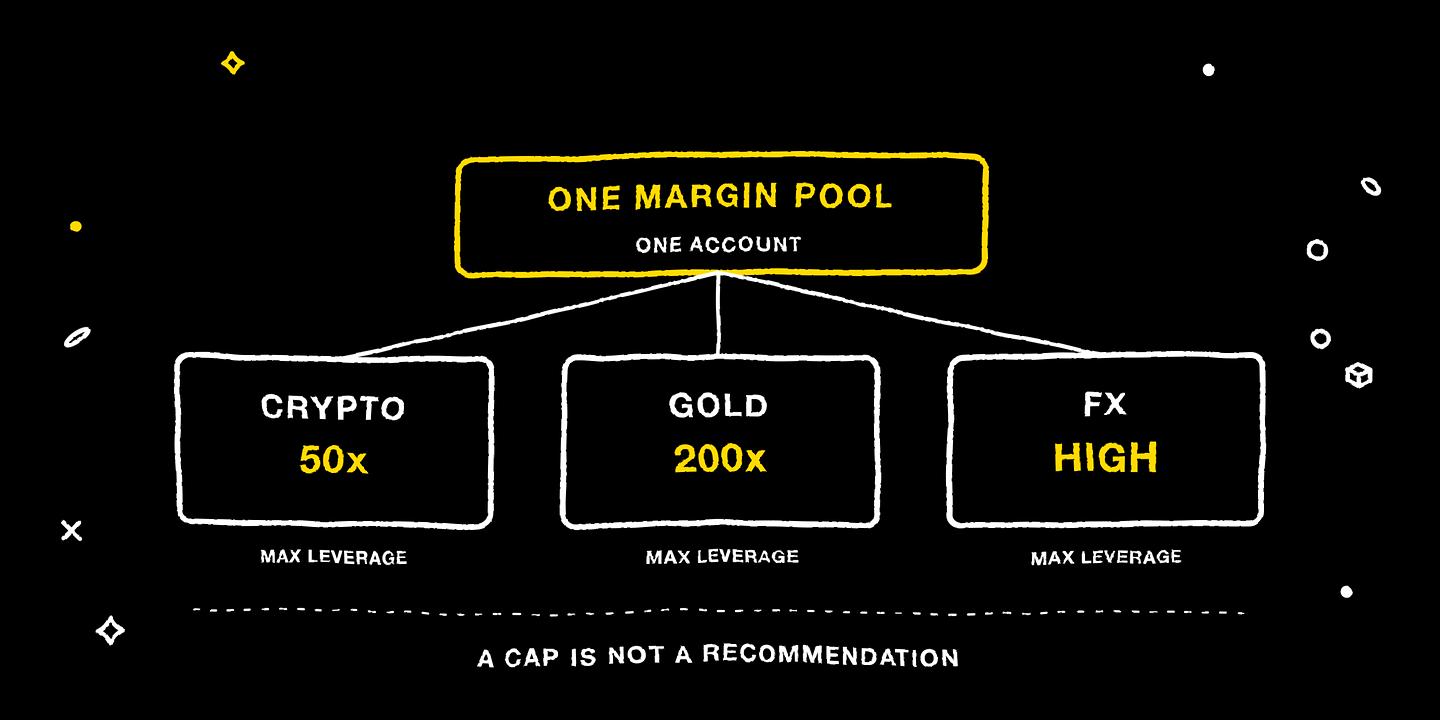
Tek hesap, tek teminat havuzu, üç piyasa — sermayenizi ayrı aracı kurumlara bölmek yerine.
Kaldıraç sınırları ve değişken kademe sistemi
Tipik üst sınırlar:
Kripto: 50x'e kadar
Altın: 200x'e kadar
Forex: yine yüksek, enstrümana göre değişir
Altın ve forex daha yüksek kaldıraç sunar çünkü birim zamanda daha az oynaktırlar — aynı miktar teminat daha fazla "normal piyasa gürültüsüne" karşı korur.
İki ayrıntı önemli:
Üst sınır bir tavsiye değildir. Kaldıraç ne kadar yüksekse, girişinizle tasfiye fiyatınız arasındaki tampon o kadar incedir.
Pozisyon büyüklüğünüz arttıkça azami kaldıraç kademeli olarak düşer. Bu, değişken kaldıraç kademesi sistemidir — dev pozisyonların ince bir emir defterine karşı tasfiye edilmesini önleyen yerleşik bir korumadır. Büyüklüğü artırmadan önce daima kademe tablosunu kontrol edin. (Tam mekanizma için Teminat ve Tasfiye rehberine bakın.)
2. Fiyatlar nasıl oluşur
Bir türev platformunda fiyat tek bir sayı değildir. Her an en az dört fiyat iş başındadır.
Alış, satış ve orta fiyat
Emir defteri, fiyata göre sıralanmış iki kuyruktur:
En iyi alış — herhangi bir alıcının verdiği en yüksek fiyat.
En iyi satış — herhangi bir satıcının istediği en düşük fiyat.
Orta fiyat = (en iyi alış + en iyi satış) / 2.
En iyi alış ile en iyi satış birbirine yakın durduğunda likidite derin, fiyatlar rekabetçidir. Uzak durduklarında likidite incedir, piyasa hızlı hareket ediyordur ya da her ikisi birden.
Piyasa derinliği ve etki maliyeti
En iyi alış ve satış yalnızca yüzeydir — arkalarında giderek kötüleşen fiyatlarda onlarca, yüzlerce emir durur. Bu yığın — piyasa derinliği — anlamlı büyüklükteki bir emrin nasıl gerçekleşeceğini belirler.
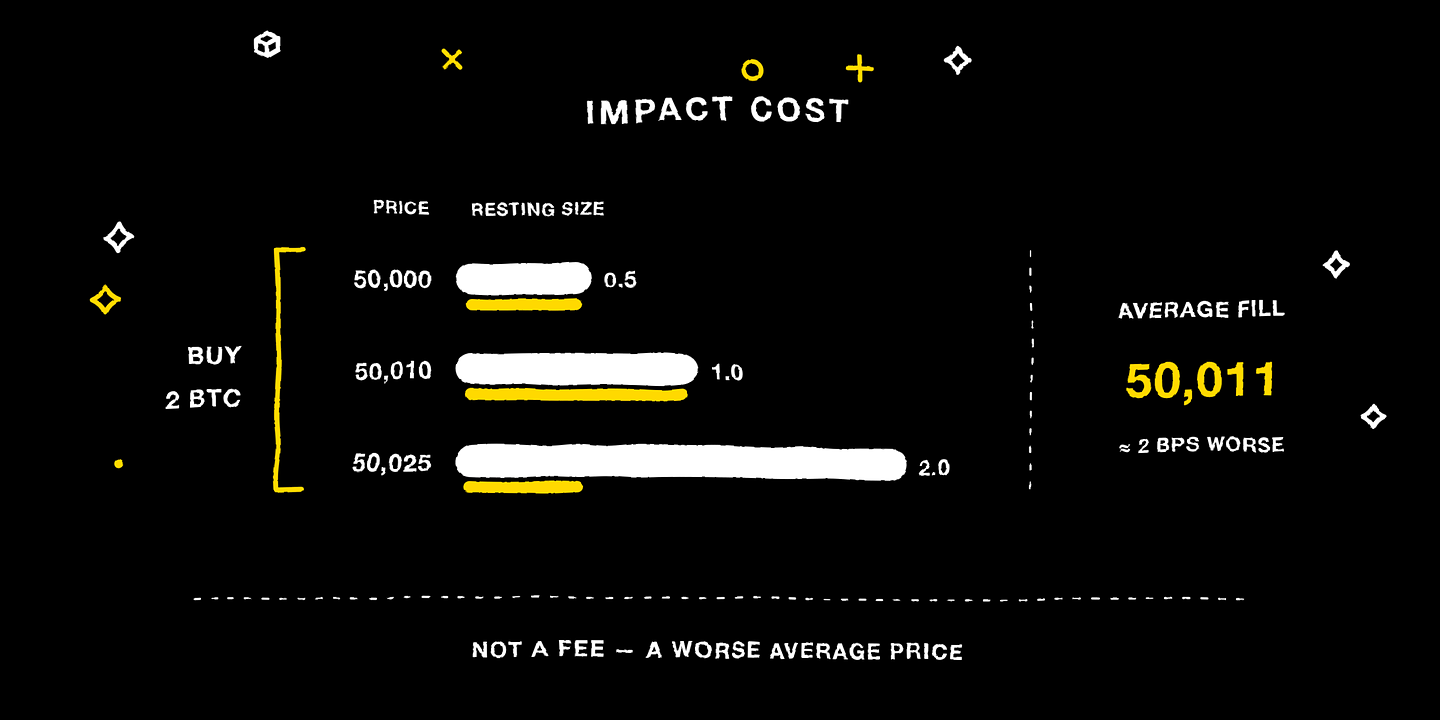
Defterin en üstündeki miktardan fazlasını piyasa emriyle aldığınızda, emriniz defteri yürür ve ardışık kademeleri giderek daha kötü fiyatlardan yer. "Sonsuz küçük" bir işlem için ödeyeceğiniz fiyat ile gerçek ortalama gerçekleşme fiyatınız arasındaki fark etki maliyetidir.
Hızlı bir örnek. Emir defteri kademeleri 50.000 $ / 50.010 $ / 50.025 $ ve her kademede 0,5 / 1,0 / 2,0 BTC varsa, piyasa emriyle 2 BTC almak ortalama yaklaşık 50.011 $'dan gerçekleşir — en iyi satıştan kabaca 2 baz puan daha kötü. Bu fark sizin etki maliyetinizdir. İçselleştirilmesi gereken iki şey var:
Etki maliyeti, derinliğe göre büyüklükle doğrusal olmayan biçimde artar.
Bir ücret olarak görünmez — daha kötü bir ortalama gerçekleşme fiyatı olarak görünür.
İşaret fiyatı formülü
İşaret fiyatı platformun adil değer referansıdır. Gerçekleşmemiş kâr/zararı hesaplamak, tasfiyelere karar vermek ve fonlama oranlarını belirlemek için kullanılır. Yalnızca son işlem fiyatı değildir — son fiyat tek bir büyük alıcı ya da anlık bir anormallik tarafından oynatılabilir.
Bu platformun kullandığı kurgu:
İşaret fiyatı platformun adil değer referansıdır; iç verilerle dış oracle verilerini (Chainlink ve Pyth) birleştiren özel bir algoritmanın ürettiği adil birleşik fiyattır — tek bir işlem fiyatından çok daha manipülasyona dirençlidir. Kâr/zarar hesabında, tasfiye tetiklemesinde ve fonlama oranının belirlenmesinde kullanılır.
Gerçekleşme kotasyonu (tek tık fiyatı) formülü:
Alış: QuoteAsk = MarkAsk + ImpactPrice(N)
Satış: QuoteBid = MarkBid − ImpactPrice(N)
Orta fiyat, adil değeri güncel emir defterine bağlar; ImpactPrice emir büyüklüğüne bağlı likidite maliyetini düzeltir. Tasfiyeniz tek bir aykırı fiyat baskısıyla tetiklenmez.
Orta fiyat, adil değeri defterin güncel tepesine bağlar; etki maliyeti düzeltmesi, gerçek likiditeyi temsil etmeyen ince tepe kotasyonlarına karşı işaret fiyatını sağlam kılar. Tasfiyeniz tek bir aykırı baskıyla belirlenmez.
Slipaj toleransı
Gerçekleşme fiyatınız beklediğiniz fiyattan uzaklaşabilir. Bunun iki nedeni vardır: (1) karar ile gerçekleşme arasında fiyatın hareket etmesi ve (2) emrin defteri yürümesi.
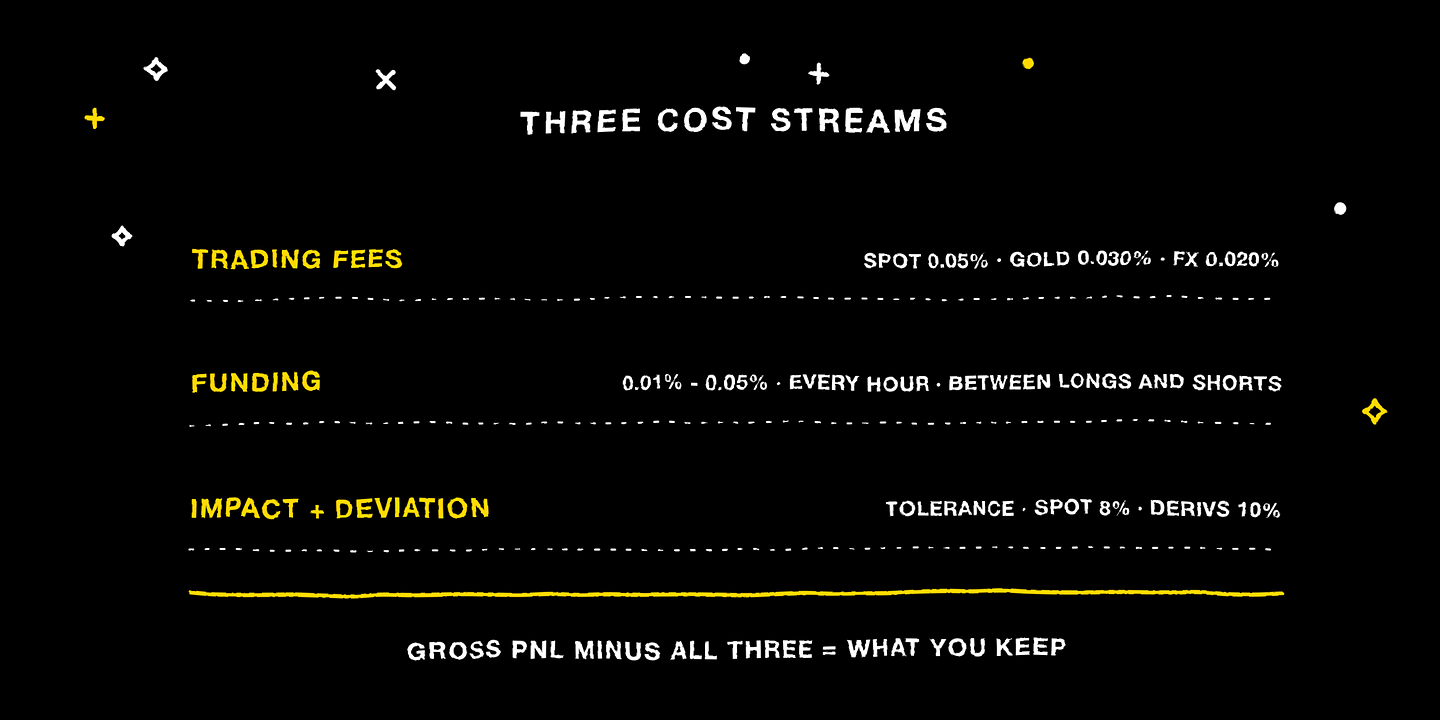
Platformun slipaj toleransı, tanımladığınız sapmanın ötesinde gerçekleşecek emirleri reddeder. Varsayılanlar: spotta %8, türevlerde %10. Sakin piyasalarda daha güçlü koruma için sıkın; hız önemliyse daha gevşek bırakın.
3. Dört temel emir türü
Dört emir, gerçek işlemlerin %95'ini karşılar.
Piyasa emri — mevcut en iyi fiyattan hemen gerçekleşir. Tam fiyattan çok şimdi girip çıkmak önemliyse kullanın. Büyük hacimlerde etki maliyetine dikkat edin.
Limit emri — yalnızca sizin fiyatınızdan ya da daha iyisinden gerçekleşir; aksi hâlde bekler. Hassas girişler, büyük hacimler ya da maker ücretinden yararlanmak için kullanın. Bedeli: gerçekleşmesi garanti değildir.
Zarar durdur — "yanılmışım" dediğiniz fiyatta tetiklenen ve pozisyondan otomatik çıkan koşullu bir emirdir. Kaldıraçlı her pozisyonda kullanın — bir yatırımcının sahip olduğu en önemli risk aracıdır. Not: bir çıkış denemesini garanti eder, çıkış fiyatını değil; hızlı hareketlerde gerçekleşen fiyat tetikten daha kötü olabilir.
Kâr al — zarar durdurun aynadaki hâli; fiyat hedefinize ulaştığında tetiklenir.
Düzgün bir işlem genellikle üçünü birlikte kullanır: bir giriş (piyasa ya da limit), tek bir kayıp işlemin hesabın %1–2'sini aşmayacağı şekilde boyutlandırılmış bir zarar durdur, ve zarar durdura göre en az 1:2 getiri/risk veren bir seviyede kâr al. Zarar durdur ile kâr alı OCO (One-Cancels-the-Other) olarak birleştirin — hangisi önce gerçekleşirse diğerini iptal eder. Üçü de onay tuşuna basmadan önce tanımlanmışsa, işlem artık anlık duygusal kararlara bağlı olmaz.
4. Kâr/zarar: ekranınızdaki o sayı
İki tür kâr/zarar vardır: gerçekleşmemiş (pozisyon hâlâ açık; piyasayla birlikte dalgalanır) ve gerçekleşmiş (pozisyon kapandı; sayı kesinleşti).
Temel formül
Uzun: Gerçekleşmemiş K/Z = (işaret fiyatı − giriş fiyatı) × pozisyon büyüklüğü
Kısa: Gerçekleşmemiş K/Z = (giriş fiyatı − işaret fiyatı) × pozisyon büyüklüğü
Üç değişken:
Giriş fiyatı — mevcut pozisyonunuzun açıldığı ortalama fiyat (birden çok gerçekleşmenin ağırlıklı ortalaması).
İşaret fiyatı — adil değer referansı (2. bölüm). Son işlem fiyatı değil.
Pozisyon büyüklüğü — dayanağın miktarı. Platformun hangi birimi gösterdiğini her zaman doğrulayın.
Çözümlü örnekler
50.000 $'dan 0,5 BTC uzun. İşaret fiyatı 52.000 $'a çıkarsa:
K/Z = (52.000 − 50.000) × 0,5 = +1.000 $
3.000 $'dan 1 ETH kısa. İşaret fiyatı 2.800 $'a düşerse:
K/Z = (3.000 − 2.800) × 1 = +200 $
Kısalarda formül basitçe terse döner: (işaret − giriş) yerine (giriş − işaret). Sezgi aynıdır: piyasa lehinize hareket ettiğinde K/Z artıdır.
K/Z ≠ ROE
Bunlar iki farklı sayıdır ve sık sık karıştırılır.
K/Z, kazanılan ya da kaybedilen dolar tutarıdır.
ROE, K/Z ÷ yatırdığınız teminattır — nominal değere bölünmez.
Uzun BTC örneği: 26.000 $ nominal üzerinde 1.000 $ K/Z. 10x kaldıraçta teminatınız 2.600 $'dı. ROE = 1.000 $ / 2.600 $ ≈ +%38. %4'lük bir fiyat hareketi, teminat üzerinde %38 getiriye dönüştü. K/Z işlemi anlatır; ROE o işlemin sermayenize ne yaptığını anlatır.
Toplam hesap özkaynağı
Tek bir pozisyonun K/Z'si daha büyük bir sayının parçasıdır:
Toplam özkaynak = cüzdan bakiyesi + tüm gerçekleşmemiş K/Z'lerin toplamı
Kullanılabilir bakiye = toplam özkaynak − açık pozisyonların kullandığı teminat − bekleyen emirler için ayrılan teminat
Kullanılabilir bakiye, yeni pozisyon açmak ya da para çekmek için kullanabileceğinizdir. Gerçekleşmemiş K/Z'niz değiştikçe kullanılabilir bakiyeniz de değişir — yeni işlem yapmasanız bile zarardayken "alım gücünüz" daralabilir.
5. İşlem yapmanın toplam maliyeti
K/Z formülü size brüt sayıyı verir. Net, üç maliyet akışına bağlıdır.
İşlem ücretleri
İşlemin her iki tarafında alınır ve nominal değer üzerinden (teminat üzerinden değil) hesaplanır. Bu platformdaki standart oranlar:
Spot: %0,05
Altın: %0,030
Forex: %0,020
Bu oranlar sektörün alt bandında yer alır. Platform maker/taker fiyatlaması sunuyorsa, gerçekleşmeyi bekleyen limit emirleri (maker) genellikle likiditeyi alan piyasa emirlerinden (taker) daha düşük oran alır. Hacmi taker'dan maker'a kaydırmak, gerçek maliyeti düşürmenin en etkili yollarından biridir.
Fonlama oranları (yalnızca vadesizler)
Vadesizlerin vadesi yoktur; bu yüzden bir fonlama oranı mekanizması sözleşme fiyatlarını spota bağlar. Her saat, uzunlar ve kısalar güncel orana göre küçük bir ödeme alışverişi yapar:
Fonlama pozitif → uzunlar kısalara öder.
Fonlama negatif → kısalar uzunlara öder.
Borsanın kendisi bunu almaz — doğrudan yatırımcılar arasında akar. Ama taşınan bir pozisyonun gerçek getirisini kesinlikle etkiler. Dönem başına oran küçüktür (çoğu zaman %0,01–%0,05) ama birikir; birkaç gün boyunca sürekli pozitif fonlamada tutulan bir uzun pozisyon, yalnızca taşıma maliyetiyle nominalin %1–2'sini ödeyebilir. Geceye taşımadan önce fonlama oranını her zaman kontrol edin.
Etki maliyeti ve gerçekleşme sapması
2. bölümde ele alındı. İnce piyasalarda, bir piyasa emrinde beklenen ile gerçekleşen arasındaki fark işlem ücretini gölgede bırakabilir. Büyük hacimlerde limit emri kullanın; sakin piyasalarda slipaj toleransını sıkın.
Risk izleme (bir ücret değil, ama önemli)
Platform sürekli izleme yürütür — teminat oranlarını gerçek zamanlı kontrol eder, büyüklük arttıkça kaldıraç kademelerini otomatik ayarlar, manipülatif kalıpları işaretler ve aşırı oynaklıkta devre kesici uygular. Bunların hiçbiri "bedava" değildir (ödediğiniz aynı ücretlerle finanse edilir) ama faydası yapısaldır: düzenli tasfiyeler, daha sağlıklı bir sigorta fonu, daha rekabetçi fiyatlar, daha adil gerçekleşmeler.
6. İlk işlem, adım adım
Bir emir vermek gerçekte neye benzer:
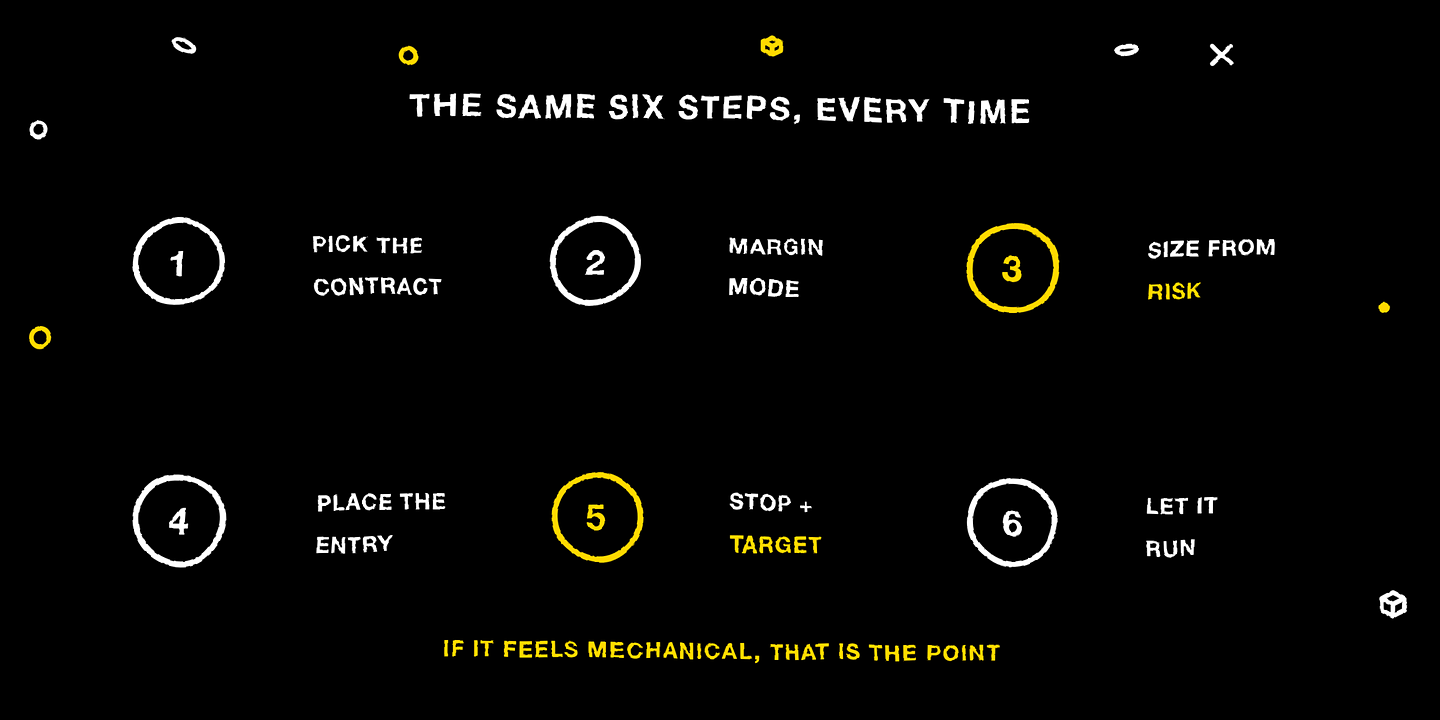
Sözleşmeyi seçin — USDT teminatlı mı yoksa coin teminatlı mı olduğunu doğrulayın.
Teminat modunu seçin — spekülatif işlemler için izole; pozisyonlar arası korelasyonu anladığınızda çapraz. (Teminat ve Tasfiye rehberine bakın.)
Kaldıracı ve büyüklüğü kaldıraca göre değil riske göre belirleyin. Bu işlemde kabul edeceğiniz dolar kaybına önce karar verin. Zarar durdurunuzun tetiklenmesi tam olarak o kayba denk gelecek şekilde pozisyon büyüklüğünü geriye doğru hesaplayın. Kaldıraç, büyüklük ile zarar durdur mesafesinin bir sonucudur, bir hedef değil. Deneyimli birçok yatırımcı yönlü kripto işlemlerinde tavanın çok altında 3x–10x kullanır.
Girişi verin — bir seviyeniz varsa limit; zamanlama fiyattan önemliyse piyasa. Slipaj toleransını ayarlayın.
Zarar durdur ve kâr alı hemen yerleştirin — bir yere gitmeden önce. Zarar durdursuz açık bir pozisyon, karşılıksız kayıpların hesabı bitiren kayıplara dönüşmesinin en yaygın yoludur.
İzleyin — müdahale etmeyin. Fiyat yaklaştıkça zarar durdurunuzu genişletme dürtüsüne direnin. Plana göre ya da önceden tanımladığınız kurallara göre kapatın.
Bu size mekanik ve heyecansız geliyorsa, amaç tam da bu. Kârlı vadesiz işlem yapmak, çoğunlukla aynı birkaç adımı binlerce kez doğru tekrarlamaktır.
7. Yeni başlayanların sık yaptığı hatalar
Erken dönem hesap patlamalarının çoğunu açıklayan beş kalıp:
"Daha çok kazanmak için" kaldıracı sonuna kadar açmak. Yüksek kaldıraç daha çok kazandırmaz — sadece tamponunuzu daraltır. Aynı işlem, düşük kaldıraçla = aynı dolar K/Z ama çok daha geniş güvenlik payı.
Zarar durdursuz işlem yapmak. Umut bir strateji değildir.
Zarardaki pozisyona eklemek. "Ortalama düşürmek" için katlamak küçük bir zararı büyük bir zarara çevirir. Kazananlara ekleyin; kaybedenleri kesin.
Fonlama oranlarını görmezden gelmek. Kalıcı pozitif fonlama, fiyat hareketinin kendisinden daha pahalıya gelebilir.
K/Z ile ROE'yi karıştırmak. Teminat üzerinde "%10 ekside" olan 10x kaldıraçlı bir işlem, fiyat üzerinde yalnızca %1 ekside demektir. Hangi sayıya baktığınızı bilin.
İlgili okumalar
Vadesiz sözleşmeler nedir? Kaldıraç, açığa satış ve fonlama oranı
Tasfiye (patlama) nedir? MC Markets'in tasfiye mekanizmasını ve teminat tamamlamayı anlamak
8. Hızlı özet
Akılda tutulmaya değer beş fikir:
Vadesizler = bir dayanağı takip eden, kaldıraçlı ve vadesiz sözleşmeler. Saatlik fonlama oranları fiyatları spota bağlı tutar. Çoklu varlık desteği: tek hesap, tek teminat havuzu, üç piyasa.
İşaret fiyatı platformun adil değer referansıdır; iç verilerle dış oracle verilerini (Chainlink ve Pyth) birleştiren özel bir algoritmanın ürettiği adil birleşik fiyattır — tek bir işlem fiyatından çok daha manipülasyona dirençlidir. Kâr/zarar hesabında, tasfiye tetiklemesinde ve fonlama oranının belirlenmesinde kullanılır.
Gerçekleşme kotasyonu (tek tık fiyatı) formülü:
Alış: QuoteAsk = MarkAsk + ImpactPrice(N)
Satış: QuoteBid = MarkBid − ImpactPrice(N)
Orta fiyat, adil değeri güncel emir defterine bağlar; ImpactPrice emir büyüklüğüne bağlı likidite maliyetini düzeltir. Tasfiyeniz tek bir aykırı fiyat baskısıyla tetiklenmez.
Dört emir işlemlerin %95'ini kapsar: piyasa, limit, zarar durdur, kâr al. Her vadesiz pozisyonu önceden tanımlanmış bir zarar durdurla açın.
K/Z = (işaret − giriş) × büyüklük, uzunlar için; kısalarda ters çevirin. Toplam özkaynak = cüzdan + gerçekleşmemiş K/Z toplamı. ROE ≠ K/Z.
Toplam maliyet = işlem ücretleri (%0,05 / %0,030 / %0,020) + fonlama + etki maliyeti / gerçekleşme sapması. Büyük hacimlerde limit emri kullanın, sakin piyasalarda slipaj toleransını sıkın, geceye taşımadan önce fonlamayı kontrol edin.
Ek: Sözleşme özellikleri ve ücret tarifesi
| Enstrüman | Sözleşme büyüklüğü | Asgari adım | Fiyat hassasiyeti | Miktar hassasiyeti | Asgari emir (nominal/USD) | Asgari miktar |
|---|---|---|---|---|---|---|
| BTCUSDC | 1 | 1.0 | Tam sayı | 0.001 | 10 $ | 0.001 |
| ETHUSDC | 1 | 0.1 | 1 ondalık | 0.01 | 10 $ | 0.01 |
| SOLUSDC | 1 | 0.01 | 2 ondalık | 1 | 10 $ | 1 |
| XAUUSD | 1 ons | 0.001 | 3 ondalık | 1 | 100 $ | 1 |
| XAGUSD | 1 ons | 0.00001 | 5 ondalık | 50 | 100 $ | 50 |
| Başlıca pariteler | 1 birim baz döviz | 0.0001 (USDJPY 0.01) | 4 ondalık (JPY=2) | 1000 | 1.000 $ | 1000 |
| Endeksler (US500 vb.) | 1 endeks puanı | 1 | Tam sayı | 0.01 | 100 $ | 0.01 |
| USOIL | 1 varil | 0.001 | 3 ondalık | 10 | 100 $ | 10 |
| ABD hisseleri | 1 hisse | 0.00001 | 5 ondalık | 1 | 10 $ | 1 |
Sözleşme değeri ve varlık birimleri
Kripto dışı vadesizler ücret tarifesi
| Varlık sınıfı | Örnekler | Toplam oran (bacak başına) | Açılış | Kapanış |
|---|---|---|---|---|
| Altın | XAUUSD | %0,030 | %0,015 | %0,015 |
| Gümüş | XAGUSD | %0,100 | %0,050 | %0,050 |
| Forex (başlıca) | EURUSD... | %0,020 | %0,010 | %0,010 |
| Endeksler | US500/NAS100... | %0,050 | %0,025 | %0,025 |
| Enerji | USOIL | %0,100 | %0,050 | %0,050 |
| ABD hisseleri | TSLA | %0,100 | %0,050 | %0,050 |
Kripto vadesizleri kademeli ücret tarifesi
| Kademe | 14G ağırlıklı hacim (USD) | Toplam oran (bacak başına) | Açılış | Kapanış |
|---|---|---|---|---|
| Temel | 0 | %0,030 | %0,015 | %0,015 |
| 1 | > 5M | %0,026 | %0,014 | %0,014 |
| 2 | > 25M | %0,0215 | %0,01075 | %0,01075 |
| 3 | > 100M | %0,017 | %0,0085 | %0,0085 |
| 4 | > 500M | %0,014 | %0,007 | %0,007 |
| 5 | > 2B | %0,013 | %0,0065 | %0,0065 |
| 6 | > 7B | %0,012 | %0,006 | %0,006 |
Risk açıklaması
Vadesiz sözleşmeler ve diğer kaldıraçlı ürünler önemli risk taşır ve ilk yatırdığınız tutarı aşan kayıplara yol açabilir. Burada anlatılan mekanizmalar, ücretler ve risk parametreleri platformun mevcut uygulamasını yansıtır ve güncellenebilir; işlem yapmadan önce daima resmi belgelere bakın. Geçmiş performans gelecekteki sonuçları garanti etmez. Yalnızca kaybetmeyi göze alabileceğiniz sermayeyle işlem yapın ve kaldıraçlı ürünlerin durumunuza uygun olup olmadığından emin değilseniz yetkin bir finansal danışmana başvurun.
No more