

S&P 500 turun 1.1% pada Rabu saat penjualan yang dipimpin teknologi melintasi Wall Street, dengan saham chip terjun dan pasar yang lebih luas menyerahkan keuntungan dari awal sesi. Penurunan ini memperluas penjualan yang telah menghapus billion dari sektor ini dalam minggu ini, karena investor menilai kembali keberlanjutan dari reli yang didorong AI yang telah mendominasi pasar saham untuk sebagian besar 2026. Volume perdagangan jauh lebih berat dari rata-rata baru-baru ini, dengan lebih dari 51,670.10 saham berpindah tangan di indeks benchmark saja, mencerminkan intensitas penyeimbangan institusional yang sedang berlangsung. Suasana di meja perdagangan berubah dari optimis hati-hati menjadi defensif langsung dalam satu sesi, karena para pedagang buru-buru mengurangi paparan pada posisi yang paling ramai di pasar.
Nasdaq 100 mengalami penurunan satu hari terbesarnya sejak akhir Juli, turun 2.1% saat pedagang berputar keluar dari nama teknologi megacap. Russell 2000 memasuki wilayah koreksi, turun 11% dari puncak terbarunya karena small cap sensitif tingkat bunga menanggung beban penjualan. Perbedaan antara kinerja large-cap dan small-cap menyoroti luasnya penghindaran risiko yang melanda pasar, dengan lebih dari 22% dari konstituen S&P 500 diperdagangkan di bawah rata-rata bergerak 50 hari pada penutupan. Nama-nama yang berdekatan dengan semikonduktor, yang telah menjadi salah satu kinerja terbaik tahun ke tahun, melihat beberapa arus keluar terberat karena investor mempertanyakan apakah laju pengeluaran modal untuk infrastruktur AI dapat dipertahankan pada tingkat saat ini. Indeks volatilitasss VIX melonjak lebih dari 15% intraday sebelum berada pada tingkat tinggi, menandakan bahwa peserta pasar opsi bersiap untuk turbulensi yang terus-menerus.
Penjualan dipicu oleh data inflasi AS yang lebih panas dari yang diperkirakan yang dirilis Rabu pagi. Indeks harga konsumen naik 3.7% tahun ke tahun pada bulan September, tingkat tertingginya dalam empat bulan dan di atas ekspektasi pasar 3.6%. Inti inflasi bulanan dipercepat menjadi 0.2%, menjaga tekanan pada Federal Reserve untuk mempertahankan sikap kebijakan restriktifnya. Ukuran supercore, yang tidak termasuk makanan, energi dan tempat tinggal, juga mengalami peningkatan yang tidak terduga, dengan tingkat tahunan lebih dari 3% dan mengharapkan harapan bahwa tren disinflasi telah tertanam dengan kuat. Pasar obligasi bereaksi cepat, dengan imbal hasil obligasi Treasury 2-tahun dan 10-tahun naik saat memperkirakan pandangan bank sentral yang lebih hawkish.
Para pedagang sekarang memperkirakan probabilitas lebih tinggi dari kenaikan suku bunga tambahan dari Federal Reserve. Fed funds futures menunjukkan kemungkinan 65% dari kenaikan 25 basis poin lainnya pada pertemuan November, naik dari 40% sebelum data inflasi. Dolar menguat terhadap mata uang utama saat imbal hasil obligasi Treasury 10 tahun naik menjadi 4,85%. Greenback menguat lebih dari 0.9% terhadap sekeranjang mata uang, dengan pergerakan tajam terhadap yen dan euro saat selisih suku bunga melebar untuk mendukung aset AS. Ahli strategi pasar mencatat bahwa penetapan harga ulang adalah salah satu yang paling agresif yang dilihat tahun ini, dengan peluang kenaikan Desember juga naik dari tingkat yang dapat diabaikan menjadi lebih dari 30% setelah rilis data.
Saham chip memimpin penurunan, dengan Indeks Semikonduktor Philadelphia turun 3.8%. Nvidia turun 3.2% menjadi $221.30, sementara Micron turun 4.1% menjadi $914.13 dan Marvell turun 8.7% menjadi $245.28. Kerugian tersebut menandakan pembalikan tajam dari keuntungan kuat yang telah dicatat oleh saham-saham ini dalam beberapa bulan terakhir. Chipmaker dengan paparan ke pusat data dan permintaan akselerator AI sangat terpengaruh, karena investor semakin khawatir tentang jadwal pengembalian investasi infrastruktur besar-besaran. Beberapa nama semikonduktor yang telah diperdagangkan dekat sepanjang waktu tinggi melihat valuasi mereka terkompresi dengan poin persentase dua digit dalam beberapa jam, menghilangkan keuntungan berminggu-minggu dalam satu sesi.
Analis mengatakan penjualan ini mencerminkan kekhawatiran yang semakin meningkat bahwa investasi kecerdasan buatan mungkin tidak menghasilkan pengembalian secepat yang diharapkan. Perdagangan AI telah menjadi pendorong utama reli 2026, dengan saham teknologi megacap menyumbang bagian yang tidak proporsional dari keuntungan indeks. Setiap pelonggaran perdagangan itu bisa memiliki efek yang terlalu besar pada kinerja pasar yang lebih luas. Konsentrasi S&P 500 pada segelintir nama terkait AI berarti bahwa bahkan pengambilan keuntungan yang sederhana bisa memicu penurunan berjenjang di seluruh indeks. Beberapa strategis menarik koneksi ke era dot-com, ketika sempitnya pita saham teknologi menyumbang mayoritas keuntungan pasar sebelum pembalikan mendadak.
Selain chip, saham teknologi lainnya juga mengalami tekanan. Apple naik 0.5% menjadi $342.96, salah satu dari sedikit penguat di sektor ini, sementara Tesla turun 2.2% menjadi $367.16. Oracle turun 8.8% menjadi $130.55 dan Dell turun 11.3% menjadi $507.93, mencerminkan kekhawatiran tentang pengeluaran perusahaan untuk infrastruktur AI. Kelemahan melintasi pemandangan teknologi, dengan penyedia komputasi awan, pembuat software perusahaan dan perusahaan keamanan siber semuanya mengalami penurunan dengan tingkat keparahan yang berbeda-beda. Bahkan perusahaan dengan hasil fundamental yang kuat tidak dapat melarikan diri dari tekanan penjualan yang lebih luas saat investor secara membabi buta mengurangi paparan ke sektor ini.
Komentar Sekretaris Keuangan Bessent tentang intervensi pasar obligasi menambah lapisan ketidakpastian lain. Departemen Keuangan mengumumkan akan menggandakan minimal pembelian kembali catatan dan obligasi pada kuartal mendatang, upaya untuk menahan imbal hasil yang melonjang pada surat utang jangka panjang. Langkah ini awalnya mengangkat ekuitas, tetapi keuntungan memudar saat pedagang fokus pada data inflasi. Beberapa peserta pasar menafsirkan perluasan pembelian kembali sebagai pengakuan implisit bahwa kebijakan fiskal dan kebijakan moneter berada di jalur tabrakan, dengan pemerintah berusaha menjaga biaya pinjaman tetap bisa dikelola bahkan saat Fed mengetatkan. Imbal hasil Treasuries 30 tahun tetap tinggi, mencerminkan kekhawatiran investor tentang keberlanjutan posisi fiskal AS.
Ke depan, investor menunggu laporan inflasi produsen hari Kamis, yang bisa memberikan petunjuk lebih lanjut tentang jalur Fed. Data penjualan ritel dan klaim mingguan pengangguran juga akan dirilis. Laporan laba dari Charles Schwab, US Bancorp, Freeport-McMoRan, American Airlines dan Snap diharapkan di akhir minggu. Indeks harga produsen diperkirakan akan menunjukkan peningkatan sederhana, tetapi kejutan di atas bisa memperkuat penetapan harga ulang hawkish yang sudah berlangsung di pasar suku bunga. Aktivitas opsi menunjukkan pedagang sedang bersiap untuk volatilitasss yang terus-menerus, dengan permintaan tinggi untuk proteksi put di seluruh sektor teknologi dan keuangan hingga akhir bulan.
Strategis pasar mencatat bahwa penjualan saat ini terkonsentrasi di sektor sensitif tingkat bunga, dengan defensif dan pembayar dividen bertahan relatif baik. Utilitas dan barang-barang konsumsi keduanya turun kurang dari 0.5%, menunjukkan bahwa rotasi adalah tentang positioning, bukan pelarian yang luas dari ekuitas. Saham perawatan kesehatan juga berkinerja lebih baik, menguntungkan dari karakteristik defensif dan isolasi relatif dari pendapatan farmasi dari fluktuasi suku bunga. Perbedaan antara pertumbuhan dan gaya nilai mencolok, dengan dana berorientasi nilai melihat arus masuk sederhana sementara kendaraan yang berfokus pada pertumbuhan mengalami arus keluar. Pola ini konsisten dengan pasar yang mengharapkan kembali ekspektasi, bukan mengharapkan resesi.
Beberapa investor institusional melihat penarikan kembali sebagai peluang membeli, dengan berpendapat bahwa laba perusahaan tetap solid dan pertumbuhan ekonomi tahan. Namun, kehati-hatian tetap diperlukan mengingat ketidakpastian Fed dan potensi kenaikan suku bunga lebih lanjut. Beberapa manajer aset besar telah mengumpulkan posisi dalam pembayar dividen berkualitas tinggi dan instrumen pendapatan tetap durasi pendek sebagai lindung nilai terhadap volatilitasss pasar ekuitas yang terus-menerus. Perusahaan ekuitas ventura dan ventura dengan bubuk kering di pinggir lapangan dilaporkan mengevaluasi masuk selektif ke ruang semikonduktor, melihat penarikan kembali baru-baru ini sebagai titik masuk yang lebih menarik daripada valuasi tinggi yang dilihat di awal tahun.
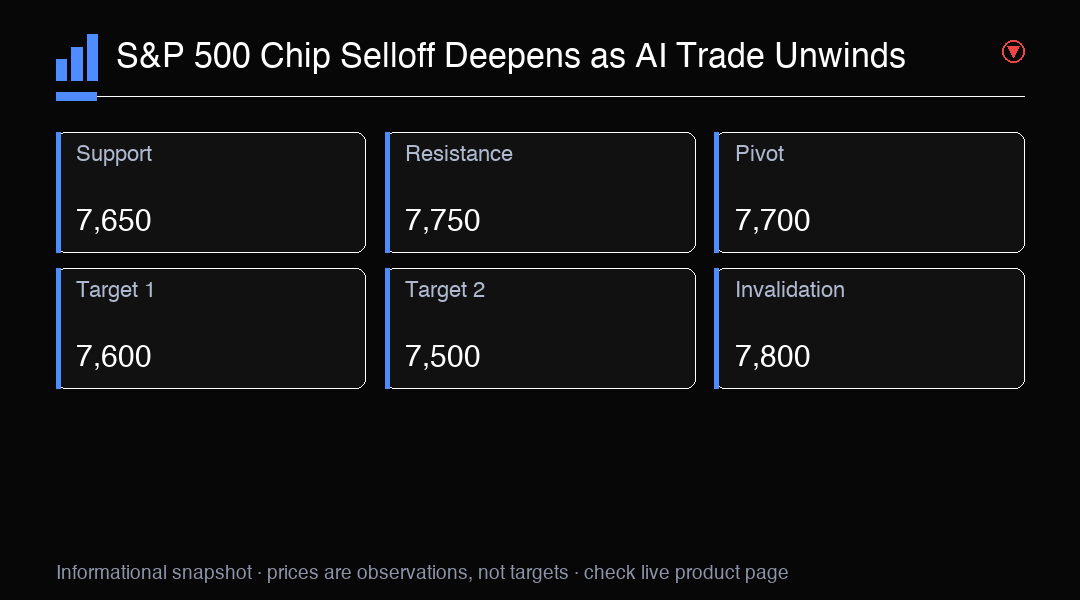
Untuk saat ini, pasar kemungkinan akan tetap volatil hingga ada kejelasan lebih lanjut tentang jalur kebijakan Fed. Support kunci untuk S&P 500 berada di 7,650, tingkat yang telah bertahan pada beberapa kesempatan tahun ini. Keruntuhan di bawah itu bisa menandakan penurunan lebih lanjut menuju 7,500. Teknisi juga mengamati rata-rata bergerak 200 hari, yang saat ini berada di sekitar 7,700 dan mewakili indikator tren jangka panjang yang kritis. Pola volume menunjukkan bahwa investor institusional sedang menunggu sinyal yang lebih definitif sebelum berkomitmen modal baru, dengan banyak yang mempertahankan tingkat kas yang tinggi hingga gambaran makroekonomi menjadi lebih jelas.
Wawasan trading
S&P 500 berada dalam tren turun jangka pendek yang didorong oleh pelonggaran sektor AI dan kekhawatiran tingkat bunga Fed. Support kunci di 7,650. Amati data PPI hari Kamis untuk arahan.